

MGC วิ่ง 10% ทะลุไอพีโอ! “หยวนต้า” ชูเป้าสูง 20.20 บ. ชี้กำไร Q2 พุ่ง 5 เท่ารับยอดอีวีหรู
MGC พุ่ง 10% ทะลุราคา IPO หลังบล.หยวนต้าแนะ "ซื้อ" ให้ราคาเป้าหมาย 20.20 บาท คาดกำไรปกติไตรมาส 2/69 แตะ 350 ล้านบาท โตกว่า 5 เท่า จากยอดส่งมอบรถ EV พรีเมียม XPENG และ ZEEKR ที่เร่งตัว
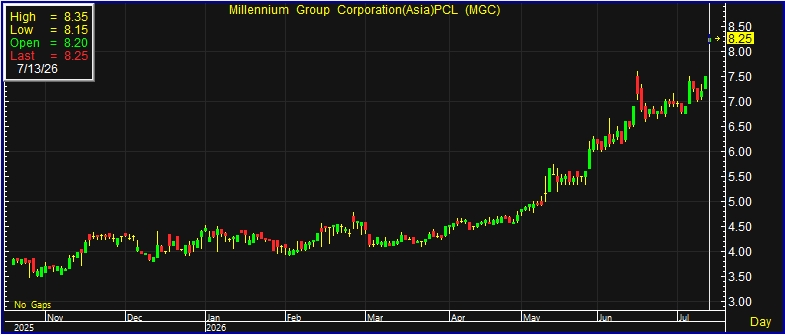
ผู้สื่อข่าวรายงานว่าวันนี้ (13 ก.ค.69) ราคาหุ้น บริษัท มิลเลนเนียม กรุ๊ป คอร์ปอเรชั่น (เอเชีย) จำกัด (มหาชน) หรือ MGC ณ เวลา 10.08 น. อยู่ที่ระดับ 8.25 บาท เพิ่มขึ้น 0.75 บาท หรือ 10.00% โดยทำจุดสูงสุดที่ 8.35 บาท และทำจุดต่ำสุดที่ 8.15 บาท ด้วยมูลค่าการซื้อขาย 76.59 ล้านบาท
ผู้สื่อข่าวรายงานว่า บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์ แนะนำ “ซื้อ” หุ้นบริษัท มิลเลนเนียม กรุ๊ป คอร์ปอเรชั่น (เอเชีย) จำกัด (มหาชน) หรือ MGC พร้อมกำหนดราคาเป้าหมายสิ้นปี 2570 ที่ 20.20 บาท โดยมองว่าบริษัทกำลังเปลี่ยนผ่านจากธุรกิจจำหน่ายรถยนต์แบบดั้งเดิม สู่การเป็นผู้ให้บริการด้านเทคโนโลยีและระบบนิเวศการเดินทาง (Mobility Lifestyle Ecosystem) แบบครบวงจร ซึ่งจะเป็นปัจจัยหนุนการเติบโตในระยะยาว
ทั้งนี้ MGC มีธุรกิจครอบคลุมตั้งแต่การจำหน่ายรถยนต์ตั้งแต่กลุ่ม Mass Market ไปจนถึง Ultra-Luxury รวมถึงธุรกิจบริการหลังการขาย รถเช่า ธุรกิจการเงิน และประกันภัย โดยจุดเปลี่ยนสำคัญของบริษัทคือการเข้าถือหุ้นและรวมงบการเงินของกลุ่ม Neo Mobility ซึ่งเป็นผู้นำเข้าและผู้แทนจำหน่ายรถยนต์ไฟฟ้า XPENG อย่างเป็นทางการแต่เพียงผู้เดียวในประเทศไทย และเป็นตัวแทนจำหน่ายหลักของ ZEEKR
ฝ่ายวิจัยมองว่า ความร่วมมือกับ XPENG จะช่วยยกระดับศักยภาพการเติบโตของ MGC จากจุดแข็งด้านเทคโนโลยีของแบรนด์ ฐานลูกค้ารถยนต์ไฟฟ้าระดับพรีเมียม อัตรากำไรขั้นต้นที่สูงกว่ารถยนต์ยุโรป รวมถึงรูปแบบการบริหารสินค้าคงคลังที่ใช้เงินทุนหมุนเวียนต่ำกว่า

สำหรับผลประกอบการไตรมาส 2/2569 คาดว่า MGC จะมีกำไรปกติทำสถิติสูงสุดใหม่ที่ 350 ล้านบาท เพิ่มขึ้น 23.7% จากไตรมาสก่อน และเพิ่มขึ้น 509.4% จากช่วงเดียวกันปีก่อน จากยอดส่งมอบรถยนต์ XPENG และ ZEEKR ที่เร่งตัวขึ้น ขณะที่รายได้รวมคาดอยู่ที่ 6,681 ล้านบาท และอัตรากำไรขั้นต้น (GPM) เพิ่มขึ้นเป็น 14.9%
นอกจากนี้ หยวนต้ามองว่า MGC ไม่ควรถูกประเมินมูลค่าในฐานะผู้จำหน่ายรถยนต์เพียงอย่างเดียว แต่กำลังก้าวสู่การเป็นผู้แทนจำหน่ายผลิตภัณฑ์เทคโนโลยีแห่งอนาคต โดยอาศัยจุดแข็งจากฐานลูกค้าระดับไฮเอนด์ เครือข่ายโชว์รูมและศูนย์บริการ รวมถึงประสบการณ์ด้านการให้บริการ เพื่อต่อยอดจากธุรกิจ Smart EV ไปสู่ผลิตภัณฑ์ใหม่ของ XPENG อาทิ หุ่นยนต์ Humanoid Robot รถยนต์ไร้คนขับ (Robotaxi) และรถยนต์บินได้ (Flying Car) ในอนาคต
ฝ่ายวิจัยคาดว่ากำไรปกติปี 2569 จะอยู่ที่ 1,272 ล้านบาท เพิ่มขึ้น 86% จากปีก่อน จากการรับรู้รายได้ของ XPENG เต็มปี การรวมผลประกอบการของ Neo Mobility และสัดส่วนการจำหน่ายสินค้าที่มีอัตรากำไรสูงขึ้น ก่อนจะเติบโตต่ออีก 14% ในปี 2570 สู่ระดับ 1,447 ล้านบาท จากการรับรู้ยอดขายรถยนต์รุ่นใหม่เต็มปี การขยายเครือข่ายผู้แทนจำหน่าย และสัดส่วนรายได้จากรถยนต์ไฟฟ้าที่เพิ่มขึ้น โดยประมาณการดังกล่าวยังไม่ได้รวมปัจจัยบวกจากผลิตภัณฑ์เทคโนโลยีและแบรนด์ใหม่ที่จะเข้ามาในอนาคต
สำหรับราคาเป้าหมายที่ 20.20 บาท คำนวณจากการประเมินมูลค่าหลายกรณี ตั้งแต่การประเมินในฐานะผู้จำหน่ายรถยนต์ทั่วไปที่ PER 12 เท่า ไปจนถึงการให้ Valuation Premium ในฐานะผู้แทนจำหน่ายเทคโนโลยี โดยราคาเป้าหมายดังกล่าวคิดเป็น PER ปี 2570 ที่ประมาณ 16 เท่า ซึ่งยังเหมาะสมเมื่อเทียบกับอัตราการเติบโตของกำไรเฉลี่ย (CAGR) ในช่วงปี 2568-2571 ที่คาดไว้ราว 34% ต่อปี
นอกจากนี้ ฝ่ายวิจัยยังมองว่าบริษัทมีปัจจัยสนับสนุนเพิ่มเติมจากการเปิดตัวรถยนต์รุ่นใหม่ การขยายสาขาจำหน่าย โอกาสนำผลิตภัณฑ์เทคโนโลยีใหม่เข้ามาทำตลาดในประเทศไทย รวมถึงคาดว่าจะให้อัตราผลตอบแทนจากเงินปันผลเฉลี่ยประมาณ 7% ต่อปี โดยคาดว่าจะจ่ายเงินปันผลครึ่งแรกปี 2569 ที่ 0.20 บาทต่อหุ้น คิดเป็น Dividend Yield ราว 2.7%
ขณะเดียวกัน หุ้น MGC ปัจจุบันซื้อขายที่ PER ปี 2569 เพียง 6.6 เท่า ซึ่งหยวนต้ามองว่ายังอยู่ในระดับที่น่าสนใจเมื่อเทียบกับแนวโน้มการเติบโตของผลประกอบการในระยะข้างหน้า
ด้านความเคลื่อนไหวของราคาหุ้น MGC เมื่อวันที่ 10 กรกฎาคม 2569 ปิดการซื้อขายที่ 7.50 บาท เพิ่มขึ้น 0.30 บาท หรือ 4.17% มูลค่าการซื้อขาย 33.07 ล้านบาท ขณะที่ราคาเสนอขายหุ้นต่อประชาชนเป็นครั้งแรก (IPO) อยู่ที่ 7.95 บาท โดยบริษัทเข้าจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทยเมื่อวันที่ 26 เมษายน 2566