

ERW พุ่ง 7% โบรกแนะ “ซื้อ” อัพเป้าใหม่ 3.80 บาท ลุ้นครึ่งปีหลังฟื้น รับท่องเที่ยวคึกคัก
ERW พุ่ง 7% หลังโบรกปรับคำแนะนำเป็น "ซื้อ" พร้อมอัปเป้าหมาย 3.80 บาท มองครึ่งปีหลังฟื้นตัวเด่น รับแรงหนุนไฮซีซั่น มาตรการกระตุ้นท่องเที่ยว และอีเวนท์ใหญ่ ดันกำไรปี 69 โต 16%
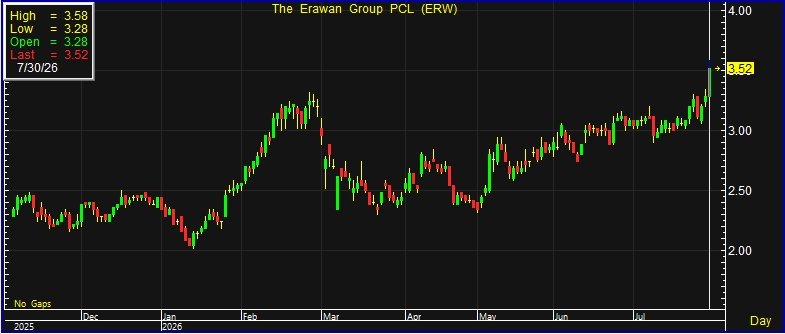
ผู้สื่อข่าวรายงานว่า วันนี้ (30 ก.ค.69) ราคาหุ้น ณ เวลา 11:54 น. บริษัท ดิ เอราวัณ กรุ๊ป จำกัด (มหาชน) หรือ ERW อยู่ที่ระดับ 3.52 บาท บวก 0.24 บาท หรือ 7.32% สูงสุดที่ระดับ 3.58 บาท ต่ำสุดที่ระดับ 3.28 บาท ด้วยมูลค่าการซื้อขาย 241.26 ล้านบาท
นายธนัต์ กันตพรพงศ์ นักวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) เปิดเผยว่า แนวโน้มผลประกอบการของ ERW ในช่วงครึ่งปีหลัง 2569 มีทิศทางฟื้นตัวอย่างชัดเจน โดยเฉพาะในช่วงไตรมาส 4 ซึ่งเป็นฤดูกาลท่องเที่ยว (High Season) และได้รับแรงสนับสนุนจากมาตรการกระตุ้นการท่องเที่ยวของภาครัฐ
ปัจจัยบวกสำคัญในช่วงปลายปี 2569 มาจากการดำเนินโครงการกระตุ้นการท่องเที่ยว 3 โครงการหลัก ได้แก่ “ไทยเที่ยวไทย พลัส” โครงการ Fly Thai ที่ให้ส่วนลดค่าตั๋วเครื่องบิน และโครงการ Thailand Air Connect เพื่อเพิ่มจำนวนเที่ยวบินและที่นั่งรองรับนักท่องเที่ยวต่างชาติ ซึ่งคาดว่าจะช่วยกระตุ้นการเดินทางและการเข้าพักโรงแรมภายในประเทศ
นอกจากนี้ ประเทศไทยยังเตรียมเป็นเจ้าภาพจัดงานอีเวนท์ขนาดใหญ่หลายรายการ โดยเฉพาะเทศกาลดนตรีระดับโลก Tomorrowland ซึ่งจะเป็นอีกปัจจัยสนับสนุนความต้องการเข้าพักโรงแรม โดย ERW ได้รับอานิสงส์มากกว่าผู้ประกอบการรายอื่น เนื่องจากมีสัดส่วนรายได้จากธุรกิจในประเทศสูงถึง 90%
ในทางกลับกัน บริษัท โรงแรมเซ็นทรัลพลาซา จำกัด (มหาชน) หรือ CENTEL มีสัดส่วนรายได้จากธุรกิจในประเทศต่ำกว่า ERW อีกทั้งยังมีโรงแรมในนครดูไบที่ได้รับผลกระทบจากสถานการณ์ความขัดแย้งในตะวันออกกลาง ขณะที่ธุรกิจอาหารยังเผชิญการแข่งขันที่รุนแรง
สำหรับผลประกอบการ บล.แลนด์ แอนด์ เฮ้าส์ คาดว่า ERW จะมีกำไรปกติในไตรมาส 2/2569 อยู่ที่ 75 ล้านบาท เพิ่มขึ้น 19% จากช่วงเดียวกันของปีก่อน (YoY) แต่ลดลง 81% จากไตรมาสก่อน (QoQ) เนื่องจากเป็นช่วงโลว์ซีซั่นของธุรกิจโรงแรม
อย่างไรก็ตาม แนวโน้มกำไรในไตรมาส 3/2569 คาดว่าจะเติบโตทั้งเมื่อเทียบกับช่วงเดียวกันของปีก่อนและไตรมาสก่อน จากอัตราการเข้าพักที่ปรับตัวดีขึ้น การฟื้นตัวของจำนวนนักท่องเที่ยว การรับรู้รายได้จากโรงแรม Hop Inn ที่ทยอยเปิดให้บริการ รวมถึงต้นทุนทางการเงินที่ลดลง
ส่วนไตรมาส 4/2569 คาดว่าจะเป็นช่วงที่ผลประกอบการโดดเด่นที่สุดของปี ตามปัจจัยฤดูกาลท่องเที่ยวและการจัดงานอีเวนท์ขนาดใหญ่ ส่งผลให้ทั้งปี 2569 คาดว่า ERW จะมีกำไรปกติ 967 ล้านบาท เพิ่มขึ้น 16% จากปีก่อน
จากปัจจัยบวกดังกล่าว ทางฝ่ายวิจัยจึงปรับเพิ่มคำแนะนำหุ้น ERW เป็น “ซื้อ” จากเดิม “ซื้อเมื่ออ่อนตัว” พร้อมปรับราคาเป้าหมายขึ้นเป็น 3.80 บาท จากเดิม 3.06 บาท สะท้อนมุมมองเชิงบวกต่อแนวโน้มการเติบโตของผลประกอบการในช่วงครึ่งปีหลังของปี 2569