

BCP เด้ง 5% โบรกชู SAF หนุน Q3 โตแรง ลุ้นอีบิทด้าทะลุ 2 พันล้าน แนะ “ซื้อ” เป้า 56 บาท
BCP เด้ง 5% โบรกชู SAF เป็น Growth Engine ใหม่ คาด Q3/69 สร้าง EBITDA ทะลุ 2 พันล้านบาท หนุนกำไรโต พร้อมแนะ “ซื้อ” ราคาเป้าหมายสูงสุด 56 บาท
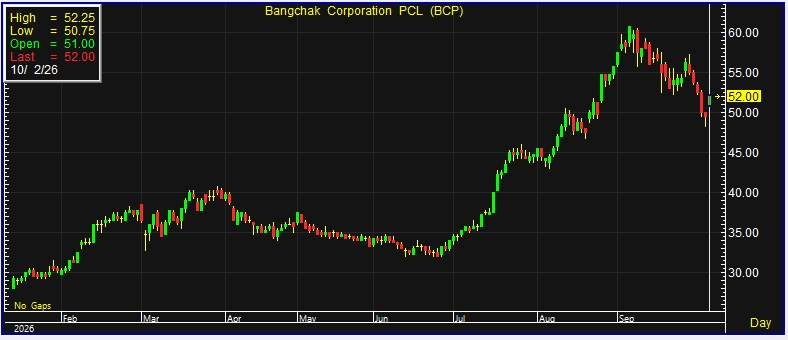
ผู้สื่อข่าวรายงานว่า วันนี้ (2 ต.ค.69) ราคาหุ้น บริษัท บางจาก คอร์ปอเรชั่น จำกัด (มหาชน) หรือ BCP ณ เวลา 10:05 น. อยู่ที่ระดับ 52.00 บาท บวก 2.50 บาท หรือ 5.05% ราคาสูงสุด 52.25 บาท ราคาต่ำสุด 50.75 บาท ด้วยมูลค่าซื้อขาย 300.57 ล้านบาท
บริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ระบุในบทวิเคราะห์ว่า โครงการผลิตน้ำมันเชื้อเพลิงอากาศยานยั่งยืน หรือ Sustainable Aviation Fuel (SAF) ของบริษัท บีเอสจีเอฟ จำกัด (BSGF) ซึ่ง BCP ถือหุ้นในสัดส่วน 80% ถือเป็นโครงการผลิต SAF แบบ Stand-alone แห่งแรกของประเทศไทย โดยตั้งอยู่ภายในพื้นที่โรงกลั่นน้ำมันบางจาก พระโขนง
โครงการดังกล่าวใช้วัตถุดิบหลักจากน้ำมันปรุงอาหารใช้แล้ว รวมถึงวัตถุดิบทางเลือกอื่น และใช้เทคโนโลยี Hydroprocessed Esters and Fatty Acid (HEFA) จากผู้เชี่ยวชาญระดับโลก เพื่อผลิต Neat SAF รวมถึงผลิตภัณฑ์ร่วม เช่น Bio-LPG และ Bionaphtha โดยมีกำลังการผลิตเริ่มต้นประมาณ 1 ล้านลิตรต่อวัน
ทั้งนี้ โครงการ SAF ก่อสร้างแล้วเสร็จด้วยเงินลงทุนประมาณ 8.5 พันล้านบาท และเริ่มผลิตครั้งแรกในเดือนพฤษภาคม 2569 โดยในไตรมาส 2/2569 สามารถเดินเครื่องผลิตเฉลี่ยประมาณ 6.8 พันบาร์เรลต่อวัน หรือราว 1.08 ล้านลิตรต่อวัน พร้อมมียอดจำหน่ายรวมประมาณ 39 ล้านลิตร และสร้าง EBITDA ได้ราว 1 พันล้านบาท แม้จะเริ่มดำเนินการเชิงพาณิชย์เพียงช่วงครึ่งไตรมาส
นอกจากนี้ โครงการยังได้รับสิทธิประโยชน์จากสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) โดยได้รับยกเว้นภาษีเงินได้นิติบุคคลในช่วง 8 ปีแรก และได้รับการลดหย่อนภาษี 50% ในช่วง 5 ปีถัดไป ซึ่งเป็นอีกปัจจัยสนับสนุนความสามารถในการทำกำไรของธุรกิจ
บล.แลนด์ แอนด์ เฮ้าส์ มองว่า โครงการ SAF มีความสามารถในการทำกำไรในระดับสูง เมื่อเทียบเงินลงทุนประมาณ 8.5 พันล้านบาท กับ EBITDA ที่ทำได้ราว 1 พันล้านบาทจากการเดินเครื่องเพียงบางส่วนของไตรมาส 2/2569 สะท้อนประสิทธิภาพของโครงการที่โดดเด่น โดยส่วนหนึ่งมาจากต้นทุนการลงทุนที่ต่ำกว่าการก่อสร้างโรงงานใหม่ตามปกติ ซึ่งอาจใช้เงินลงทุนประมาณ 1.3 หมื่นล้านบาท
ปัจจัยสำคัญมาจากการที่ BCP สามารถต่อยอดโครงการจากโครงสร้างพื้นฐานของโรงกลั่นเดิมในพื้นที่พระโขนง ทำให้ไม่จำเป็นต้องสร้างหน่วยผลิตไฮโดรเจนใหม่ทั้งหมด รวมถึงสามารถใช้บุคลากรและความเชี่ยวชาญภายในบริษัทเข้ามาสนับสนุนการดำเนินงาน ส่งผลให้ต้นทุนการแปรรูปอยู่ในระดับไม่สูง ขณะที่ราคา SAF ยังอยู่ในระดับสูงตามทิศทางราคาน้ำมันอากาศยาน
อย่างไรก็ตาม ความสามารถในการทำกำไรของโครงการยังขึ้นอยู่กับความผันผวนของราคาวัตถุดิบ โดยเฉพาะน้ำมันปรุงอาหารใช้แล้ว รวมถึงความสามารถในการจัดหาวัตถุดิบ และแนวโน้มราคา SAF ในตลาดโลกในระยะข้างหน้า
สำหรับแนวโน้มอุตสาหกรรม บล.แลนด์ แอนด์ เฮ้าส์ ประเมินว่า ความต้องการ SAF ในระยะยาวมีทิศทางเติบโตแข็งแกร่ง จากมาตรการของหลายประเทศที่กำหนดให้สายการบินเพิ่มสัดส่วนการใช้เชื้อเพลิงการบินที่ยั่งยืน อย่างไรก็ตาม ภาพดังกล่าวยังดึงดูดให้มีการเพิ่มกำลังการผลิตใหม่อย่างต่อเนื่อง โดยเฉพาะในจีนและภูมิภาคอาเซียน ซึ่งอาจทำให้การแข่งขันด้านอุปทานเพิ่มขึ้น
ขณะเดียวกัน BCP มีแผนเพิ่มกำลังการผลิต SAF จากระดับประมาณ 7 พันบาร์เรลต่อวัน เป็นประมาณ 10 พันบาร์เรลต่อวันในอนาคต เพื่อรองรับความต้องการที่มีแนวโน้มขยายตัวต่อเนื่อง
ในด้านผลประกอบการ บล.แลนด์ แอนด์ เฮ้าส์ คาดว่า ธุรกิจ SAF จะเริ่มสร้างผลกำไรเต็มไตรมาสเป็นครั้งแรกในไตรมาส 3/2569 และมีโอกาสสร้าง EBITDA มากกว่า 2 พันล้านบาทในไตรมาสดังกล่าว ขณะที่หากราคา SAF ยังทรงตัวในระดับสูง อาจสร้าง EBITDA ได้ประมาณ 8 พันล้านบาทเมื่อรับรู้เต็มปีในปี 2570 ซึ่งสะท้อนระยะเวลาคืนทุนของโครงการที่ค่อนข้างรวดเร็ว
นอกจากนี้ BCP ยังมีปัจจัยหนุนเพิ่มเติมจากการเข้าซื้อกิจการ Chevron Hong Kong ที่แล้วเสร็จในช่วงปลายไตรมาส 2/2569 ทำให้บริษัทจะเริ่มรับรู้ผลประกอบการเต็มไตรมาสเป็นครั้งแรกในไตรมาส 3/2569 และเต็มปีในปี 2570
จากแนวโน้มผลประกอบการที่แข็งแกร่ง การรับรู้รายได้จากธุรกิจใหม่ทั้ง SAF และ Chevron Hong Kong รวมถึงอัตราเงินปันผลในระดับสูง และแรงซื้อจากนักลงทุนต่างชาติที่ยังมีต่อเนื่อง บล.แลนด์ แอนด์ เฮ้าส์ จึงคงคำแนะนำ “ซื้อ” BCP ให้ราคาเป้าหมาย 56 บาท
ขณะที่บริษัทหลักทรัพย์ ทรีนีตี้ จำกัด ระบุภายหลังเข้าเยี่ยมชมโครงการ SAF ของ BCP ที่โรงกลั่นพระโขนงว่า โครงการดังกล่าวไม่ได้เป็นเพียงธุรกิจที่ตอบโจทย์ด้านความยั่งยืนเท่านั้น แต่กำลังมีบทบาทเป็นหนึ่งในเครื่องยนต์การเติบโตใหม่ของ BCP ในการต่อยอดธุรกิจจากโรงกลั่นน้ำมันแบบดั้งเดิมไปสู่ผลิตภัณฑ์พลังงานสะอาดที่มีมูลค่าเพิ่มสูง
โรงงาน SAF ของ BCP มีกำลังการผลิตประมาณ 7 พันบาร์เรลต่อวัน หรือประมาณ 1 ล้านลิตรต่อวัน และเริ่มดำเนินการเชิงพาณิชย์ในเดือนพฤษภาคม 2569 ด้วยเงินลงทุนประมาณ 8.5 พันล้านบาท ต่ำกว่าต้นทุนการสร้างโรงงานแบบ Stand-alone ใหม่ทั้งหมดที่อาจต้องใช้เงินลงทุนประมาณ 1.3 หมื่นล้านบาท
สาเหตุหลักมาจาก BCP สามารถใช้ทรัพยากรร่วมกับโรงกลั่นพระโขนงเดิม ทั้งระบบไฮโดรเจน สาธารณูปโภค โลจิสติกส์ และโครงสร้างพื้นฐาน ทำให้ลดเงินลงทุนและต้นทุนในการดำเนินงานลงได้อย่างมีนัยสำคัญ
บล.ทรีนีตี้ ระบุว่า จุดเด่นสำคัญของโครงการคือสามารถสร้าง EBITDA ได้อย่างรวดเร็วหลังเริ่มเดินเครื่อง โดยโรงงานมีอัตราการเดินเครื่องเฉลี่ยประมาณ 6.8 พันบาร์เรลต่อวัน ใกล้เคียงกำลังการผลิตออกแบบที่ 7 พันบาร์เรลต่อวัน พร้อมมียอดขาย SAF ราว 39 ล้านลิตร และสร้าง EBITDA ได้ประมาณ 1 พันล้านบาท แม้เพิ่งเริ่มดำเนินการเชิงพาณิชย์ในเดือนพฤษภาคม ซึ่งสะท้อนการเพิ่มกำลังการผลิตที่ทำได้ค่อนข้างรวดเร็ว
นอกจากนี้ โรงงานยังมีความยืดหยุ่นในการปรับเปลี่ยนระหว่างการผลิต SAF และ HVO หรือ Renewable Diesel ตามภาวะเศรษฐศาสตร์และราคาตลาด โดย SAF มีอัตราผลผลิต หรือ Product Yield ประมาณ 90% ขณะที่ HVO อยู่ที่ประมาณ 98% ทำให้บริษัทสามารถปรับสัดส่วนผลิตภัณฑ์เพื่อเพิ่มอัตรากำไรสูงสุด และลดความเสี่ยงจากการพึ่งพาราคา SAF เพียงผลิตภัณฑ์เดียว
ในแง่กำลังการผลิต โครงการ SAF เพิ่มกำลังการผลิตใหม่เข้าสู่พอร์ตของ BCP อีกประมาณ 7 พันบาร์เรลต่อวัน จากฐานกำลังการกลั่นเดิมรวมประมาณ 294 พันบาร์เรลต่อวัน และยังมีโอกาสเติบโตเพิ่มเติมในอนาคต โดยฝ่ายบริหารมีแนวทางเพิ่มกำลังการผลิตอีกราว 50% จากประมาณ 1 ล้านลิตรต่อวัน เป็น 1.5 ล้านลิตรต่อวัน หรือเทียบเท่าประมาณ 10,000-11,000 บาร์เรลต่อวัน
บล.ทรีนีตี้ ระบุว่า โครงสร้างพื้นฐานบางส่วนได้ถูกเตรียมรองรับการขยายกำลังการผลิตไว้แล้ว จึงมีโอกาสทำให้ต้นทุนการขยายกำลังการผลิตต่อหน่วยต่ำกว่าการก่อสร้างโรงงานใหม่ทั้งหมด
สำหรับความต้องการใช้ SAF ในระยะยาว มีปัจจัยสนับสนุนจากเป้าหมายลดการปล่อยคาร์บอนของอุตสาหกรรมการบิน เนื่องจากธุรกิจการบินมีทางเลือกในการลดการปล่อยคาร์บอนค่อนข้างจำกัดเมื่อเทียบกับการขนส่งทางบก ขณะที่ SAF สามารถใช้กับเครื่องบินและโครงสร้างพื้นฐานที่มีอยู่ได้โดยไม่จำเป็นต้องปรับเปลี่ยนระบบครั้งใหญ่
ขณะเดียวกัน หลายประเทศเริ่มกำหนดสัดส่วนการใช้ SAF และมีแนวโน้มเพิ่มสัดส่วนการผสมในระยะยาว ซึ่งจะเป็นแรงขับเคลื่อนความต้องการตามข้อกำหนดด้านสิ่งแวดล้อม
อย่างไรก็ตาม ปัจจัยที่ต้องติดตามในระยะสั้นคือด้านอุปทาน เนื่องจากกำลังการผลิต SAF และ HVO ทั่วโลกเพิ่มขึ้นค่อนข้างรวดเร็ว โดยเฉพาะในเอเชีย หากกำลังการผลิตใหม่เข้าสู่ตลาดเร็วกว่าการเพิ่มขึ้นของข้อบังคับด้านการใช้ SAF อาจสร้างแรงกดดันต่อส่วนต่างราคาผลิตภัณฑ์ได้
ทั้งนี้ บล.ทรีนีตี้ มองว่า ความได้เปรียบของ BCP คือโรงงานไม่ได้ถูกจำกัดให้ผลิต SAF เพียงอย่างเดียว แต่สามารถปรับไปผลิต HVO ได้ ทำให้บริษัทมีตลาดปลายทางเพิ่มเติม และสามารถเลือกผลิตสินค้าที่ให้อัตรากำไรสูงกว่าในแต่ละช่วงเวลา โดยมองว่าความยืดหยุ่นด้านผลิตภัณฑ์ดังกล่าวถือเป็นหนึ่งในความได้เปรียบเชิงการแข่งขันที่สำคัญของโครงการ พร้อม แนะนำ “ซื้อ” BCP ให้ราคาเป้าหมาย 55 บาท