ภาษี 301 สหรัฐ กระทบ “ส่งออกไทย” เล็กน้อย จับตาเครื่องจักร-ข้าว-กุ้ง กดดันราคา
ศูนย์วิจัยกสิกรไทย ประเมินสหรัฐฯ เริ่มเก็บภาษีนำเข้า Section 301 ปม Forced Labor กับไทยในอัตรา 12.5% ยังไม่ทำให้ภาพรวมผลกระทบต่อธุรกิจไทยเปลี่ยนแปลงอย่างมีนัยสำคัญจาก Section 122 เหตุคู่แข่งสำคัญถูกเก็บภาษีในอัตราใกล้เคียงกัน แต่บางสินค้าต้องจับตาความสามารถแข่งขันด้านราคา ขณะที่ความเสี่ยงสำคัญยังอยู่ที่ประเด็น Structural Excess Capacity
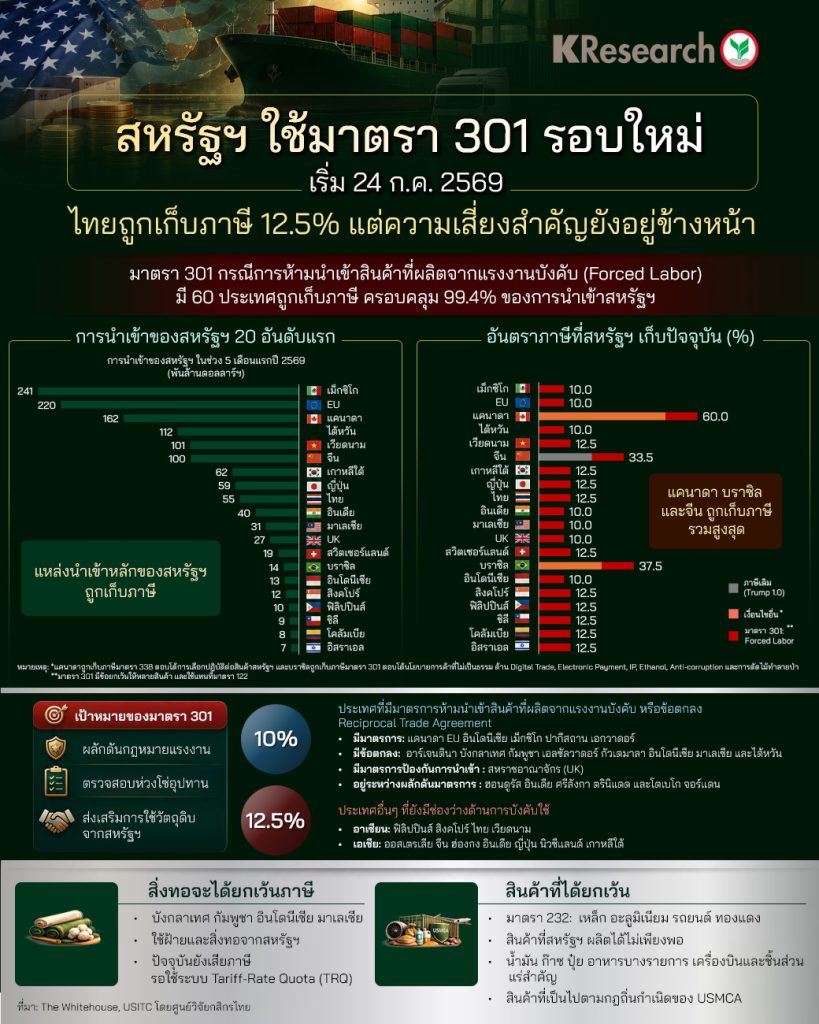
ผู้สื่อข่าวรายงานว่า ศูนย์วิจัยกสิกรไทย เปิดเผยบทวิเคราะห์กรณีสหรัฐอเมริกา เริ่มบังคับใช้มาตรการภาษีนำเข้ามาตรา 301 (Section 301) จากประเด็นการขาดมาตรการห้ามนำเข้าสินค้าที่ผลิตด้วยแรงงานบังคับ (Forced Labor) อย่างเป็นทางการ เมื่อวันที่ 24 กรกฎาคม 2569 หลังมาตรการภาษีนำเข้า Section 122 สิ้นสุดลง
โดยมาตรการดังกล่าวครอบคลุม 60 ประเทศและเขตเศรษฐกิจ รวมถึงประเทศไทย ซึ่งถูกจัดเก็บภาษีในอัตรา 12.5% ขณะที่สินค้าบางกลุ่มได้รับยกเว้น เช่น สินค้าภายใต้มาตรการ Section 232 ได้แก่ เหล็ก อะลูมิเนียม รถยนต์ และทองแดง รวมถึงน้ำมัน ก๊าซ เครื่องบินและชิ้นส่วน แร่สำคัญ และสินค้าบางรายการที่อาจกระทบต่อห่วงโซ่อุปทานของสหรัฐฯ
ศูนย์วิจัยกสิกรไทย มองว่า ภาษีนำเข้า Section 301 จากประเด็น Forced Labor ยังไม่ได้เปลี่ยนภาพผลกระทบต่อธุรกิจไทยไปจากเดิมที่ได้รับผลจาก Section 122 อย่างมีนัยสำคัญ เนื่องจากคู่แข่งสำคัญของไทยในเอเชีย เช่น จีน ญี่ปุ่น เกาหลีใต้ เวียดนาม ฟิลิปปินส์ และสิงคโปร์ ต่างถูกจัดเก็บภาษีในอัตราเดียวกันหรือใกล้เคียงกัน ทำให้ผลกระทบต่อความสามารถในการแข่งขันของไทยในระยะสั้นยังอยู่ในวงจำกัด
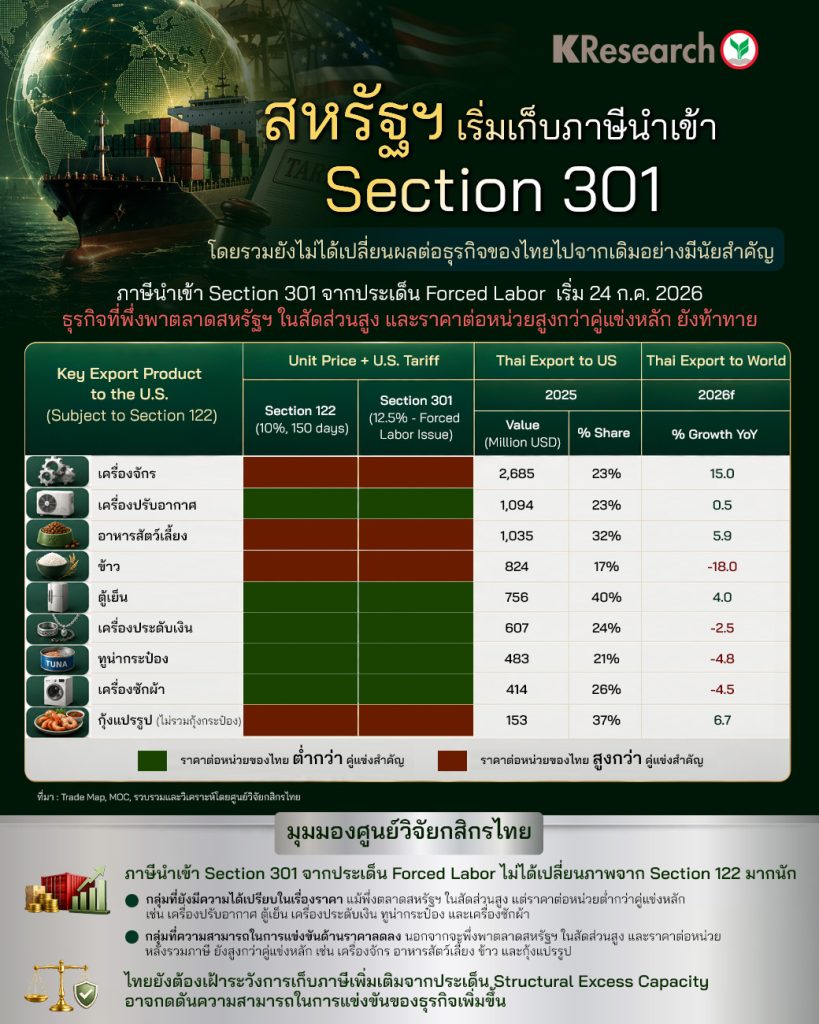
อย่างไรก็ตาม ภาษีดังกล่าวจะเพิ่มต้นทุนให้กับผู้ส่งออกไทยบางกลุ่ม และผลกระทบจะแตกต่างกันตามประเภทสินค้า โดยกลุ่มสินค้าที่ไทยยังมีความได้เปรียบด้านราคา แม้จะพึ่งพาตลาดสหรัฐฯ ในสัดส่วนสูง แต่ราคานำเข้าต่อหน่วยหลังรวมภาษียังต่ำกว่าคู่แข่งหลัก ได้แก่ เครื่องปรับอากาศ ตู้เย็น เครื่องประดับเงิน ทูน่ากระป๋อง และเครื่องซักผ้า
ศูนย์วิจัยกสิกรไทย ระบุว่า สินค้ากลุ่มดังกล่าวยังมีโอกาสรักษาความสามารถในการแข่งขันในตลาดสหรัฐฯ จากระดับราคาหลังรวมภาษีที่ยังอยู่ในระดับแข่งขันได้เมื่อเทียบกับประเทศคู่แข่ง

ขณะที่กลุ่มสินค้าที่ความสามารถในการแข่งขันด้านราคาลดลง ได้แก่ สินค้าที่พึ่งพาตลาดสหรัฐฯ ในสัดส่วนสูง และราคานำเข้าต่อหน่วยหลังรวมภาษีสูงกว่าคู่แข่งหลัก ประกอบด้วย เครื่องจักร อาหารสัตว์เลี้ยง ข้าว และกุ้งแปรรูป (ไม่รวมกุ้งกระป๋อง)
สำหรับเครื่องจักร ไทยส่งออกไปตลาดสหรัฐฯ ในปี 2568 มูลค่า 2,685 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 23% ของการส่งออกสินค้ากลุ่มดังกล่าว ขณะที่อาหารสัตว์เลี้ยงส่งออกมูลค่า 1,035 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 32%
ส่วนข้าวส่งออกไปตลาดสหรัฐฯ มูลค่า 824 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 17% และกุ้งแปรรูป (ไม่รวมกุ้งกระป๋อง) ส่งออกมูลค่า 153 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วน 37%
อย่างไรก็ตาม แม้บางธุรกิจอาจเผชิญความเสี่ยงจากความสามารถในการแข่งขันด้านราคาที่ลดลง แต่ยังมีปัจจัยสนับสนุนเฉพาะสินค้า เช่น อาหารสัตว์เลี้ยงของไทยที่เน้นการผลิตสินค้าคุณภาพระดับพรีเมียม (Premium Product) รวมถึงสินค้าที่สอดคล้องกับแนวโน้มตลาดโลก
ขณะที่เครื่องจักร โดยเฉพาะในอุตสาหกรรมการพิมพ์ ยังมีโอกาสเติบโตจากการที่ผู้ผลิตรายใหญ่เข้ามาลงทุนตั้งฐานการผลิตในไทย เพื่อส่งออกไปยังตลาดโลก
ทั้งนี้ ศูนย์วิจัยกสิกรไทย มองว่า บทบาทของมาตรา 301 รอบใหม่กำลังเปลี่ยนจากเครื่องมือทางการค้าที่ใช้ตอบโต้ข้อพิพาทด้านทรัพย์สินทางปัญญาและเทคโนโลยี มาเป็นเครื่องมือกำหนดมาตรฐานด้านแรงงาน ความโปร่งใสของห่วงโซ่อุปทาน และการตรวจสอบย้อนกลับ (Traceability)
ดังนั้น การแข่งขันทางการค้าในอนาคตอาจไม่ได้พิจารณาเพียงอัตราภาษี แต่รวมถึงมาตรฐานที่ประเทศคู่ค้าต้องปฏิบัติตามเพื่อรักษาความสามารถในการเข้าถึงตลาดสหรัฐฯ
ศูนย์วิจัยกสิกรไทย เน้นย้ำว่า ความเสี่ยงสำคัญที่ต้องติดตามต่อไป คือการสอบสวนประเด็นกำลังการผลิตส่วนเกิน (Structural Excess Capacity) ซึ่งสหรัฐฯ ยังไม่ได้ประกาศมาตรการตอบโต้เพิ่มเติม
หากสหรัฐฯ เห็นว่าประเทศใดใช้นโยบายอุตสาหกรรมหรือการอุดหนุนจนก่อให้เกิดกำลังการผลิตส่วนเกินและส่งผลให้การแข่งขันบิดเบือน อาจนำไปสู่มาตรการทางการค้าเพิ่มเติม โดยเฉพาะในอุตสาหกรรมที่ไทยมีศักยภาพการส่งออก เช่น รถยนต์และชิ้นส่วน เครื่องจักร และยาง
ผู้ประกอบการไทยจึงต้องเร่งยกระดับมาตรฐานแรงงาน ความโปร่งใสของห่วงโซ่อุปทาน และระบบตรวจสอบย้อนกลับ (Traceability) เพื่อรักษาความสามารถในการแข่งขันในตลาดสหรัฐฯ ระยะยาว