
CPF บวก 4% รับ UBS อัพคำแนะนำ “ซื้อ” ชูเป้าใหม่ 25 บาท คาดกำไรปี 69-70 โต 32%
CPF บวก 4% หลัง UBS อัปเกรดเป็น "ซื้อ" พร้อมปรับราคาเป้าหมายเป็น 25 บาท จากเดิม 21 บาท เพิ่มคาดการณ์กำไรปี 2569-2570 ขึ้น 18-32% รับราคาสุกรฟื้นและต้นทุนอาหารสัตว์อยู่ในระดับบริหารจัดการได้
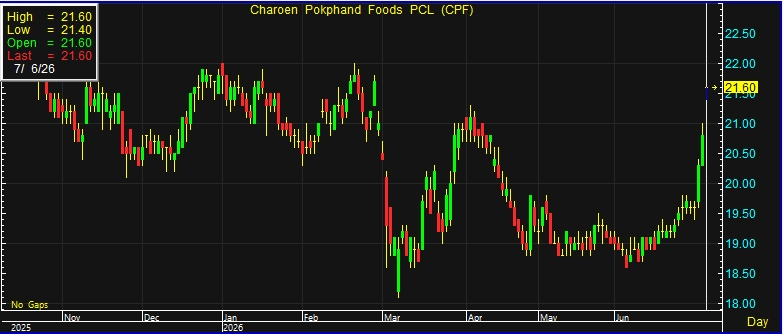
ผู้สื่อข่าวรายงานว่า วันนี้ (6 ก.ค.69) ณ เวลา 10:34 น. ราคาหุ้น บริษัท เจริญโภคภัณฑ์อาหาร จำกัด (มหาชน) หรือ CPF อยู่ที่ระดับ 21.60 บาท บวก 0.80 บาท หรือ 3.85% ราคาสูงสุด 21.60 บาท ราคาต่ำสุด 21.40 บาท ด้วยมูลค่าซื้อขาย 761.91 ล้านบาท
บทวิเคราะห์ UBS ปรับเพิ่มคำแนะนำหุ้น CPF เป็น “ซื้อ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 25.00 บาท (จากเดิม 21.00 บาท) และปรับเพิ่มประมาณการกำไรปี 2569-2570 ขึ้น 18-32% สะท้อนมุมมองที่เป็นบวกมากขึ้นต่อแนวโน้มอัตรากำไร เนื่องจากราคาสุกรมีแนวโน้มปรับตัวดีขึ้นในช่วงครึ่งหลังของปี 2569 โดยฝ่ายวิเคราะห์มองว่า CPF น่าจะยังสามารถควบคุมต้นทุนอาหารสัตว์ได้ จากราคาน้ำมันที่ปรับตัวลดลง และความเป็นไปได้ในการนำเข้าข้าวโพดจากสหรัฐฯ
UBS คาดว่าวัฏจักรขาขึ้นรอบใหม่ของราคาสุกรได้เริ่มขึ้นแล้ว แม้จะเป็นไปอย่างค่อยเป็นค่อยไป และคาดว่าราคาสุกรไทยจะแตะระดับ 76 บาท/กก. ภายในไตรมาส 2 ปี 2570 โดยชี้ให้เห็นว่า นับตั้งแต่ปี 2554 ราคาสุกรไทยมักเคลื่อนไหวอยู่ในช่วง 56-76 บาท/กก. (ไม่นับช่วงที่ได้รับผลกระทบจากการระบาดของโรคในสุกร) ดังนั้นฝ่ายวิเคราะห์จึงเชื่อว่าราคาได้ผ่านจุดต่ำสุดไปแล้วในไตรมาส 4 ปี 2568 และกำลังเข้าสู่วัฏจักรขาขึ้นรอบใหม่ มุมมองนี้ยังได้รับการสนับสนุนจาก
1) อัตราการเลี้ยงสุกรใหม่ที่เติบโตช้าลงเมื่อเทียบกับอัตราการคัดทิ้ง 2) การคาดการณ์ปรากฏการณ์เอลนีโญที่รุนแรงซึ่งอาจทำให้อุณหภูมิสูงขึ้นเป็นปัจจัยกดดันเพิ่มที่ทำให้ปริมาณสุกรในตลาดลดลง และ 3) อุปสงค์ที่ดีขึ้นจากมาตรการกระตุ้นเศรษฐกิจของภาครัฐ อย่างไรก็ตาม วัฏจักรขาขึ้นรอบต่างจากวัฏจักรก่อนหน้าที่ขับเคลื่อนด้วยโรคระบาด ซึ่ง UBS ไม่คาดว่าราคาจะปรับขึ้นเกิน 76 บาท/กก. จากการคาดการณ์ว่าโรคปากและเท้าเปื่อยสายพันธุ์ใหม่จะรุนแรงเท่าการระบาดครั้งก่อนๆ จากอัตราการตายที่ต่ำกว่า

ด้านราคาสุกรจีน UBS คาดว่าจะปรับขึ้นเป็น 14.6 หยวน/กก. ในปี 2570 จาก 9.5 หยวน/กก. ในเดือนมิถุนายน 2569 โดยได้แรงหนุนจากการลดกำลังการผลิตในอุตสาหกรรม ซึ่งจะช่วยหนุนส่วนแบ่งกำไรจากเงินลงทุนของ CPF
แม้ต้นทุนอาหารสัตว์มีแนวโน้มยังอยู่ในระดับสูง แต่มีหลายปัจจัยที่อาจช่วยบรรเทาผลกระทบ ได้แก่ 1) ปรากฏการณ์เอลนีโญที่คาดว่าจะรุนแรงในช่วงเดือนพฤศจิกายน 2569 ถึงมกราคม 2570 อาจส่งผลต่อราคาข้าวโพดไทย แต่คาดว่าผลกระทบจะจำกัดอยู่ที่ผลผลิตรอบที่สอง และไม่กระทบผลผลิตหลักในไตรมาส 2 (ซึ่งคิดเป็นราว 70% ของผลผลิตทั้งปี) 2) เอลนีโญมักสัมพันธ์กับผลผลิตกากถั่วเหลืองที่สูงขึ้นในบราซิล โดยมีโอกาสที่ราคาทั้งข้าวโพดและกากถั่วเหลืองจะปรับลดลงเพิ่มเติมหากราคาน้ำมันยังคงปรับตัวลดลงต่อเนื่อง 3) ในสมมติฐานหลักของฝ่ายวิเคราะห์ คาดว่าไทยอาจเริ่มนำเข้าข้าวโพดจากสหรัฐฯ ในปีหน้า ซึ่งอาจช่วยลดต้นทุนอาหารสัตว์ เนื่องจากข้าวโพดสหรัฐฯ โดยทั่วไปมีราคาถูกกว่าข้าวโพดไทย 4) ราคาข้าวโพดไทยปรับขึ้นแตะ 13.2 บาท/กก. ในเดือนมิถุนายน ใกล้เคียงระดับสูงสุดในประวัติศาสตร์ที่เคยบันทึกไว้เมื่อเดือนกุมภาพันธ์ 2566
ในส่วนของมูลค่าหุ้น หากไม่รวมสัดส่วนการถือหุ้นใน CPALL ราคาหุ้น CPF จะอยู่ต่ำกว่าค่าเฉลี่ยหลังโควิด และใกล้ระดับต่ำสุดในประวัติศาสตร์ ขณะที่ P/E ปี 2570 ที่ 7.1 เท่า ต่ำกว่ากลุ่มเปรียบเทียบไทยราว 7% และต่ำกว่ากลุ่มเปรียบเทียบทั่วโลกราว 43% โดยราคาเป้าหมายแบบ SOTP (Sum-of-the-Parts) อยู่ที่ 25 บาทนั้นอ้างอิงจากค่าเฉลี่ย P/E ปี 2570 ของกลุ่มบริษัทอาหารไทยที่ 7.6 เท่า (จากเดิม 8.4 เท่า)
สำหรับการประเมินมูลค่าธุรกิจหลักของ CPF (ไม่รวม CPALL) บวกกับมูลค่าหลักทรัพย์ตามราคาตลาดปัจจุบันของ CPALL คูณด้วยสัดส่วนการถือหุ้นของ CPF ที่ 34.84% หุ้น CPF มีผลตอบแทนต่ำกว่าดัชนี SET และดัชนี SETFOOD อยู่ 31% และ 13% ตามลำดับ นับตั้งแต่ต้นปี (YTD) ทั้งนี้ UBS มองว่าหุ้น CPF มีดาวน์ไซด์ที่จำกัด จากแนวโน้ม ROE (อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น) และผลการดำเนินงานที่ดีขึ้น