
SCC บวกต่อ! หลังโบรกอัพเป้าใหม่ 315 บาท รับปิโตรเคมีฟื้น
SCC บวกต่อ 0.39% หลังรายงานกำไรไตรมาส 2/69 ที่ 1.15 หมื่นล้านบาท เพิ่มขึ้น 85% จากไตรมาสก่อน สูงกว่าตลาดคาด รับธุรกิจปิโตรเคมี–SCGP ฟื้นตัว พร้อมจ่ายปันผลระหว่างกาล 3.50 บาทต่อหุ้น ด้านโบรก แนะนำ “ซื้อ” อัพเป้าใหม่ราคาสูงสุด 315 บาท
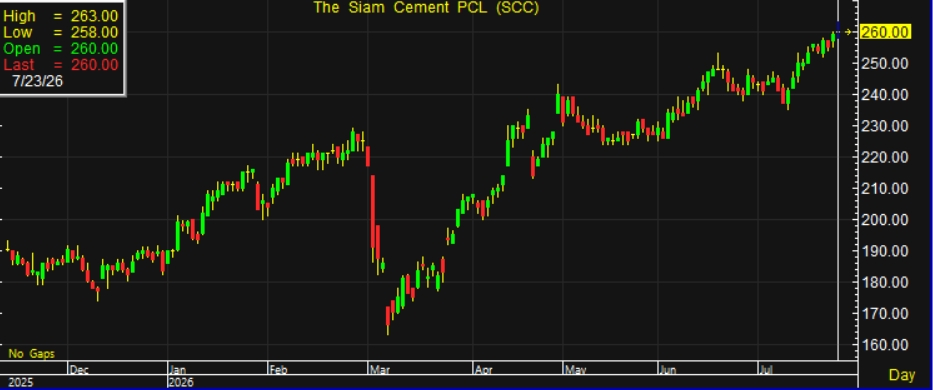
ผู้สื่อข่าวรายงานว่า วันนี้ (23 ก.ค.69) ราคาหุ้น บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC ณ เวลา 11:08 น. อยู่ที่ระดับ 260.00 บาท บวก 1.00 บาท หรือ 0.39% สูงสุดที่ระดับ 263.00 บาท ต่ำสุดที่ระดับ 258 บาท ด้วยมูลค่าการซื้อขาย 1,092.25 ล้านบาท
ทั้งนี้ SCC รายงานผลประกอบการไตรมาส 2/2569 มีกำไรสุทธิ 11,535 ล้านบาท เพิ่มขึ้น 85% จากไตรมาสก่อนหน้า แต่ลดลง 33% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยผลประกอบการดังกล่าวสูงกว่าที่นักวิเคราะห์และตลาดคาดการณ์อย่างมีนัยสำคัญ จากการฟื้นตัวของธุรกิจปิโตรเคมี ธุรกิจซีเมนต์และผลิตภัณฑ์ก่อสร้าง รวมถึงผลการดำเนินงานของบริษัท เอสซีจี แพคเกจจิ้ง จำกัด (มหาชน) หรือ SCGP
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์เมื่อวันที่ 23 ก.ค.69 ว่า หากไม่รวมรายการพิเศษ ได้แก่ ผลขาดทุนจากการด้อยค่าธุรกิจเอสซีจี เดคคอร์ หรือ SCGD จำนวน 289 ล้านบาท และกำไรจากการปรับมูลค่าสินค้าคงเหลือจำนวน 1,080 ล้านบาท SCC จะมีกำไรปกติไตรมาส 2/2569 จำนวน 10,744 ล้านบาท เพิ่มขึ้น 266% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 492% จากไตรมาสก่อน สูงกว่าประมาณการของฝ่ายวิจัย 48%
ปัจจัยสำคัญมาจากธุรกิจปิโตรเคมีที่สามารถบวกราคาพรีเมียมจากราคาตลาดได้มากกว่าคาด ประกอบกับภาวะอุปทานตึงตัว ส่งผลให้ส่วนต่างราคาผลิตภัณฑ์ HDPE, PP และ PVC เพิ่มขึ้น 17-45% จากปีก่อน และเพิ่มขึ้น 37-62% จากไตรมาสก่อน รวมถึงบริษัทสามารถเพิ่มสัดส่วนการจำหน่ายสินค้ามูลค่าเพิ่มสูง หรือ HVA ซึ่งมีอัตรากำไรสูงขึ้น
ปัจจัยดังกล่าวช่วยชดเชยปริมาณการขายผลิตภัณฑ์ปิโตรเคมีที่เพิ่มขึ้นเพียง 2% จากปีก่อน และลดลง 25% จากไตรมาสก่อน จากการหยุดเดินเครื่องโรงงานระยองโอเลฟินส์ หรือ ROC ตลอดทั้งไตรมาส และการหยุดเดินเครื่องโครงการลองเซิน ปิโตรเคมิคอลส์ หรือ LSP เป็นเวลาประมาณครึ่งไตรมาส
ส่วนธุรกิจซีเมนต์มีกำไรเพิ่มขึ้นตามการปรับราคาขายและความต้องการใช้ปูนซีเมนต์ในเวียดนาม ขณะที่ธุรกิจวัสดุก่อสร้างได้รับประโยชน์จากการเร่งลงทุนของภาครัฐ ด้านธุรกิจบรรจุภัณฑ์มี EBITDA เพิ่มขึ้น 37% จากปีก่อน และเพิ่มขึ้น 25% จากไตรมาสก่อน จากการปรับราคาขาย รวมถึงผลประกอบการในอินโดนีเซียและเวียดนามที่ฟื้นตัว
บล.กรุงศรี ปรับประมาณการกำไรปกติปี 2569 เพิ่มขึ้น 31% เป็น 18,892 ล้านบาท สะท้อนผลประกอบการธุรกิจปิโตรเคมีที่สูงกว่าคาดและการปรับเพิ่มประมาณการกำไรของ SCGP พร้อมคาดว่ากำไรครึ่งปีหลังจะเติบโตจากช่วงเดียวกันของปีก่อน จากการปรับราคาขาย การลดค่าใช้จ่าย และภาวะอุปทานปิโตรเคมีส่วนเกินที่ทยอยลดลงตามการปรับโครงสร้างกำลังการผลิตทั่วโลก
ทั้งนี้ บล.กรุงศรีคงคำแนะนำ “ซื้อ” และเลือก SCC เป็นหนึ่งในหุ้นเด่น พร้อมปรับราคาเป้าหมายปี 2570 ขึ้นเป็น 315 บาท จากแนวโน้มการฟื้นตัวของทุกธุรกิจ ทั้งซีเมนต์ ปิโตรเคมี และบรรจุภัณฑ์ โดยคาดว่ากำไรปกติระหว่างปี 2569-2571 จะเติบโตเฉลี่ย 110% ต่อปี
ด้านบริษัทหลักทรัพย์ ทรีนีตี้ จำกัด ระบุในบทวิเคราะห์เมื่อวันที่ 23 ก.ค.69 ว่า กำไรสุทธิไตรมาส 2/2569 ของ SCC สูงกว่าที่ตลาดคาดประมาณ 42% ขณะที่บริษัทมีรายได้รวม 136,243 ล้านบาท เพิ่มขึ้น 9% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 10% จากไตรมาสก่อน ส่วน Adjusted Cash EBITDA อยู่ที่ 27,984 ล้านบาท เพิ่มขึ้น 47% จากปีก่อน และเพิ่มขึ้น 87% จากไตรมาสก่อน
ธุรกิจปิโตรเคมี หรือ SCGC เป็นปัจจัยขับเคลื่อนผลประกอบการหลัก โดยมี Adjusted EBITDA ไม่รวม LSP จำนวน 8,946 ล้านบาท เพิ่มขึ้น 227% จากไตรมาสก่อน ตามส่วนต่างราคาผลิตภัณฑ์ PE-Naphtha, PP-Naphtha และไวนิลที่ปรับตัวดีขึ้นท่ามกลางภาวะอุปทานตึงตัว
ขณะเดียวกัน โรงงาน Map Ta Phut Olefins หรือ MOC เดินเครื่องในระดับสูง 90-95% พร้อมเพิ่มสัดส่วนการจำหน่ายผลิตภัณฑ์ HVA อย่างไรก็ตาม โรงงาน LSP และ ROC ยังหยุดเดินเครื่องบางช่วงจากข้อจำกัดด้านวัตถุดิบ
ธุรกิจซีเมนต์และผลิตภัณฑ์ก่อสร้างมี Adjusted Cash EBITDA จำนวน 5,965 ล้านบาท เพิ่มขึ้น 12% จากปีก่อน และเพิ่มขึ้น 10% จากไตรมาสก่อน จากการปรับราคาปูนซีเมนต์ การลดต้นทุน และการฟื้นตัวของตลาดเวียดนาม ส่วน SCGP ได้แรงหนุนจากธุรกิจในอินโดนีเซียและการเติบโตในเวียดนาม ขณะที่ SCGD ยังได้รับผลกระทบจากค่าใช้จ่ายครั้งเดียวในการปรับโครงสร้างฐานการผลิต
สำหรับแนวโน้มครึ่งปีหลัง บล.ทรีนีตี้ประเมินว่า SCC มีโอกาสรักษาระดับกำไรไว้ที่ประมาณ 8,000-9,000 ล้านบาท หากส่วนต่างราคาปิโตรเคมียังทรงตัวในระดับสูง และโรงงาน LSP กับ ROC สามารถกลับมาเดินเครื่องได้มากขึ้น พร้อมคงประมาณการกำไรสุทธิทั้งปีที่ 29,000 ล้านบาท โดยกำไรครึ่งปีแรกคิดเป็นประมาณ 60% ของประมาณการ
บล.ทรีนีตี้ คงคำแนะนำ “ซื้อ” และราคาเป้าหมาย 294 บาท อิงมูลค่าหุ้นตามบัญชีที่ 1 เท่า จากมุมมองว่าส่วนต่างราคาผลิตภัณฑ์ปิโตรเคมีมีโอกาสผ่านจุดต่ำสุดแล้ว ขณะที่การเพิ่มสัดส่วนผลิตภัณฑ์ HVA ช่วยให้ SCC สามารถรักษาอัตรากำไรได้ดีกว่าระดับตลาด
ขณะที่บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์เมื่อวันที่ 23 ก.ค.69 ว่า กำไรสุทธิไตรมาส 2/2569 ของ SCC สูงกว่าประมาณการของฝ่ายวิจัยและตลาด 48% และ 44% ตามลำดับ จากรายได้รวมและอัตรากำไรขั้นต้นที่สูงกว่าคาด
บริษัทมี EBITDA จำนวน 26,600 ล้านบาท เพิ่มขึ้น 53% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 52% จากไตรมาสก่อน โดยได้รับแรงหนุนหลักจากผลการดำเนินงานของ SCGC ซึ่งได้ประโยชน์จากส่วนต่างราคาผลิตภัณฑ์โอเลฟินส์ที่แข็งแกร่งและกำไรจากสินค้าคงเหลือ
SCGC มี EBITDA จำนวน 11,000 ล้านบาท เพิ่มขึ้น 512% จากปีก่อน และเพิ่มขึ้น 79% จากไตรมาสก่อน โดยส่วนต่างราคา HDPE เฉลี่ยอยู่ที่ 526 ดอลลาร์ต่อตัน เพิ่มขึ้น 45% จากปีก่อน และ 62% จากไตรมาสก่อน ส่วน PP อยู่ที่ 506 ดอลลาร์ต่อตัน เพิ่มขึ้น 32% จากปีก่อน และ 53% จากไตรมาสก่อน
ปัจจัยดังกล่าวช่วยชดเชยปริมาณการขายผลิตภัณฑ์ PE, PP และ PVC ที่อยู่ในระดับ 646,000 ตัน เพิ่มขึ้น 2% จากปีก่อน แต่ลดลง 25% จากไตรมาสก่อน จากผลกระทบของการหยุดผลิตที่โรงงาน ROC ขณะที่ SCGC มีกำไรจากสินค้าคงเหลือ 1,100 ล้านบาท เทียบกับขาดทุน 913 ล้านบาทในไตรมาส 2/2568
ธุรกิจซีเมนต์และผลิตภัณฑ์ก่อสร้างมี EBITDA ประมาณ 6,000 ล้านบาท เพิ่มขึ้น 31% จากปีก่อน และ 8% จากไตรมาสก่อน ตามราคาขายปูนซีเมนต์และปริมาณการขายที่ฟื้นตัว ส่วน SCGP มี EBITDA จำนวน 5,800 ล้านบาท เพิ่มขึ้น 37% จากปีก่อน และเพิ่มขึ้น 25% จากไตรมาสก่อน
อย่างไรก็ตาม บล.ดาโอ คาดว่ากำไรไตรมาส 3/2569 จะชะลอตัวจากไตรมาสก่อน เนื่องจากปริมาณการขายผลิตภัณฑ์ปิโตรเคมีลดลงจากการหยุดเดินเครื่อง ROC และ LSP ตลอดทั้งไตรมาส รวมถึงส่วนต่างราคาผลิตภัณฑ์โอเลฟินส์ที่มีแนวโน้มกลับเข้าสู่ระดับปกติมากขึ้น
บล.ดาโอ ปรับประมาณการกำไรสุทธิปี 2569 และ 2570 เพิ่มขึ้น 13% และ 16% เป็น 20,400 ล้านบาท และ 17,600 ล้านบาท ตามลำดับ พร้อมระบุว่า SCC ประกาศจ่ายเงินปันผลระหว่างกาลงวดครึ่งปีแรกในอัตรา 3.50 บาทต่อหุ้น โดยจะขึ้นเครื่องหมาย XD วันที่ 5 สิงหาคม 2569
บล.ดาโอคงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายเป็น 290 บาท จากเดิม 280 บาท อิงวิธีประเมินมูลค่าแบบรวมส่วนธุรกิจ หรือ SOTP หลังปรับเพิ่มประมาณการกำไรและราคาเป้าหมายของ SCGP
ขณะเดียวกันบริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ระบุในบทวิเคราะห์เมื่อวันที่ 23 ก.ค.69 ว่า หากไม่รวมกำไรจากสินค้าคงเหลือสุทธิกับผลขาดทุนจากการด้อยค่าของ SCGD บริษัทจะมีกำไรจากการดำเนินงานปกติประมาณ 10,800 ล้านบาท เพิ่มขึ้น 224% จากปีก่อน และเพิ่มขึ้น 497% จากไตรมาสก่อน สูงกว่าประมาณการเดิมที่ 7,600 ล้านบาทอย่างมาก โดยมีแรงหนุนหลักจากธุรกิจเคมิคอลส์และ SCGP
ธุรกิจซีเมนต์และผลิตภัณฑ์ก่อสร้างมีกำไร 2,850 ล้านบาท เพิ่มขึ้น 205% จากปีก่อน แต่ลดลง 3% จากไตรมาสก่อน โดยรายได้เพิ่มขึ้นตามการปรับราคาปูนซีเมนต์ การฟื้นตัวของเวียดนาม และการลงทุนในโครงการภาครัฐ
ด้านธุรกิจเคมิคอลส์มีกำไรจากสินค้าคงเหลือ 1,080 ล้านบาท แม้ได้รับผลกระทบจากการหยุดผลิตของ ROC ตลอดทั้งไตรมาส และ LSP เป็นเวลาประมาณ 1 เดือนครึ่ง ทำให้ปริมาณการขายลดลง 28% จากไตรมาสก่อน แต่เพิ่มขึ้น 11% จากปีก่อน อยู่ที่ประมาณ 489,000 ตัน
ทั้งนี้ โรงงาน MOC เดินเครื่องในระดับ 90–95% และเน้นจำหน่ายผลิตภัณฑ์ HVA ที่มีอัตรากำไรสูง ประกอบกับส่วนต่างราคา HDPE-Naphtha เพิ่มขึ้นเป็น 526 ดอลลาร์ต่อตัน ส่วน PP-Naphtha อยู่ที่ 438 ดอลลาร์ต่อตัน และ PVC-EDC/C2 อยู่ที่ 388 ดอลลาร์ต่อตัน ส่งผลให้ธุรกิจเคมิคอลส์มีกำไรประมาณ 4,800 ล้านบาท เพิ่มขึ้น 347% จากไตรมาสก่อน
SCC ยังบันทึกส่วนแบ่งกำไรจากเงินลงทุนประมาณ 2,200 ล้านบาท และมีรายได้เงินปันผล 2,100 ล้านบาทตามฤดูกาล ส่งผลให้กำไรครึ่งปีแรกอยู่ที่ 17,800 ล้านบาท คิดเป็น 94% ของประมาณการเฉลี่ยตลาด
นอกจากนี้ ฐานะการเงินของ SCC แข็งแกร่งขึ้น โดยเงินกู้ลดลง 17,700 ล้านบาทนับจากต้นปี ขณะที่บริษัทได้รับเงินสดประมาณ 24,900 ล้านบาทจากการขายหุ้น CAP ส่งผลให้อัตราส่วนหนี้สินสุทธิต่อ EBITDA ลดลงเหลือ 3.7 เท่า จาก 5.5 เท่า ณ สิ้นปีก่อน และเพิ่มโอกาสที่บริษัทจะจ่ายเงินปันผลทั้งปีสูงกว่าปีก่อน
สำหรับไตรมาส 3/2569 คาดว่าส่วนต่างราคาปิโตรเคมีอาจลดลงจากไตรมาส 2 หลังสถานการณ์ที่กระทบอุปทานเริ่มคลี่คลาย ประกอบกับเข้าสู่ฤดูฝนซึ่งกดดันธุรกิจซีเมนต์ และไม่มีรายได้เงินปันผลก้อนใหญ่ อย่างไรก็ตาม กำไรยังมีแนวโน้มเติบโตสูงจากช่วงเดียวกันของปีก่อน เนื่องจากฐานกำไรเดิมอยู่ในระดับต่ำ
บล.แลนด์ แอนด์ เฮ้าส์ คงคำแนะนำ “ซื้อ” ให้ราคาเป้าหมาย 268 บาท จากผลประกอบการไตรมาส 2/2569 ที่แข็งแกร่ง การจ่ายเงินปันผลระหว่างกาลสูงกว่าคาด และฐานะการเงินที่ปรับตัวดีขึ้นอย่างมีนัยสำคัญ