
MGC บวกต่อ 2% เก็งงบ Q2 กำไรนิวไฮ 350 ล้านบาท โบรกชูเป้า 20.20 บ.
MGC บวกต่อ 2% หลัง บล.หยวนต้าคำแนะนำ “ซื้อ” ราคาเป้าหมาย 20.20 บาท คาดกำไรไตรมาส 2/69 ทำนิวไฮ 350 ล้านบาท รับแรงหนุนส่งมอบ XPENG-ZEEKR พร้อมมองธุรกิจเทคโนโลยีเป็นอัพไซด์ระยะยาว
ผู้สื่อข่าวรายงานว่า วันนี้ (30 ก.ค. 69) ราคาหุ้น บริษัท มิลเลนเนียม กรุ๊ป คอร์ปอเรชั่น (เอเชีย) จำกัด (มหาชน) หรือ MGC ณ เวลา 10:24 น. อยู่ที่ระดับ 10.20 บาท บวก 0.25 บาท หรือ 2.51% สูงสุดที่ระดับ 10.60 บาท ต่ำสุดที่ระดับ 10.10 บาท ด้วยมูลค่าการซื้อขาย 84.31 ล้านบาท
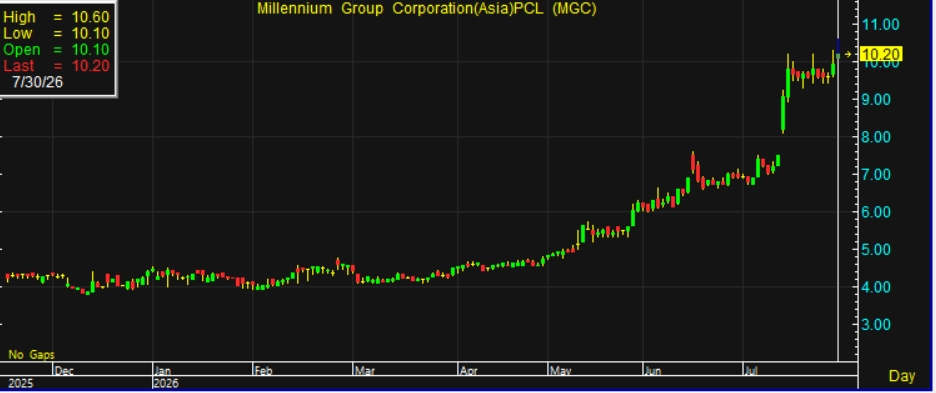
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) ระบุว่า MGC จะมีกำไรปกติในไตรมาส 2/2569 อยู่ที่ 350 ล้านบาท เพิ่มขึ้น 24% จากไตรมาสก่อน และ 509% จากช่วงเดียวกันของปีก่อน ซึ่งนับเป็นระดับสูงสุดเป็นประวัติการณ์ โดยมีปัจจัยหนุนจากการเร่งส่งมอบรถยนต์ไฟฟ้าแบรนด์ XPENG และ ZEEKR
สำหรับแนวโน้มผลประกอบการปี 2569-2570 บล.หยวนต้า คาดกำไรปกติจะอยู่ที่ 1,272 ล้านบาท เพิ่มขึ้น 86% จากปีก่อน และ 1,447 ล้านบาท เพิ่มขึ้น 14% ตามลำดับ โดยได้รับแรงสนับสนุนจากการรับรู้ผลการดำเนินงานของ Neo Mobility เต็มปี การเติบโตของยอดขายรถยนต์ XPENG การทยอยเปิดตัวรถยนต์รุ่นใหม่อีก 3-4 รุ่น ในช่วงครึ่งหลังของปี 2569 ถึงครึ่งแรกของปี 2570 รวมถึงอัตรากำไรขั้นต้น (GPM) ที่ปรับตัวดีขึ้นอย่างมีนัยสำคัญ
นอกจากนี้ บล.หยวนต้า มองว่า MGC กำลังอยู่ในช่วงเปลี่ยนผ่านจากการเป็น ผู้จำหน่ายรถยนต์ ไปสู่ ผู้แทนจำหน่ายสินค้าเทคโนโลยีแห่งอนาคต โดยความร่วมมือกับ XPENG ไม่เพียงสร้างโอกาสการเติบโตจากตลาดรถยนต์ไฟฟ้าอัจฉริยะ (Smart EV) แต่ยังอาจต่อยอดสู่ธุรกิจ หุ่นยนต์ฮิวแมนนอยด์ (Humanoid Robot) ในอนาคต ซึ่งยังไม่ได้รวมอยู่ในประมาณการปัจจุบัน จึงถือเป็น Upside Risk ต่อประมาณการผลประกอบการ
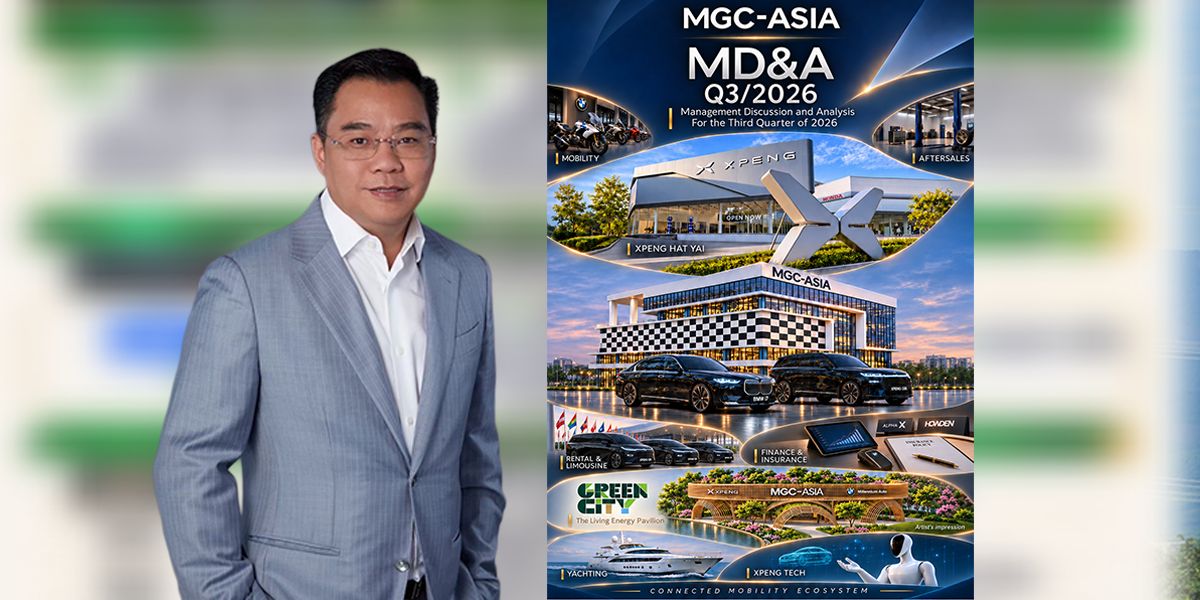
ด้านการลงทุน บล.หยวนต้า ระบุว่า MGC มีจุดเด่นจาก อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ราว 7% ต่อปี ขณะที่ซื้อขายบนระดับ PER ปี 2569 เพียง 6.6 เท่า จึงเป็นหุ้นเติบโตที่ให้ผลตอบแทนจากเงินปันผลในระดับสูง พร้อมเริ่มต้นคำแนะนำ “ซื้อ” ให้ราคาเป้าหมาย 20.20 บาท