
RATCH บวกต่อ 3% รับดาต้าเซ็นเตอร์-PDP2569-Direct PPA โบรกแนะ “Outperform” เป้า 43 บาท
RATCH บวกต่อ 3% รับโอกาสต่อยอดพื้นที่ RATCHGEN พัฒนาดาต้าเซ็นเตอร์ รองรับความต้องการไฟฟ้าสูงสุด 1,400 เมกะวัตต์ พ่วง PDP2569-Direct PPA หนุน KGI แนะ “Outperform” เป้า 43 บาท
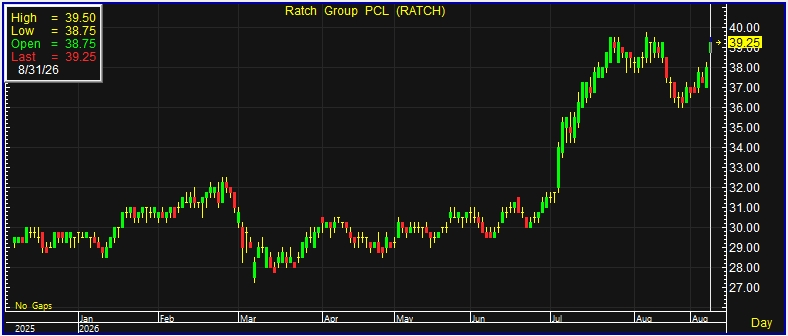
ผู้สื่อข่าวรายงานว่า วันนี้ (31 ส.ค.69) ราคาหุ้น บริษัท ราช กรุ๊ป จำกัด (มหาชน) หรือ RATCH ณ เวลา 10:28 น. อยู่ที่ระดับ 39.25 บาท บวก 1.25 บาท หรือ 3.29% ราคาสูงสุด 39.50 บาท ราคาต่ำสุด 38.75 บาท ด้วยมูลค่าซื้อขาย 259.81 ล้านบาท
บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) หรือ KGI ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อการประชุมนักวิเคราะห์ของ บริษัท ราช กรุ๊ป จำกัด (มหาชน) หรือ RATCH หลังบริษัทส่งสัญญาณปรับกลยุทธ์สู่การเติบโตเชิงรุกมากขึ้น โดยให้ความสำคัญกับธุรกิจพลังงานทดแทน การขยายการลงทุนในต่างประเทศ และโอกาสพัฒนาดาต้าเซ็นเตอร์บนพื้นที่โรงไฟฟ้าราชบุรี
ประเด็นสำคัญคือศักยภาพของ RATCHGEN โรงไฟฟ้าขนาดกำลังผลิตรวม 3.7 กิกะวัตต์ ตั้งอยู่บนพื้นที่ประมาณ 2,000 ไร่ ซึ่งถือเป็นสินทรัพย์หลักที่ตลาดอาจยังไม่ได้สะท้อนมูลค่าอย่างเต็มที่ โดยบริษัทมีทางเลือกในการสร้างมูลค่าเพิ่มทั้งการต่ออายุสัญญาซื้อขายไฟฟ้า หรือ PPA และการนำพื้นที่พร้อมโครงสร้างพื้นฐานเดิมไปพัฒนาโครงการดาต้าเซ็นเตอร์
แม้การต่ออายุ PPA จะเพิ่มกำลังผลิตได้สูงสุดประมาณ 2.1 กิกะวัตต์ แต่ RATCH ลดความสำคัญของแนวทางดังกล่าวลง ท่ามกลางความไม่แน่นอนเกี่ยวกับเงื่อนไขภายใต้แผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย พ.ศ. 2569 หรือ PDP2569 พร้อมหันมาให้ความสำคัญกับโอกาสพัฒนาดาต้าเซ็นเตอร์มากขึ้น
ปัจจุบันมีลูกค้าประมาณ 5-6 ราย แสดงความต้องการใช้ไฟฟ้าสำหรับดาต้าเซ็นเตอร์รวมสูงสุดถึง 1,400 เมกะวัตต์ โดย KGI มองว่า การใช้ประโยชน์จากโครงสร้างพื้นฐานที่มีอยู่เดิม ทั้งที่ดิน แหล่งน้ำ ระบบบริหารและบำรุงรักษา รวมถึงโครงสร้างพื้นฐานด้านไฟฟ้า มีโอกาสสร้างผลตอบแทนสูงกว่าการต่ออายุ PPA
อย่างไรก็ตาม ในกรณีเลือกต่ออายุ PPA โรงไฟฟ้าแต่ละหน่วยผลิต หรือ Block ขนาด 720 เมกะวัตต์ คาดว่าจะเพิ่มมูลค่าต่อราคาเป้าหมายได้ประมาณ 0.39-0.97 บาทต่อหุ้น หากได้รับการต่ออายุสัญญาเป็นระยะเวลา 5-10 ปี
นอกจากนี้ RATCH ยังปรับกลยุทธ์การเติบโตเชิงรุก โดยมุ่งลงทุนในพลังงานทดแทนมากขึ้น เพื่อรองรับทิศทางสำคัญของ PDP2569 ขณะที่การขยายธุรกิจต่างประเทศเริ่มมีความคืบหน้า โดยเฉพาะตลาดอินโดนีเซีย ซึ่งบริษัทอยู่ระหว่างเข้าประมูลโครงการกำลังผลิตรวมสูงสุด 1 กิกะวัตต์ บริเวณพื้นที่โรงไฟฟ้า Paiton
ส่วนออสเตรเลีย บริษัทจะเน้นลงทุนในโครงการพลังงานลมและพลังงานแสงอาทิตย์ ขณะที่สาธารณรัฐประชาธิปไตยประชาชนลาวอยู่ระหว่างพัฒนาโรงไฟฟ้าข้ามพรมแดน เพื่อส่งออกกระแสไฟฟ้าไปยังประเทศเวียดนาม
ด้านฐานะการเงิน RATCH มีอัตราส่วนหนี้สินสุทธิต่อทุน หรือ Net D/E อยู่ที่ 1.2 เท่า ใกล้ระดับเป้าหมายภายในที่ 1.3 เท่า แต่บริษัทยังพร้อมเพิ่มภาระหนี้ หากพบโอกาสลงทุนที่มีความน่าสนใจและมีศักยภาพการเติบโตสูง
ขณะเดียวกัน บริษัทส่งสัญญาณลดเงินปันผลเพื่อเก็บรักษากระแสเงินสดรองรับการลงทุน โดยคาดว่าเงินปันผลงวดครึ่งหลังปี 2569 จะลดลงเหลือหุ้นละ 0.70 บาท จากเดิมหุ้นละ 0.80 บาท สะท้อนการให้น้ำหนักกับการลงทุนในพลังงานทดแทนและการขยายธุรกิจต่างประเทศมากขึ้น
สำหรับแนวโน้มผลประกอบการ KGI ปรับลดประมาณการกำไรหลักปี 2569 และปี 2570 ลง 20% และ 10% ตามลำดับ เพื่อสะท้อนต้นทุนทางการเงินและภาษีที่สูงขึ้น อย่างไรก็ตาม ได้ปรับเพิ่มประมาณการกำไรหลักปี 2571 ขึ้น 8% หลังรวมสมมติฐานการต่ออายุ PPA ของ RATCHGEN เป็นเวลา 10 ปี จำนวน 3 หน่วยผลิต ขนาดหน่วยละ 720 เมกะวัตต์ โดยกำหนดเริ่มดำเนินการเชิงพาณิชย์ในปี 2571
เบื้องต้นคาดว่ากำไรหลักไตรมาส 3/2569 จะปรับตัวดีขึ้นจากไตรมาสก่อน โดยได้รับแรงหนุนจากผลการดำเนินงานของโรงไฟฟ้าพลังน้ำที่แข็งแกร่งขึ้น ได้แก่ โรงไฟฟ้าพลังน้ำเซเปียน-เซน้ำน้อย หรือ PNPC และโรงไฟฟ้าน้ำงึม 2 หรือ NN2 รวมถึงผลการดำเนินงานของโรงไฟฟ้า Paiton ที่ปรับตัวดีขึ้น
ทั้งนี้ KGI ปรับเพิ่มคำแนะนำหุ้น RATCH เป็น “Outperform” พร้อมขยับไปใช้ราคาเป้าหมายปี 2570 ที่ 43 บาท จากเดิม 29 บาท ประเมินด้วยวิธีรวมมูลค่าแต่ละธุรกิจ หรือ SoTP และใช้อัตราต้นทุนทางการเงินถัวเฉลี่ย หรือ WACC ที่ 5% ลดลงจากเดิม 5.3% เพื่อสะท้อนโครงสร้างเงินทุนใหม่ของบริษัทที่มีต้นทุนหนี้ลดลง
KGI มองว่า ราคาหุ้น RATCH มีโอกาสปรับมูลค่าเพิ่มขึ้นเข้าสู่ระดับมูลค่าทางบัญชีต่อหุ้นที่ตั้งแต่ 46 บาทขึ้นไป โดยมีปัจจัยสนับสนุนจากวัฏจักรการขยายกำลังผลิตครั้งใหม่ภายใต้ PDP2569 และ Direct PPA รวมถึงกลยุทธ์การลงทุนเชิงรุกของฝ่ายบริหาร ซึ่งถือเป็นจุดเปลี่ยนสำคัญที่ไม่ค่อยเกิดขึ้นในช่วงหลายปีที่ผ่านมา
ขณะที่ราคาหุ้นในตลาดสะท้อนปัจจัยลบจากสินทรัพย์เดิมที่อ่อนแอไปเป็นส่วนใหญ่แล้ว นักลงทุนจึงอาจเริ่มยอมรับอัตราผลตอบแทนจากเงินปันผลที่ลดลงเหลือประมาณ 4% เพื่อแลกกับศักยภาพการเติบโตระยะยาวที่แข็งแกร่งขึ้น