
PRM บวกต่อ 2% โบรกชูครึ่งหลังแกร่ง รับ FSU เต็ม 100%-ขยายกองเรือ เคาะเป้า 12 บาท
PRM บวกต่อ 1.55% แตะ 9.80 บาท รับแนวโน้มครึ่งหลังปี 69 แข็งแกร่ง อานิสงส์เรือ FSU ใช้งานเต็ม 100% ธุรกิจ PCT ฟื้น-เดินหน้าขยายกองเรือ โบรกแนะ “ซื้อ” เป้า 12 บาท
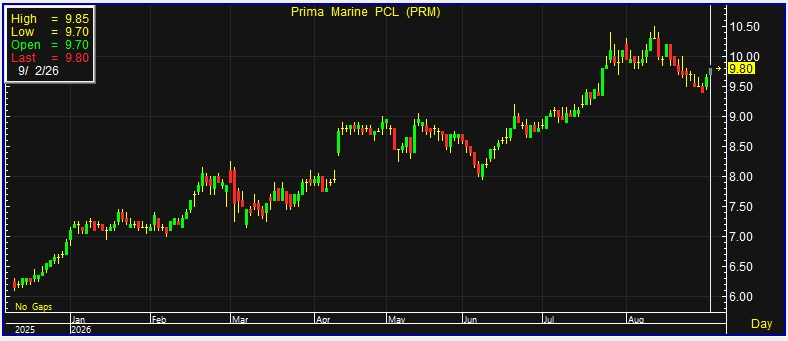
ผู้สื่อข่าวรายงานว่า วันนี้ (2 ก.ย.69) ราคาหุ้น บริษัท พริมา มารีน จำกัด (มหาชน) หรือ PRM ณ เวลา 10:38 น. อยู่ที่ระดับ 9.80 บาท บวก 0.15 บาท หรือ 1.55% ราคาสูงสุด 9.85 บาท ราคาต่ำสุด 9.70 บาท ด้วยมูลค่าซื้อขาย 15.07 ล้านบาท
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อแนวโน้มผลการดำเนินงานของ PRM ในช่วงครึ่งหลังปี 2569 โดยคาดว่ากำไรจะเติบโตจากช่วงเดียวกันของปีก่อน และขยายตัวจากไตรมาสก่อนอย่างต่อเนื่องในทุกไตรมาส ท่ามกลางปัจจัยสนับสนุนจากธุรกิจหลักและภาวะอุตสาหกรรมที่เอื้ออำนวย
สำหรับธุรกิจเรือขนส่งน้ำมันและปิโตรเคมีเหลว (PCT) คาดว่ารายได้ไตรมาส 3 ปี 2569 จะฟื้นตัวจากไตรมาสก่อน หลังบริษัทรับเรือใหม่ที่มีขนาดใหญ่กว่าเดิม ส่งผลให้กำลังการขนส่งเพิ่มขึ้น ขณะที่อัตรากำไรขั้นต้นมีแนวโน้มฟื้นตัวตามการปรับค่าขนส่งให้สอดคล้องกับราคาน้ำมันที่สูงขึ้น
ด้านธุรกิจเรือกักเก็บน้ำมัน (FSU) จำนวน 5 ลำ คาดว่าจะมีอัตราการใช้เรือ (Utilization Rate) เต็ม 100% ตลอดช่วงครึ่งหลังปี 2569 เพิ่มขึ้นจาก 97.8% ในไตรมาส 3 และ 81.8% ในไตรมาส 4 ปี 2568 ตามความต้องการกักเก็บน้ำมันที่เพิ่มขึ้น โดย PRM อยู่ระหว่างเจรจากับลูกค้าเพื่อขยายสัญญาระยะยาวเพิ่มเติม
ขณะที่อุตสาหกรรมขนส่งน้ำมันดิบยังแข็งแกร่ง ได้แรงหนุนจากค่าขนส่งและอุปสงค์ที่อยู่ในระดับสูง อย่างไรก็ตาม บริษัทจะใช้ความระมัดระวังในการขยายธุรกิจ เนื่องจากราคาเรือบรรทุกน้ำมันดิบขนาดใหญ่พิเศษ (VLCC) มือสองปรับตัวสูงกว่าค่าเฉลี่ยในอดีตและราคาเรือต่อใหม่
นอกจากนี้ การสำรวจและผลิตปิโตรเลียมในอ่าวไทยที่เพิ่มขึ้น ยังเปิดโอกาสให้บริษัทขยายธุรกิจเรือสนับสนุนงานสำรวจและผลิตปิโตรเลียมกลางทะเล (OSV) โดยอยู่ระหว่างมองหาโอกาสเพิ่มประเภทเรือและขยายฐานลูกค้าใหม่
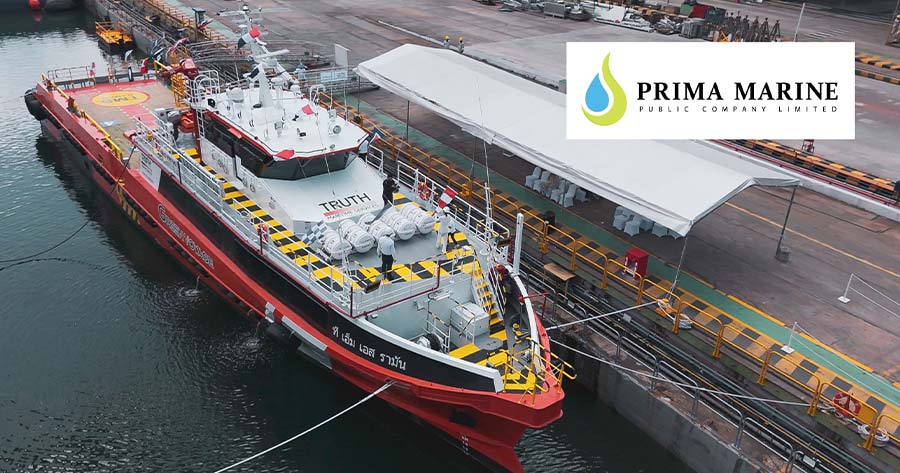
PRM มีกองเรือรวม 72 ลำ ณ สิ้นไตรมาส 2 ปี 2569 และคาดว่าจะเพิ่มเป็น 73 ลำภายในสิ้นปีนี้ จากการรับเรือ PCT เพิ่มสุทธิ 1 ลำ หลังรับเรือใหม่ 2 ลำและขายเรือเดิม 1 ลำ ก่อนเพิ่มเป็น 78 ลำภายในสิ้นปี 2570 จากการรับเรือเพิ่มอีก 5 ลำ นอกจากนี้ บริษัทยังสั่งต่อเรือขนส่งน้ำมันลำใหม่ 2 ลำ ซึ่งคาดว่าจะรับมอบในเดือนมีนาคม 2571
ฝ่ายวิจัยประเมินว่า แนวโน้มกำไรในช่วงครึ่งหลังปี 2569 ยังแข็งแกร่ง จากอัตราการใช้เรือ FSU ที่เต็ม 100% ความต้องการกักเก็บน้ำมันสูงในช่วงสงคราม ค่าเงินบาทเทียบดอลลาร์ในไตรมาส 3 ที่อ่อนค่าลงมากกว่า 3% จากปีก่อน ซึ่งเป็นปัจจัยสนับสนุนรายได้ของลูกค้าโรงกลั่น ตลอดจนการฟื้นตัวของภาคการท่องเที่ยวเข้าสู่ช่วงไฮซีซันในไตรมาส 4
บล.หยวนต้าคาดกำไรปกติปี 2569 ของ PRM อยู่ที่ประมาณ 2.2 พันล้านบาท เพิ่มขึ้น 13% จากปีก่อน พร้อมคาดเงินปันผลงวดครึ่งหลังที่ 0.33 บาทต่อหุ้น คิดเป็นอัตราผลตอบแทนประมาณ 3.5% จึงคงคำแนะนำ “ซื้อ” และราคาเป้าหมาย ณ สิ้นปี 2569 ที่ 12 บาท อ้างอิงบทวิเคราะห์วันที่ 1 กันยายน 2569