
IRPC บวกต่อ 4% โบรกชี้ค่าการกลั่น Q3 แกร่งหนุนกำไร
IRPC บวกต่อ 4.44% แตะ 2.82 บาท มูลค่าซื้อขายกว่า 700 ล้านบาท รับแนวโน้มส่วนต่างราคาน้ำมันเบนซิน-ดีเซลไตรมาส 3/69 ยังอยู่ระดับแข็งแกร่ง แม้ธุรกิจปิโตรเคมีชะลอสู่ภาวะปกติ
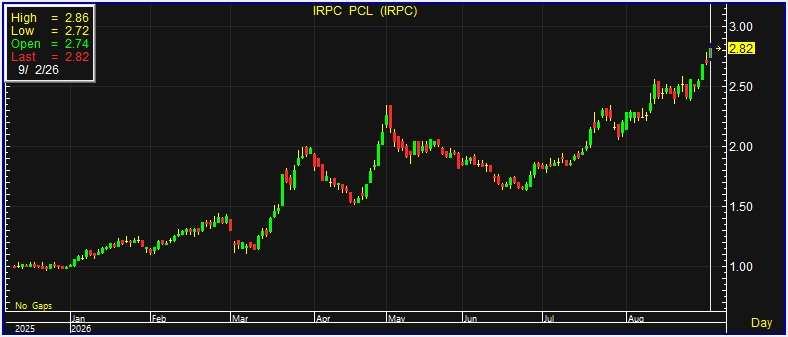
ผู้สื่อข่าวรายงานว่า วันนี้ (2 ก.ย.69) ราคาหุ้น บริษัท ไออาร์พีซี จำกัด (มหาชน) หรือ IRPC ณ เวลา 14:00 น. อยู่ที่ระดับ 2.82 บาท บวก 0.12 บาท หรือ 4.44% ราคาสูงสุด 2.86 บาท ราคาต่ำสุด 2.72 บาท ด้วยมูลค่าซื้อขาย 700.13 ล้านบาท
บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์ว่า แนวโน้มส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมของ IRPC ในไตรมาส 3/2569 มีโอกาสอ่อนตัวลงเล็กน้อยจากไตรมาสก่อน หลังส่วนต่างราคาน้ำมันเบนซินและน้ำมันดีเซลในไตรมาส 2/2569 อยู่ในระดับสูงเป็นพิเศษที่เฉลี่ย 29 และ 63 ดอลลาร์สหรัฐต่อบาร์เรล ตามลำดับ
IRPC คาดว่าส่วนต่างราคาน้ำมันเบนซินในไตรมาส 3/2569 จะอยู่ที่ประมาณ 25-30 ดอลลาร์ต่อบาร์เรล และส่วนต่างราคาน้ำมันดีเซลอยู่ที่ 57-62 ดอลลาร์ต่อบาร์เรล โดยมีแรงกดดันจากโควตาส่งออกเชื้อเพลิงของจีนที่เพิ่มขึ้น รวมถึงอุปสงค์ที่ชะลอตัวท่ามกลางราคาพลังงานระดับสูง
อย่างไรก็ตาม อุปสงค์จากการเดินทางตามฤดูกาลและภาวะหยุดชะงักของโรงกลั่นในรัสเซีย คาดว่าจะช่วยประคองส่วนต่างราคาน้ำมันเบนซินและดีเซลให้อยู่ในระดับค่อนข้างแข็งแกร่ง ขณะที่ความไม่แน่นอนทางภูมิรัฐศาสตร์ในตะวันออกกลางยังเป็นปัจจัยบวกที่อาจหนุนส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมและราคาน้ำมัน


สำหรับธุรกิจปิโตรเคมี คาดว่าส่วนต่างราคาผลิตภัณฑ์จะกลับเข้าสู่ระดับปกติในไตรมาส 3/2569 หลังปรับตัวขึ้นอย่างมากในไตรมาสก่อน เนื่องจากอุปทานเริ่มกลับเข้าสู่ตลาด โรงงานในเอเชียทยอยกลับมาเดินเครื่อง และมีกำลังการผลิตใหม่เพิ่มขึ้น โดย IRPC ประเมินส่วนต่างราคา PP-naphtha ที่ 310-360 ดอลลาร์ต่อตัน HDPE-naphtha ที่ 340-390 ดอลลาร์ต่อตัน และ ABS-naphtha ที่ 645-695 ดอลลาร์ต่อตัน
ด้านฐานะการเงินยังอยู่ในระดับบริหารจัดการได้ โดย ณ สิ้นครึ่งแรกของปี 2569 บริษัทมีอัตราส่วนหนี้สินที่มีภาระดอกเบี้ยสุทธิต่อส่วนของผู้ถือหุ้นอยู่ที่ 0.5 เท่า ต่ำกว่าเพดานภายในที่กำหนดไว้ 1 เท่า พร้อมเดินหน้าสร้างรายได้จากสินทรัพย์ ลดภาระหนี้และต้นทุน รวมถึงศึกษาการใช้ประโยชน์จากที่ดินว่างประมาณ 1,000 ไร่ในจังหวัดระยอง
ขณะเดียวกัน บริษัทตั้งเป้าเพิ่มสัดส่วนผลิตภัณฑ์เฉพาะทางเป็น 50% ของพอร์ต จากปัจจุบันประมาณ 45% เพื่อเพิ่มประสิทธิภาพการใช้สินทรัพย์และลดความผันผวนของกำไรในระยะกลาง ส่วนการจ่ายเงินปันผลระหว่างกาลยังไม่มีข้อยืนยันจากผู้บริหาร แม้ครึ่งแรกของปี 2569 มีกำไร 1.08 หมื่นล้านบาท และมีงบลงทุนทั้งปีค่อนข้างต่ำที่ 3 พันล้านบาท
ทั้งนี้ บล.กสิกรไทยคงคำแนะนำ “ซื้อ” IRPC พร้อมราคาเป้าหมาย 2.30 บาท อิงมูลค่าหุ้นต่อมูลค่าทางบัญชีที่ 0.57 เท่า โดยมองว่าความเสี่ยงด้านลบจะถูกจำกัดจากฐานะการเงินที่แข็งแกร่งขึ้น การสร้างรายได้จากสินทรัพย์อย่างต่อเนื่อง และมาตรการเพิ่มประสิทธิภาพด้านต้นทุน