
DELTA เด้ง 2% ลุ้นกำไรครึ่งปีหลังฟื้น รับดีมานด์ AI-ดาต้าเซ็นเตอร์ โบรกชูเป้า 300 บาท
DELTA บวก 2% รับแรงหนุนมุมมองเชิงบวกต่อดีมานด์ AI-ดาต้าเซ็นเตอร์ ขณะที่ บล.กสิกรไทย คาดอัตรากำไรขั้นต้นฟื้นใกล้ 30% ในครึ่งหลังปี 69 หนุนกำไรเร่งตัว พร้อมปรับคำแนะนำเป็น “ซื้อ” ราคาเป้าหมาย 300 บาท
ผู้สื่อข่าวรายงานว่า วันนี้ (4 ก.ย.69) ราคาหุ้น หุ้น บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA ณ เวลา 10:31 น. อยู่ที่ระดับ 249.00 บาท บวก 6.00 บาท หรือ 2.47% ราคาสูงสุด 251.00 บาท ราคาต่ำสุด 246.00 บาท ด้วยมูลค่าซื้อขาย 1,511.35 ล้านบาท
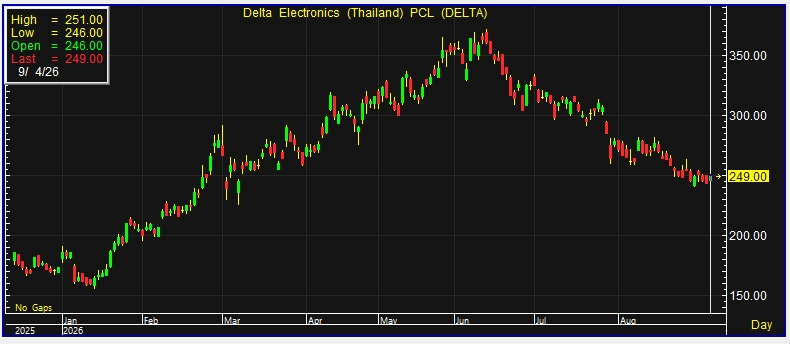
บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์เมื่อวันที่ 3 ก.ย.69 ว่า การปรับตัวลงของราคาหุ้น บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA ในช่วงที่ผ่านมา มองว่าเป็นเพียงการปรับฐานระยะสั้น มากกว่าจะสะท้อนการเปลี่ยนแปลงของปัจจัยพื้นฐาน โดยราคาหุ้นปรับตัวลงประมาณ 34% จากจุดสูงสุดในเดือนมิถุนายน 2569 ใกล้เคียงกับการปรับฐานราว 36% ในไตรมาส 1/2566
สำหรับการปรับฐานในปี 2566 ขณะนั้นอัตรากำไรขั้นต้น (GPM) ของ DELTA ได้รับแรงกดดันจากปัญหาขาดแคลนชิ้นส่วนและต้นทุนวัตถุดิบที่ปรับตัวสูงขึ้น แม้อุปสงค์ยังอยู่ในระดับแข็งแกร่ง ซึ่งจากข้อมูลในอดีตพบว่า ผลกระทบต่ออัตรากำไรจากปัจจัยด้านอุปทานในลักษณะดังกล่าวมักทยอยคลี่คลายภายใน 1-3 ไตรมาส ขณะที่การปรับฐานของราคาหุ้นในระดับที่รุนแรงกว่ามักเกิดขึ้นเมื่อแรงกดดันด้านมูลค่าหุ้นเกิดขึ้นพร้อมกับความเสี่ยงเชิงโครงสร้างต่อแนวโน้มกำไร
ขณะเดียวกัน บล.กสิกรไทย ยังคงมีมุมมองเชิงบวกต่อแนวโน้มความต้องการลงทุนด้านปัญญาประดิษฐ์ (AI) โดยคาดว่างบลงทุนรวม (Capex) ของกลุ่มผู้ให้บริการคลาวด์รายใหญ่ หรือ Hyperscaler จะเพิ่มขึ้นสู่ประมาณ 8.50 แสนล้านดอลลาร์สหรัฐในปี 2569 เพิ่มขึ้น 81% จากปีก่อน จากระดับ 4.69 แสนล้านดอลลาร์ในปี 2568 ก่อนเพิ่มขึ้นต่อเนื่องสู่ประมาณ 1.3 ล้านล้านดอลลาร์ในปี 2570
นอกจากนี้ ประมาณการ Capex ของกลุ่ม Hyperscaler สำหรับปี 2569 ยังเพิ่มขึ้นเกือบเท่าตัวจากประมาณการเดิมที่ราว 4.70 แสนล้านดอลลาร์ ณ เดือนพฤศจิกายน 2568 ซึ่ง บล.กสิกรไทย มองว่าเป็นสัญญาณสนับสนุนว่าความต้องการลงทุนโครงสร้างพื้นฐานสำหรับ AI ยังคงอยู่ในช่วงเร่งตัว และเป็นปัจจัยบวกต่อธุรกิจที่เกี่ยวข้องกับระบบจ่ายไฟและระบบระบายความร้อนของ DELTA
ด้านความต้องการใช้พลังงานสำหรับ AI มีแนวโน้มเพิ่มขึ้นอย่างมีนัยสำคัญ โดยกำลังไฟฟ้าต่อ AI Rack อาจเพิ่มขึ้นจากประมาณ 120 กิโลวัตต์ในปัจจุบัน เป็น 1 เมกะวัตต์ภายในช่วง 2-3 ปีข้างหน้า หรือเพิ่มขึ้นมากกว่า 8 เท่า สะท้อนความหนาแน่นของการใช้พลังงานที่สูงขึ้น ขณะที่สถาปัตยกรรมระบบรุ่นใหม่มีแนวโน้มเปลี่ยนไปใช้ระบบ 800VDC และระบบระบายความร้อนด้วยของเหลว (Liquid Cooling) มากขึ้น
บล.กสิกรไทย ประเมินว่า การเปลี่ยนแปลงดังกล่าวจะช่วยเพิ่มมูลค่าผลิตภัณฑ์ของ DELTA ต่อ AI Rack ในระยะยาว โดยเฉพาะผลิตภัณฑ์ในกลุ่มระบบจ่ายไฟและระบบระบายความร้อน ซึ่งมีโอกาสได้รับประโยชน์โดยตรงจากการลงทุน Data Center และโครงสร้างพื้นฐาน AI ที่เพิ่มขึ้นทั่วโลก
สำหรับแนวโน้มอัตรากำไรขั้นต้น แม้ บล.กสิกรไทย คาดว่าราคาชิปจะยังทรงตัวในระดับสูงในช่วงครึ่งหลังปี 2569 แต่ประเมินว่า GPM ของ DELTA มีโอกาสฟื้นตัว หลังไตรมาส 2/2569 ลดลง 4.9 จุดเปอร์เซ็นต์จากไตรมาสก่อน มาอยู่ที่ 26.8% โดยมีปัจจัยกดดันหลักจากการปรับราคาของซัพพลายเออร์ประมาณ 2 จุดเปอร์เซ็นต์ ส่วนต่างราคาจัดซื้อประมาณ 0.5 จุดเปอร์เซ็นต์ และการตั้งสำรองสินค้าคงเหลือประมาณ 800 ล้านบาท คิดเป็นผลกระทบราว 1.4 จุดเปอร์เซ็นต์ รวมถึงสัดส่วนผลิตภัณฑ์ที่อ่อนตัวลง
อย่างไรก็ตาม บล.กสิกรไทย มองว่าปัจจัยกดดันดังกล่าวส่วนใหญ่เป็นปัจจัยชั่วคราว และมีแนวโน้มทยอยคลี่คลายในช่วงถัดไป ส่งผลให้อัตรากำไรขั้นต้นของ DELTA มีโอกาสฟื้นกลับเข้าใกล้ระดับ 30% ในช่วงครึ่งหลังปี 2569
ส่วนแนวโน้มผลประกอบการคาดว่าจะเห็นโมเมนตัมเร่งตัวขึ้น โดยคำสั่งซื้อบางส่วนที่เลื่อนออกไปจากไตรมาส 2/2569 มีแนวโน้มกลับเข้ามาในไตรมาส 3/2569 ขณะเดียวกันกำลังการผลิตใหม่ รวมถึงสัดส่วนผลิตภัณฑ์ระบบจ่ายไฟและระบบระบายความร้อนสำหรับ AI ที่เพิ่มขึ้น จะช่วยสนับสนุนทั้งยอดส่งมอบและการฟื้นตัวของอัตรากำไร
จากปัจจัยดังกล่าว บล.กสิกรไทย คาดว่ากำไรปกติของ DELTA จะมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ราว 32% ในช่วงปี 2569-2571 สะท้อนโอกาสการเติบโตตามวัฏจักรลงทุนโครงสร้างพื้นฐาน AI และความต้องการผลิตภัณฑ์ด้าน Power Electronics และ Cooling Solution ที่เพิ่มขึ้น
ทั้งนี้ บล.กสิกรไทย ปรับเพิ่มคำแนะนำ DELTA จาก “ถือ” เป็น “ซื้อ” พร้อมคงราคาเป้าหมายกลางปี 2570 ที่ 300 บาท และยังคงประมาณการกำไรเดิม โดยปัจจุบันหุ้นซื้อขายที่ Forward PER 12 เดือนประมาณ 78 เท่า หรือ +0.5SD เทียบกับ PER เป้าหมายของ บล.กสิกรไทย ที่ 92 เท่า หรือ +1.5SD ทำให้ระดับราคาหลังการปรับฐานมีความน่าสนใจสำหรับการเข้าลงทุนมากขึ้น