
DELTA บวกต่อ 7% รับดีมานด์ AI ดันกำไรปี 70 โตแรง โบรกอัพเป้า 320 บาท
DELTA บวกต่อ 7% รับความคาดหวังดีมานด์ผลิตภัณฑ์ AI เติบโต และโอกาสปรับราคาสินค้าชดเชยต้นทุนวัตถุดิบ หนุนกำไรปี 2570 เร่งตัว ก่อน บล.กรุงศรีอัพคำแนะนำเป็น “ซื้อ” พร้อมเคาะเป้าใหม่ 320 บาท
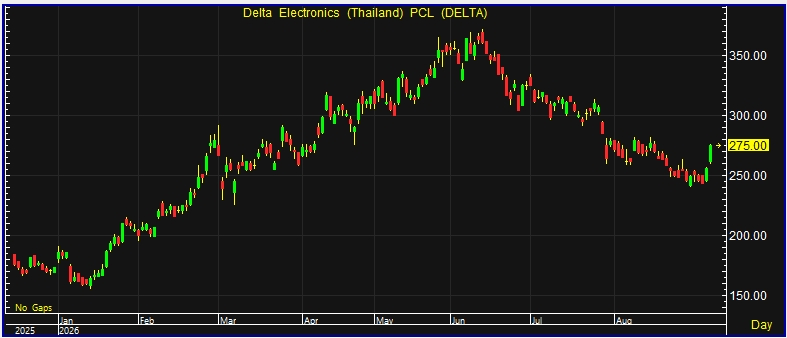
ผู้สื่อข่าวรายงานว่า วันนี้ (7 ก.ย.69) ราคาหุ้น บริษัทเดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA ณ เวลา 10:41 น. อยู่ที่ระดับ 275.00 บาท บวก 19.00 บาท หรือ 7.42% ราคาสูงสุด 276.00 บาท ราคาต่ำสุด 260.00 บาท ด้วยมูลค่าซื้อขาย 4,865.82 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) หรือ KSS ระบุในบทวิเคราะห์ว่าแนวโน้มผลประกอบการของ DELTA มีโอกาสฟื้นตัวในปี 2570 จากความสามารถในการปรับราคาสินค้า ประกอบกับความต้องการผลิตภัณฑ์ที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) ซึ่งเพิ่มขึ้นอย่างต่อเนื่อง
ก่อนหน้านี้ กำไรไตรมาส 2 ปี 2569 ของ DELTA ปรับตัวลดลง 33% จากไตรมาสก่อน ท่ามกลางความกังวลเกี่ยวกับการหดตัวของอัตรากำไรขั้นต้น ส่งผลให้ราคาหุ้นถูกกดดันอย่างหนักในช่วงหลายเดือนที่ผ่านมา
ฝ่ายวิจัยมีมุมมองสอดคล้องกับตลาดว่า DELTA อาจยังไม่สามารถปรับขึ้นราคาสินค้าเพื่อชดเชยต้นทุนวัตถุดิบที่เพิ่มสูงขึ้น โดยเฉพาะแผงวงจรพิมพ์ (PCB) และไดโอด ในช่วงไตรมาส 3 และไตรมาส 4 ปี 2569 ส่งผลให้อัตรากำไรขั้นต้นในช่วงครึ่งหลังของปี 2569 มีแนวโน้มทรงตัวอยู่ที่ประมาณ 29%
อย่างไรก็ตาม คาดว่า DELTA จะสามารถเริ่มปรับขึ้นราคาสินค้าได้ในช่วงต้นปี 2570 หรืออาจเร็วกว่านั้น จากแรงหนุนของความต้องการผลิตภัณฑ์ที่เกี่ยวข้องกับ AI โดยเฉพาะระบบระบายความร้อนด้วยของเหลวและอุปกรณ์จ่ายไฟ ซึ่งมีแนวโน้มเติบโตตามการลงทุนโครงสร้างพื้นฐาน AI ของผู้ให้บริการคลาวด์รายใหญ่ หรือ Hyperscalers
ทั้งนี้ ฝ่ายวิจัยยังคงประมาณการกำไรปี 2569 ไว้ที่ 32,800 ล้านบาท เพิ่มขึ้น 32% จากปีก่อน แต่ปรับเพิ่มประมาณการกำไรปี 2570-2571 ขึ้น 20% เพื่อสะท้อนความสามารถในการปรับราคาสินค้าเพื่อชดเชยต้นทุนวัตถุดิบที่เพิ่มขึ้นตั้งแต่ไตรมาส 2 ปี 2569
การปรับราคาสินค้าดังกล่าวคาดว่าจะส่งผลเชิงบวกต่อทั้งรายได้และอัตรากำไรขั้นต้นในช่วงปี 2570-2571 ขณะเดียวกัน ฝ่ายวิจัยยังปรับเพิ่มสมมติฐานรายได้ของกลุ่มผลิตภัณฑ์ Power Electronics เพื่อสะท้อนความต้องการที่เพิ่มขึ้นจากการลงทุนโครงสร้างพื้นฐาน AI ของกลุ่ม Hyperscalers
จากประมาณการใหม่ ฝ่ายวิจัยคาดว่าอัตราการเติบโตของกำไร DELTA จะเร่งตัวขึ้นสู่ระดับ 51% ในปี 2570 จากระดับ 42% ในปี 2569 โดยมีแรงขับเคลื่อนสำคัญจากการปรับราคาสินค้า การฟื้นตัวของอัตรากำไรขั้นต้น และความต้องการผลิตภัณฑ์สำหรับโครงสร้างพื้นฐาน AI ที่เพิ่มขึ้น
ทั้งนี้ บล.กรุงศรีปรับเพิ่มคำแนะนำหุ้น DELTA เป็น “ซื้อ” จากเดิม “ลดน้ำหนักการลงทุน” พร้อมปรับราคาเป้าหมายขึ้นเป็น 320 บาท จากเดิม 244 บาท หลังปรับเพิ่มประมาณการกำไร โดยมองว่าราคาหุ้นยังไม่สะท้อนโอกาสจากการปรับราคาสินค้าเพื่อชดเชยต้นทุนวัตถุดิบที่เพิ่มขึ้นอย่างเต็มที่