
CPALL เด้ง 3% ลุ้นกำไร Q4 โตแรง รับไฮซีซั่น-มาร์จิ้นขาขึ้น โบรกอัพเป้าใหม่ 63 บาท
CPALL เด้ง 3% บล.พาย คงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายเพิ่มเป็น 63 บาท หลังกำไรปกติไตรมาส 3/69 โต 16% คาดไตรมาส 4/69 เติบโตต่อเนื่อง รับแรงหนุนยอดขาย 7-Eleven และอัตรากำไรขั้นต้นที่ดีขึ้น
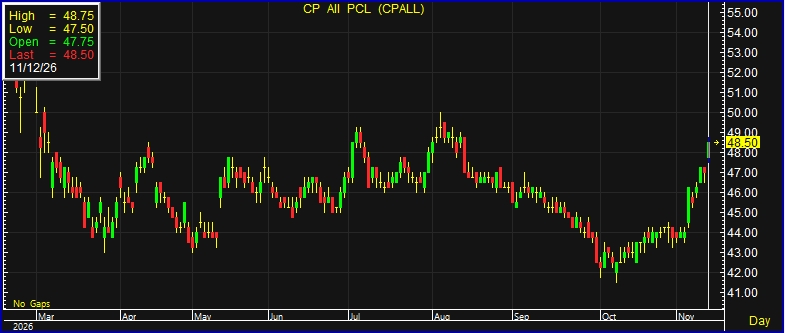
ผู้สื่อข่าวรายงานว่าวันนี้ (12 พ.ย.69) ณ เวลา 10:28 น. ราคาหุ้น บริษัท ซีพี ออลล์ จำกัด (มหาชน) หรือ CPALL อยู่ที่ระดับ 48.50 บาท บวก 1.50 บาท หรือ 3.19% สูงสุดที่ระดับ 48.75 บาท ต่ำสุดที่ระดับ 47.50 บาท ด้วยมูลค่าการซื้อขาย 1,832.42 ล้านบาท
บริษัทหลักทรัพย์ พาย จำกัด (มหาชน) ระบุบทวิเคราะห์หุ้น CPALL โดยยังคงคำแนะนำ “ซื้อ” พร้อมปรับเพิ่มมูลค่าพื้นฐานเป็น 63.00 บาทต่อหุ้น จากเดิม 61.00 บาท สะท้อนการปรับเพิ่มประมาณการกำไรปี 2569-2570 ขึ้น 9% เพื่อสะท้อนความสามารถในการควบคุมค่าใช้จ่ายของ CPAXT ที่ดีขึ้น ขณะที่ราคาหุ้นยังมี Valuation ที่น่าสนใจ และคาดหวังผลตอบแทนจากเงินปันผลในระดับ 3-4%
สำหรับผลประกอบการไตรมาส 3/2569 CPALL รายงานกำไรสุทธิ 6.2 พันล้านบาท ลดลง 7% จากช่วงเดียวกันของปีก่อน จากผลกระทบของค่าใช้จ่ายในการปิดสาขา Lotus’s Go Fresh อย่างไรก็ตาม หากพิจารณากำไรปกติอยู่ที่ 7.5 พันล้านบาท เพิ่มขึ้น 16% เมื่อเทียบกับงวดเดียวกันของปีก่อน และ 1% จากไตรมาสก่อนหน้าสูงกว่าที่ฝ่ายวิเคราะห์และตลาดคาดการณ์ โดยมีปัจจัยสนับสนุนหลักจากยอดขายสาขาเดิม (SSSG) ของธุรกิจ 7-Eleven ที่เติบโต 2.5% ช่วยชดเชยกำไรที่ลดลงของบริษัท ซีพี แอ็กซ์ตร้า จำกัด (มหาชน) หรือ CPAXT จากโครงการ Happitat
ทั้งนี้ ธุรกิจร้านสะดวกซื้อ (CVS) ยังคงเติบโตได้ดี โดยมีแรงขับเคลื่อนจากกลุ่มสินค้าอาหารที่สอดรับกับพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงไป โดยเฉพาะสินค้าอาหารพร้อมรับประทาน (Ready-to-Eat) ขณะที่กลุ่มสินค้า Non-Food บริษัทเพิ่มสินค้าในกลุ่ม All Grocer’s ภายในสาขาที่ตั้งอยู่ในพื้นที่ชุมชน เพื่อขยายโอกาสในการสร้างยอดขาย
ด้านยอดขายสาขาเดิมของ 7-Eleven ในไตรมาส 3/2569 เติบโต 2.5% จากยอดขายต่อบิลที่เพิ่มขึ้น ขณะที่บริษัทเปิดสาขาใหม่ 207 แห่ง เพิ่มขึ้น 5% เมื่อเทียบกับงวดเดียวกันของปีก่อน ส่งผลให้ ณ สิ้นไตรมาสมีสาขาในประเทศไทยรวม 16,491 สาขา นอกจากนี้ ยังมีสาขาใน สปป.ลาว จำนวน 35 สาขา และกัมพูชา 23 สาขา
ขณะเดียวกัน อัตรากำไรขั้นต้นของธุรกิจร้านสะดวกซื้อปรับเพิ่มขึ้น 0.20% เมื่อเทียบกับงวดเดียวกันของปีก่อน มาอยู่ที่ 28.1% จากอัตรากำไรของสินค้าที่ดีขึ้น โดยได้รับแรงหนุนจากการเติบโตของยอดขายสินค้าอาหารพร้อมรับประทานและกลุ่ม Personal Care ส่วนอัตรากำไรขั้นต้นรวมของบริษัทปรับตัวดีขึ้นเมื่อเทียบกับงวดเดียวกันของปีก่อนเช่นกัน จากการบริหารจัดการสต็อกสินค้าของธุรกิจค้าส่งและค้าปลีกภายใต้ CPAXT ที่มีประสิทธิภาพมากขึ้น
ส่วนอัตราส่วนค่าใช้จ่ายในการขายและบริหารต่อยอดขาย (SG&A-to-sales ratio) ของธุรกิจร้านสะดวกซื้อลดลงเมื่อเทียบกับงวดเดียวกันของปีก่อนมาอยู่ที่ 29.8% จากการบริหารจัดการค่าใช้จ่ายที่มีประสิทธิภาพ อย่างไรก็ตาม เมื่อรวมกับอัตราส่วนค่าใช้จ่ายของ CPAXT ที่เพิ่มขึ้น ส่งผลให้อัตราส่วน SG&A-to-sales ratio ในภาพรวมของกลุ่มปรับตัวเพิ่มขึ้นเมื่อเทียบกับงวดเดียวกันของปีก่อน
สำหรับแนวโน้มไตรมาส 4/2569 ฝ่ายวิเคราะห์คาดว่ากำไรปกติจะเติบโตโดดเด่นทั้งเมื่อเทียบกับงวดเดียวกันของปีก่อน และจากไตรมาสก่อนหน้า จากอัตรากำไรขั้นต้นที่มีแนวโน้มอยู่ในระดับดีต่อเนื่อง ตามการเติบโตของยอดขายสินค้าอาหารพร้อมรับประทานและ Personal Care รวมถึงการฟื้นตัวของ CPAXT
อย่างไรก็ตาม แนวโน้ม SSSG ของ 7-Eleven ในเดือนตุลาคม 2569 คาดว่าจะทรงตัวเมื่อเทียบกับปีก่อน จากผลกระทบของการเร่งกักตุนสินค้าในช่วงปลายเดือนกันยายน รวมถึงปริมาณฝนที่เพิ่มขึ้น แต่คาดว่าจะทยอยฟื้นตัวในช่วงที่เหลือของไตรมาส หลังเข้าสู่ฤดูกาลขายสูงสุด (High Season) ขณะที่การขยายสาขาใหม่ยังดำเนินการได้ต่อเนื่อง โดยตั้งเป้าเปิดสาขาใหม่ประมาณ 700 สาขาต่อปี
ทั้งนี้ บล.พาย ปรับเพิ่มราคาเป้าหมาย CPALL เป็น 63.00 บาทต่อหุ้น โดยประเมินด้วยวิธี PE Multiple ที่ระดับ 16 เท่า ของประมาณการกำไรปี 2570 ซึ่งใกล้เคียงกับค่าเฉลี่ยของกลุ่มพาณิชย์ไทย พร้อมคงคำแนะนำ “ซื้อ” จากแนวโน้มผลประกอบการที่เติบโตและ Valuation ที่ยังน่าสนใจ