

BEM เด้ง 2% โบรกชูตั๋วร่วมหนุนกำไรปี 70 เคาะเป้าสูงสุด 10.31 บาท
BEM บวก 2% ด้าน 6 โบรกเกอร์ประสานเสียงแนะนำ “ซื้อ” มองรับอานิสงส์ตั๋วร่วม 17-45 บาท เริ่ม 1 ม.ค.70 หนุนผู้โดยสารเพิ่ม พร้อมรับผลบวกต้นทุนซ่อมบำรุงลดลง ลุ้นกำไรพิเศษขายที่ดิน 300 ล้านบาท และความคืบหน้าโครงการ Double Deck ชูราคาเป้าหมาย 8.40-10.31 บาท
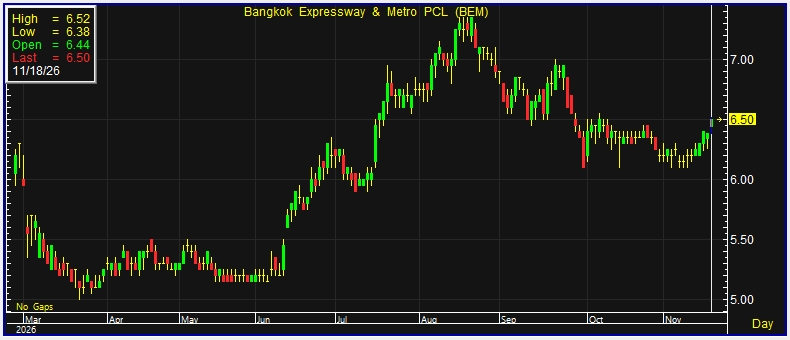
ผู้สื่อข่าวรายงานว่า วันนี้ (18 พ.ย.69) ราคาหุ้น บริษัท ทางด่วนและรถไฟฟ้ากรุงเทพ จำกัด (มหาชน) หรือ BEM ณ เวลา 11.53 น. อยู่ที่ระดับ 6.50 บาท บวก 0.12 บาท หรือ 1.88% ราคาสูงสุด 6.52 บาท ราคาต่ำสุด 6.38 บาท ด้วยมูลค่าซื้อขาย 281.45 ล้านบาท
ด้าน บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) หรือ KS ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อแนวโน้มผลประกอบการของ บริษัท ทางด่วนและรถไฟฟ้ากรุงเทพ จำกัด (มหาชน) หรือ BEM ภายหลังการประชุมนักวิเคราะห์ประจำไตรมาส 3/2569 โดยคาดว่ากำไรปกติปี 2570 มีโอกาสเติบโต 20-25% จากมาตรการค่าโดยสารรถไฟฟ้าเชื่อมต่อ 17-45 บาท ซึ่งมีกำหนดเริ่มวันที่ 1 มกราคม 2570 ประกอบกับต้นทุนการบำรุงรักษาและต้นทุนทางการเงินที่ลดลง
ทั้งนี้ ผู้บริหาร BEM ยืนยันว่าจะได้รับรายได้ส่วนเพิ่มทั้งหมดจากจำนวนผู้โดยสารที่เพิ่มขึ้นในปีแรก โดยไม่ต้องแบ่งรายได้ส่วนดังกล่าวให้ภาครัฐ ขณะที่การรถไฟฟ้าขนส่งมวลชนแห่งประเทศไทย (รฟม.) ประเมินว่าจำนวนผู้โดยสารจะเพิ่มขึ้น 20-30% ส่วน BEM และ KS คาดว่าจะเพิ่มขึ้น 10-20% ซึ่งภายใต้สมมติฐานดังกล่าว KS ประเมินว่าจะช่วยหนุนกำไรปกติปี 2570 เพิ่มขึ้น 10-20% จากผลของจำนวนผู้โดยสารที่เพิ่มขึ้น
สำหรับแนวโน้มไตรมาส 4/2569 ผู้บริหารคาดว่ากำไรสุทธิจะทำสถิติสูงสุดใหม่ จากการประหยัดต้นทุนบำรุงรักษาและต้นทุนทางการเงินที่ลดลง ขณะที่ KS คาดว่ากำไรปกติจะเติบโตในอัตราตัวเลขสองหลักเมื่อเทียบกับปีก่อนต่อเนื่องจนถึงไตรมาส 4/2570 โดยมีปัจจัยสนับสนุนจากการรับรู้ผลประหยัดต้นทุนบำรุงรักษารถไฟฟ้าสายสีม่วงที่ดำเนินการเองเต็มปี รวมถึงจำนวนผู้โดยสารรถไฟฟ้าสายสีน้ำเงินที่เพิ่มขึ้น
นอกจากนี้ ยังมีโอกาสรับรู้กำไรพิเศษจากการขายที่ดินประมาณ 300 ล้านบาท ซึ่งอาจช่วยสนับสนุนกำไรสุทธิที่รายงาน ขณะที่ความคืบหน้าของโครงการโครงสร้างพื้นฐานใหม่ในช่วงครึ่งแรกปี 2570 จะเป็นปัจจัยสำคัญที่ต้องติดตาม โดยเฉพาะโครงการทางด่วน 2 ชั้น และรถไฟฟ้าสายสีม่วงใต้ ส่วนกรณีข้อพิพาทโครงการรถไฟความเร็วสูงเชื่อม 3 สนามบิน ผู้บริหารประเมินว่าผลกระทบต่อ BEM อยู่ในระดับจำกัด หลังบริษัทขายหุ้นที่ถืออยู่ในเอเชีย เอราวันแล้ว
ทั้งนี้ บล.กสิกรไทย คงคำแนะนำ “ซื้อ” BEM ราคาเป้าหมาย 10.31 บาท โดยประเมินมูลค่าธุรกิจทางด่วนและรถไฟฟ้าที่ดำเนินงานอยู่ 6.72 บาทต่อหุ้น และมูลค่าจากโครงการรถไฟฟ้าสายสีส้ม รวมถึงโอกาสเปลี่ยนสัมปทานเดิมเป็นสัญญาจ้างเดินรถและบำรุงรักษาอีก 3.59 บาทต่อหุ้น ขณะที่ราคาเป้าหมายยังไม่รวมมูลค่าเพิ่มจากโครงการทางด่วน 2 ชั้น 0.40 บาท รถไฟฟ้าสายสีม่วงใต้ 0.40 บาท และนโยบายตั๋วร่วมในกรณีดำเนินการตลอดอายุสัมปทานอีก 0.50 บาทต่อหุ้น
ขณะที่ บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) หรือ KSS มีมุมมองเชิงบวกต่อ BEM เช่นกัน โดยประเมินว่าบริษัทมีโอกาสสร้างกำไรต่อหุ้นสูงสุดใหม่อีกครั้งในไตรมาส 4/2569 ต่อเนื่องจากไตรมาส 3 หลังเตรียมบันทึกกำไรพิเศษประมาณ 300 ล้านบาท จากการขายที่ดินราว 60 ไร่ ในนิคมอุตสาหกรรมบางปะอิน จังหวัดพระนครศรีอยุธยา ขณะที่ยังมีที่ดินอีกประมาณ 20 ไร่ พร้อมจำหน่ายเพิ่มเติมในอนาคต
นอกจากนี้ การเปลี่ยนมาดำเนินงานซ่อมบำรุงรถไฟฟ้าสายสีม่วงภายในองค์กร ยังช่วยลดต้นทุนประมาณ 10 ล้านบาทต่อเดือน หรือ 120 ล้านบาทต่อปี พร้อมมีโอกาสกลับรายการสำรองค่าซ่อมบำรุงเพิ่มเติมอีก 80-100 ล้านบาท หลังจากรับรู้ไปแล้วประมาณ 40 ล้านบาทในไตรมาส 3/2569 ซึ่งจะเป็นปัจจัยสนับสนุนกำไรในระยะถัดไป
KSS ประเมินว่ากำไรสุทธิไตรมาส 4/2569 จะอยู่ที่ประมาณ 1,180 ล้านบาท สูงกว่าสถิติเดิมที่ 1,130 ล้านบาทในไตรมาสก่อนหน้า ส่งผลให้ปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ขึ้น 8% และคาดว่าจะเติบโต 11% เมื่อเทียบกับปีก่อน
ส่วนปี 2570 ยังมีโอกาสที่กำไรจะสูงกว่าประมาณการจากนโยบายค่าโดยสาร 17-45 บาท ซึ่งคณะรัฐมนตรีอนุมัติงบอุดหนุนประมาณ 5,807 ล้านบาท โดยบริษัทจะได้รับรายได้ค่าโดยสารส่วนเพิ่มจากจำนวนผู้โดยสารที่ขยายตัว ทั้งนี้ หากจำนวนผู้โดยสารเพิ่มขึ้น 20% จากสมมติฐานพื้นฐานที่ 450,000 เที่ยวต่อวัน KSS ประเมินว่าจะช่วยเพิ่มกำไรปี 2570 ได้อีกประมาณ 19%
ด้านคำแนะนำการลงทุน KSS คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 8.80 บาท โดยมองว่า BEM มีความน่าสนใจทั้งจากแนวโน้มกำไรและมูลค่าธุรกิจในระยะยาว โดยเฉพาะโครงการรถไฟฟ้าสายสีน้ำเงินส่วนต่อขยายและโครงการรถไฟฟ้าสายสีส้ม ซึ่งยังมีโอกาสสร้างมูลค่าเพิ่มให้บริษัท
ส่วน บริษัทหลักทรัพย์ โกลเบล็ก จำกัด หรือ GLOBLEX ประเมินว่า BEM ยังมีปัจจัยสนับสนุนการเติบโตต่อเนื่องไปจนถึงปี 2573 โดยรายงานกำไรสุทธิไตรมาส 3/2569 ที่ 1,134 ล้านบาท เพิ่มขึ้น 5.1% เมื่อเทียบกับปีก่อน และเพิ่มขึ้น 12.1% จากไตรมาสก่อนหน้า ขณะที่งวด 9 เดือนแรกมีกำไรสุทธิ 3,021 ล้านบาท เพิ่มขึ้น 2.7% จากช่วงเดียวกันของปีก่อน
สำหรับปี 2570 คาดว่ามาตรการค่าโดยสารร่วม 17-45 บาท จะช่วยเพิ่มจำนวนผู้โดยสารระบบรางประมาณ 7-15% หรือเพิ่มขึ้นราว 30,000-60,000 คนต่อวัน โดย BEM จะยังได้รับค่าโดยสารเต็มจำนวน เนื่องจากรัฐบาลเป็นผู้ชดเชยส่วนต่างให้แก่ผู้โดยสารโดยตรง
ขณะเดียวกัน ยังมีปัจจัยบวกจากโครงการทางด่วนยกระดับชั้นที่ 2 หรือ Double Deck เส้นทางงามวงศ์วาน-พระราม 9 ระยะทาง 20.09 กิโลเมตร วงเงินลงทุนประมาณ 34,800 ล้านบาท ซึ่งคาดว่าจะลงนามสัญญาได้ภายในไตรมาส 1/2570 โดยหากโครงการแล้วเสร็จ จะช่วยเพิ่มปริมาณผู้ใช้ทางประมาณ 10-15% พร้อมโอกาสขยายอายุสัมปทานและปรับสัดส่วนแบ่งรายได้ค่าผ่านทางตามเงื่อนไขโครงการ
นอกจากนี้ โครงการรถไฟฟ้าสายสีส้มตะวันออก สายสีม่วงใต้ และสายสีส้มตะวันตก ยังเป็นปัจจัยสนับสนุนการเติบโตระยะยาว โดยคาดว่าจะทยอยเปิดให้บริการเชิงพาณิชย์ในปี 2571 และ 2573 ขณะที่การปรับค่าผ่านทางพิเศษและค่าโดยสารรถไฟฟ้าสายสีน้ำเงินตามเงื่อนไขสัมปทานจะช่วยสนับสนุนรายได้ในอนาคต
GLOBLEX คาดว่ากำไรปกติปี 2569 จะอยู่ที่ประมาณ 3,880 ล้านบาท โดยยังมีโอกาสเพิ่มขึ้นจากกำไรพิเศษขายที่ดินราว 300 ล้านบาท ซึ่งอาจทำให้กำไรสุทธิอยู่ที่ประมาณ 4,200 ล้านบาท ส่วนปี 2570 ประเมินกำไรประมาณ 4,122 ล้านบาท เพิ่มขึ้นราว 6% จากประมาณการกำไรปกติปี 2569
ทั้งนี้ บล.โกลเบล็ก คงคำแนะนำ “ซื้อ” BEM พร้อมปรับใช้ราคาเหมาะสมปี 2570 ที่ 8.50 บาท จากแนวโน้มกำไรที่เติบโตต่อเนื่อง รวมถึงโอกาสได้รับสัญญาโครงการทางด่วน Double Deck และการเปิดให้บริการรถไฟฟ้าสายใหม่ ซึ่งจะสนับสนุนการเติบโตในระยะยาว
ด้าน บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) หรือ KGI ประเมินว่า ผลประกอบการ BEM ในไตรมาส 4/2569 มีแนวโน้มแข็งแกร่ง จากการประหยัดต้นทุนบำรุงรักษารถไฟฟ้าสายสีม่วงที่บริษัทดำเนินการเอง และโอกาสรับรู้กำไรจากการขายที่ดินประมาณ 300 ล้านบาท ส่งผลให้ปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ขึ้น 6% เป็น 4,200 ล้านบาท หรือเติบโต 10% เมื่อเทียบกับปีก่อน
สำหรับปี 2570 KGI คาดว่านโยบายค่าโดยสารรถไฟฟ้า 17-45 บาท จะช่วยเพิ่มจำนวนผู้โดยสารเฉลี่ยรายวันประมาณ 20% เป็น 517,000 เที่ยว จากประมาณ 430,000 เที่ยวในปี 2569 ขณะที่ประเมินค่าโดยสารเฉลี่ยอย่างระมัดระวังที่ 29 บาทต่อเที่ยว โดยจำนวนผู้โดยสารที่เพิ่มขึ้นจะช่วยให้อัตรากำไรสุทธิปรับตัวขึ้นเป็น 24.5%
จากปัจจัยดังกล่าว KGI ปรับเพิ่มประมาณการกำไรปี 2570 อีก 8% เป็น 4,400 ล้านบาท โดยคาดว่ากำไรสุทธิจะเพิ่มขึ้น 5% และกำไรหลักเติบโต 11% เมื่อเทียบกับปีก่อน ขณะที่ยังไม่รวมโอกาสเพิ่มขึ้นของจำนวนผู้โดยสารจากการทดลองเดินรถไฟฟ้าสายสีส้มตะวันออกในช่วงปลายปี 2570
ส่วนปัจจัยสนับสนุนระยะยาว ได้แก่ การเปิดให้บริการรถไฟฟ้าสายสีส้มตะวันออกในช่วงต้นปี 2571 การทยอยรับขบวนรถไฟฟ้าสายสีน้ำเงินเพิ่มเติมเพื่อเพิ่มขีดความสามารถรองรับผู้โดยสาร และการสิ้นสุดภาระชำระค่าตอบแทนโครงการรถไฟฟ้าสายสีน้ำเงินในปี 2572 ซึ่งคาดว่าจะช่วยเพิ่มกระแสเงินสดประมาณ 5,000 ล้านบาทต่อปี
นอกจากนี้ ยังมีโอกาสจากการปรับขึ้นค่าผ่านทางด่วนในเขตเมืองจาก 50 บาท เป็น 60 บาทในปี 2572 ตลอดจนความคืบหน้าโครงการ Double Deck วงเงินประมาณ 35,000 ล้านบาท และงานระบบเครื่องกลและไฟฟ้ารถไฟฟ้าสายสีม่วงใต้ วงเงินประมาณ 30,000 ล้านบาท
ทั้งนี้ บล.เคจีไอ คงคำแนะนำ “ซื้อ” BEM ราคาเป้าหมาย 8.40 บาท ประเมินด้วยวิธีรวมมูลค่าธุรกิจแต่ละส่วน (SOTP) ประกอบด้วยมูลค่าธุรกิจหลัก 6.30 บาทต่อหุ้น เงินลงทุนใน TTW และ CKP อีก 0.75 บาทต่อหุ้น และโครงการรถไฟฟ้าสายสีส้ม 1.35 บาทต่อหุ้น โดยมองว่าการเพิ่มจำนวนผู้โดยสารและการขยายโครงการรถไฟฟ้าจะเป็นปัจจัยสนับสนุนมูลค่าหุ้นระยะยาว
ขณะที่ บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) หรือ DAOL มีมุมมองเชิงบวกต่อการประชุมนักวิเคราะห์ของ BEM โดยประเมินว่าแนวโน้มผลประกอบการปี 2570 มีโอกาสดีกว่าคาด จากมาตรการค่าโดยสารรถไฟฟ้า 17-45 บาท ซึ่งรัฐบาลจะชดเชยส่วนต่างค่าโดยสารให้ผู้โดยสารที่ลงทะเบียนและใช้บัตร EMV โดยตรง ขณะที่ BEM ยังคงได้รับรายได้ค่าโดยสารตามปกติ
ทั้งนี้ มีความเป็นไปได้ว่าในช่วงปีแรกของการใช้นโยบาย BEM จะยังไม่ต้องแบ่งรายได้ส่วนเพิ่มให้ภาครัฐ ส่งผลให้ได้รับประโยชน์โดยตรงจากจำนวนผู้โดยสารที่เพิ่มขึ้น โดย บล.ดาโอ ประเมินว่าทุก ๆ 10% ของปริมาณผู้โดยสารที่เพิ่มขึ้น จะช่วยเพิ่มกำไรประมาณ 3-5% ขณะที่ภาครัฐคาดการณ์ว่าจำนวนผู้โดยสารอาจเพิ่มขึ้นสูงถึง 20%
ส่วนปัจจัยสนับสนุนระยะสั้นมาจากการประหยัดต้นทุนซ่อมบำรุงรถไฟฟ้าสายสีม่วงประมาณ 10 ล้านบาทต่อเดือน และโอกาสกลับรายการค่าใช้จ่ายเพิ่มเติมในไตรมาส 1/2570 รวมถึงกำไรพิเศษจากการขายที่ดินประมาณ 60 ไร่ ซึ่งอาจรับรู้ในไตรมาส 4/2569
สำหรับความเสี่ยงจากข้อพิพาทโครงการรถไฟความเร็วสูงเชื่อม 3 สนามบิน บล.ดาโอ ระบุว่า BEM ได้ขายหุ้นที่ถืออยู่ในบริษัท เอเชีย เอรา วัน ให้แก่ผู้ถือหุ้นเดิมแล้วในเดือนตุลาคม 2569 จึงประเมินว่าบริษัทไม่มีความเสี่ยงจากการฟ้องร้องดังกล่าว ขณะที่โครงการ Double Deck ยังอยู่ระหว่างกระบวนการพิจารณาของภาครัฐ และอาจมีความคืบหน้าในช่วงต้นปี 2570
บล.ดาโอ ยังคงประมาณการกำไรสุทธิปี 2569 และ 2570 ที่ 3,904 ล้านบาท และ 4,004 ล้านบาท ตามลำดับ หรือเติบโตประมาณ 3% ต่อปี โดยยังมีโอกาสปรับเพิ่มประมาณการจากกำไรพิเศษขายที่ดินและจำนวนผู้โดยสารที่อาจสูงกว่าคาด อย่างไรก็ตาม กำไรปกติไตรมาส 4/2569 อาจลดลงจากไตรมาสก่อนหน้า เนื่องจากฐานไตรมาส 3 ได้รับเงินปันผลจาก TTW
ด้านคำแนะนำการลงทุน บล.ดาโอ คงคำแนะนำ “ซื้อ” BEM ราคาเป้าหมาย 9.00 บาท ประเมินด้วยวิธี SOTP โดยมีปัจจัยสนับสนุนจากนโยบายตั๋วร่วมรถไฟฟ้า จำนวนผู้โดยสารที่มีโอกาสเพิ่มขึ้นมากกว่าคาด รวมถึงความคืบหน้าโครงการทางด่วน Double Deck และรถไฟฟ้าสายสีม่วงใต้ในปี 2570
ด้าน บริษัทหลักทรัพย์ ทิสโก้ จำกัด หรือ TISCO ประเมินว่า BEM จะได้รับประโยชน์จากนโยบายกำหนดเพดานค่าโดยสารรถไฟฟ้า 17-45 บาท ซึ่งจะเริ่มใช้วันที่ 1 มกราคม 2570 โดยรัฐบาลจะคืนเงินส่วนต่างค่าโดยสารให้แก่ผู้ถือบัตร EMV ผ่านธนาคารกรุงไทยโดยตรง ส่งผลให้ BEM ยังได้รับค่าโดยสารตามสัญญาเต็มจำนวน รวมถึงรายได้ส่วนเพิ่มจากผู้โดยสารที่ขยายตัว
TISCO ระบุว่า การศึกษาของภาครัฐประเมินว่ามาตรการดังกล่าวจะช่วยเพิ่มจำนวนผู้โดยสาร 20-30% โดยรถไฟฟ้าสายสีน้ำเงินจะเป็นหนึ่งในเส้นทางที่ได้รับประโยชน์มากที่สุด เนื่องจากเป็นโครงข่ายเชื่อมต่อหลักของกรุงเทพมหานคร ขณะที่การเปลี่ยนมาใช้บัตร EMV ยังช่วยลดต้นทุนการจำหน่ายตั๋วโดยสาร
ขณะเดียวกัน การนำงานบำรุงรักษารถไฟฟ้าสายสีม่วงกลับมาดำเนินการเองจะช่วยประหยัดต้นทุนมากกว่า 10 ล้านบาทต่อเดือน ประกอบกับการขายที่ดิน 60 ไร่ ในนิคมอุตสาหกรรมบางปะอิน ซึ่งคาดว่าจะสร้างกำไรพิเศษประมาณ 300 ล้านบาทในไตรมาส 4/2569 และยังมีที่ดินส่วนที่เหลืออีกประมาณ 30 ไร่ ที่สามารถสร้างกำไรเพิ่มเติมในอนาคต
นอกจากนี้ จำนวนผู้โดยสารในเดือนพฤศจิกายนมีแนวโน้มเพิ่มขึ้น 3-4% เมื่อเทียบกับปีก่อน ขณะที่รายได้จากการพัฒนาเชิงพาณิชย์คาดว่าจะฟื้นตัวในไตรมาส 4/2569 หลังผ่านจุดต่ำสุดในไตรมาสก่อนหน้า ส่วนโครงการ Double Deck ยังอยู่ระหว่างการพิจารณาของคณะรัฐมนตรี โดยมีโอกาสได้รับอนุมัติในช่วงปลายปี 2569 ถึงต้นปี 2570
TISCO คงประมาณการกำไรสุทธิปี 2569 ที่ 3,860 ล้านบาท เพิ่มขึ้น 2.1% จากปีก่อน โดยยังไม่รวมกำไรพิเศษจากการขายที่ดิน ขณะที่โครงการรถไฟฟ้าสายใหม่และการขยายโครงข่ายทางพิเศษจะเป็นปัจจัยสนับสนุนการเติบโตในระยะถัดไป
ทั้งนี้ บล.ทิสโก้ คงคำแนะนำ “ซื้อ” BEM ราคาเหมาะสม 8.80 บาท โดยยังไม่รวมโอกาสเพิ่มมูลค่าจากโครงการ Double Deck ซึ่งประเมินว่าจะเพิ่มมูลค่าหุ้นได้อย่างน้อย 0.75 บาทต่อหุ้น รวมถึงโครงการงานระบบรถไฟฟ้าและเครื่องกลของรถไฟฟ้าสายสีม่วงใต้ ซึ่งเป็นปัจจัยสนับสนุนมูลค่าหุ้นเพิ่มเติมในอนาคต