
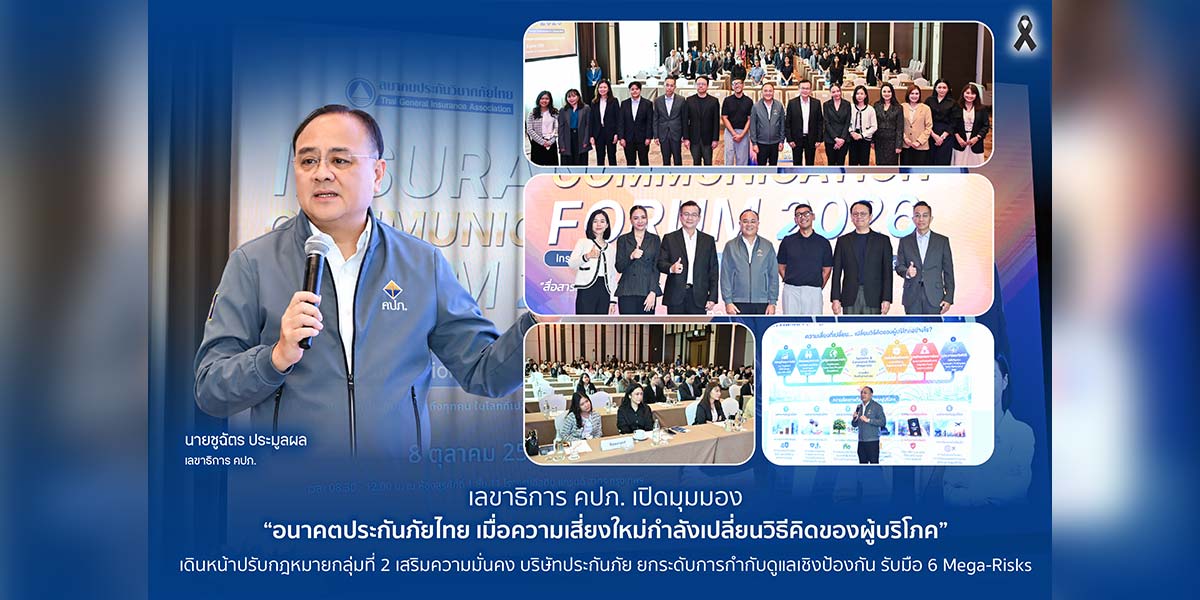
คปภ. สแกน 6 เมกะเทรนด์เสี่ยง จ่อแก้กม.กลุ่ม 2 เสริมแกร่งธุรกิจประกันภัย
เลขาธิการ คปภ. กางโรดแมปอนาคตประกันภัยไทย ชี้โลกกำลังเผชิญ 6 ความเสี่ยงอุบัติใหม่ที่ซับซ้อน เตรียมเดินหน้าแก้กฎหมายกลุ่มที่ 2 เสริมเสถียรภาพบริษัทประกัน ยกระดับการกำกับดูแลเชิงป้องกันด้วยเครื่องมือประเมินความเสี่ยงครบวงจร มุ่งเป้าเป็น National Risk Buffer รองรับแรงกระแทกทางเศรษฐกิจและคุ้มครองประชาชนอย่างยั่งยืน
นายชูฉัตร ประมูลผล เลขาธิการสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย หรือ คปภ. เปิดเผยทิศทางการพัฒนาระบบประกันภัยไทยในงาน Insurance Communication Forum 2026 จัดโดยสมาคมประกันวินาศภัยไทย เมื่อวันที่ 8 ตุลาคม 2569 ว่า ภาคธุรกิจประกันภัยจำเป็นต้องเร่งเสริมสร้างเสถียรภาพเพื่อรับมือกับความเสี่ยงที่เปลี่ยนแปลงอย่างรวดเร็ว โดย คปภ. เตรียมเดินหน้าปรับปรุงกฎหมายและยกระดับเครื่องมือกำกับดูแลเชิงป้องกัน เพื่อรักษาความสามารถในการให้ความคุ้มครองประชาชนอย่างต่อเนื่อง
ปัจจุบันโลกและธุรกิจประกันภัยกำลังเผชิญ 6 ความเสี่ยงสำคัญ (6 Mega-Risks) ที่มีความซับซ้อนและเชื่อมโยงกัน ได้แก่ 1. ความเสี่ยงด้านเศรษฐกิจและการเงิน จากภาวะเศรษฐกิจเติบโตช้าควบคู่เงินเฟ้อ (Stagflation) หนี้ครัวเรือน และความผันผวนของอัตราดอกเบี้ย 2. ความเสี่ยงด้านสังคมและประชากร จากการเข้าสู่สังคมสูงวัย ซึ่งคาดว่าปี 2583 จะมีผู้สูงอายุถึง 28% ของประชากร ดันค่ารักษาพยาบาลและความต้องการประกันบำนาญพุ่งสูง 3. ความเสี่ยงด้านภูมิอากาศและภัยพิบัติ เช่น น้ำท่วมหาดใหญ่ปี 2568 และแผ่นดินไหวในเมียนมา ที่รุนแรงขึ้นจนกระทบต้นทุนประกันภัยต่อ (Reinsurance)
4.ความเสี่ยงด้านเทคโนโลยีและไซเบอร์ ทั้งการรั่วไหลของข้อมูล มัลแวร์เรียกค่าไถ่ และ Deepfake 5. ความเสี่ยงด้านการฉ้อฉล จากการใช้ AI สร้างภาพและเสียงปลอม ทำให้ธุรกิจต้องพัฒนาระบบ Predictive Fraud Detection เพื่อตรวจจับล่วงหน้า และ 6. ความเสี่ยงด้านภูมิรัฐศาสตร์ จากสงครามที่กระทบห่วงโซ่อุปทาน ต้นทุนพลังงาน รวมถึงธุรกิจประกันภัยทางทะเลและการบิน
ทั้งนี้ เพื่อรองรับความเสี่ยงดังกล่าว คปภ. ได้เดินหน้าปรับปรุง พ.ร.บ.ประกันชีวิต และ พ.ร.บ.ประกันวินาศภัย โดยเน้นกฎหมายกลุ่มที่ 2 ซึ่งว่าด้วยการเสริมสร้างเสถียรภาพและความมั่นคงของบริษัท ครอบคลุมตั้งแต่คุณสมบัติผู้บริหาร ความเป็นอิสระของนักคณิตศาสตร์ประกันภัย การดำรงเงินกองทุนตามระดับความเสี่ยง ไปจนถึงมาตรการแทรกแซงเมื่อบริษัทเริ่มมีปัญหา ภายใต้เป้าหมาย “เห็นความเสี่ยงก่อนและเข้าแก้ไขได้ก่อนเกิดความเสียหาย”
พร้อมกันนี้ ได้ยกระดับการบริหารความเสี่ยงแบบองค์รวม (ERM) และการประเมินความมั่นคงทางการเงิน (ORSA) โดยพัฒนาเครื่องมือ Risk Heatmap และแนวทางประเมินระดับความเสี่ยงรวม (CRR) เพื่อบูรณาการข้อมูลกำหนดมาตรการกำกับดูแลให้เหมาะสมกับแต่ละบริษัท รวมถึงบังคับใช้การทดสอบภาวะวิกฤต (Stress Test) ประเมินความเพียงพอของเงินกองทุน (Solvency) และสภาพคล่อง (Liquidity) เพื่อให้มั่นใจว่าบริษัทสามารถทำตามภาระผูกพันได้แม้ในภาวะวิกฤต
การดำเนินงานทั้งหมดสอดรับกับแผนพัฒนาการประกันภัย ฉบับที่ 5 (พ.ศ. 2569–2573) ที่ต้องการให้ระบบประกันภัยไทยเป็น National Risk Buffer หรือกลไกรองรับแรงกระแทกจากความเสี่ยงต่อเศรษฐกิจและสังคม
“ความมั่นคงของบริษัทประกันภัยคือรากฐานของความเชื่อมั่น คปภ. จึงมุ่งพัฒนากฎหมายและยกระดับการกำกับดูแลเชิงป้องกัน เพื่อให้สามารถบริหารจัดการความเสี่ยงได้ทันท่วงที ควบคู่กับการขับเคลื่อนระบบประกันภัยไทยให้เป็นกลไกหลักในการบริหารความเสี่ยงของประเทศได้อย่างยั่งยืน” นายชูฉัตร กล่าวทิ้งท้าย