
UOB แนะ SME ปี 69 เลิกเน้นโตไว ชูบริหารความเสี่ยง-เงินสดสู้วิกฤต
UOB ชี้ทิศทางธุรกิจ SME ไทยในช่วงครึ่งหลังของปี 69 ต้องเปลี่ยนผ่านจากเป้าหมาย "โตเร็ว" สู่การ "โตทน" ท่ามกลางความไม่แน่นอนทางเศรษฐกิจที่กลายเป็นเรื่องปกติใหม่ เน้นย้ำความสำคัญของความยืดหยุ่น และคุณภาพของการเติบโต
นางรุ่งทิพย์ อังคศิริสรรพ กรรมการผู้จัดการ และ Chief Risk Officer (CRO) ธนาคารยูโอบี ประเทศไทย หรือ UOB เปิดเผยว่า ในช่วงหลายปีที่ผ่านมา ผู้ประกอบการวิสาหกิจขนาดกลางและขนาดย่อม (SME) ของไทยคุ้นเคยกับการวัดความสำเร็จด้วยการเติบโตของยอดขาย การขยายสาขา หรือการขยายฐานลูกค้าให้เร็วที่สุด ทว่าเมื่อก้าวเข้าสู่ช่วงครึ่งหลังของปี 2569 คำถามสำคัญได้เปลี่ยนจาก “จะโตได้เร็วแค่ไหน” มาเป็น “จะเติบโตอย่างมั่นคงท่ามกลางสภาพแวดล้อมที่เปลี่ยนแปลงได้อย่างไร” เนื่องจากปัจจุบันความไม่แน่นอนได้กลายเป็นบริบทปกติของการทำธุรกิจ ทั้งจากต้นทุนแรงงานและพลังงานที่อยู่ในระดับสูง ความผันผวนของเศรษฐกิจโลก ความเสี่ยงด้านภูมิรัฐศาสตร์ ห่วงโซ่อุปทาน และพฤติกรรมผู้บริโภคที่ระมัดระวังการใช้จ่ายมากขึ้น
โดยแรงกดดันเหล่านี้ส่งผลกระทบต่อ SME อย่างลึกซึ้ง เนื่องจากข้อจำกัดด้านเงินทุนสำรอง อำนาจต่อรองที่น้อยกว่าธุรกิจขนาดใหญ่ และพื้นที่รับมือกับวิกฤติที่จำกัด ดังนั้น ความสามารถในการบริหารกระแสเงินสด การเข้าถึงแหล่งทุน และการปรับตัว จึงเป็นตัวชี้วัดความแข็งแกร่งของธุรกิจในระยะต่อไป โดย “ความยืดหยุ่นของธุรกิจ” (Resilience) ไม่ใช่แค่การเอาตัวรอด แต่คือรากฐานของการเติบโตอย่างยั่งยืน ธุรกิจต้องมองเห็นความเสี่ยงได้เร็ว และสร้างความคล่องตัว (Operational Agility and Resilience) เพื่อรักษาสมดุลทางการเงินและความต่อเนื่องของธุรกิจ
ในปี 2569 การเติบโตของ SME ต้องมาพร้อมกับ “คุณภาพ” ธุรกิจที่ยอดขายโตแต่เก็บเงินช้า ต้นทุนสูง หรือใช้เงินทุนหมุนเวียนเกินตัว อาจเผชิญความเสี่ยงด้านสภาพคล่องได้ไม่ต่างจากธุรกิจที่ยอดขายชะลอตัว การเติบโตที่มีคุณภาพจึงต้องรักษากระแสเงินสด มีวินัยทางการเงิน กระจายฐานลูกค้า ควบคุมต้นทุน และพร้อมเข้าถึงแหล่งทุนเสมอ
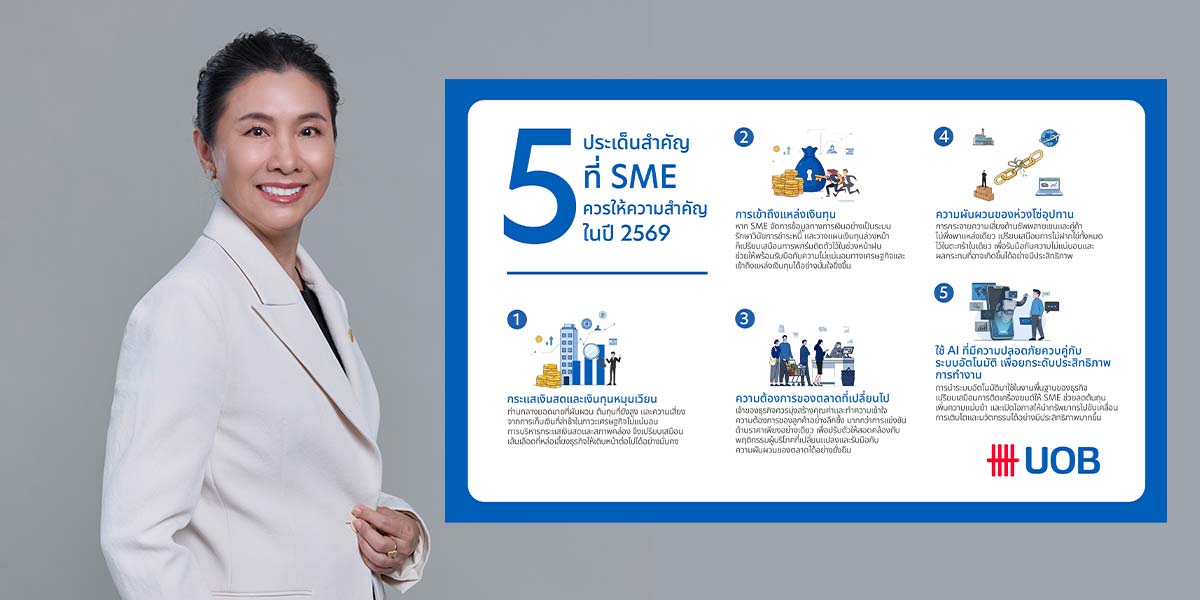
ทั้งนี้ มี 5 ประเด็นสำคัญที่ SME ควรให้ความสำคัญอย่างใกล้ชิด ได้แก่:
กระแสเงินสดและเงินทุนหมุนเวียน: ในภาวะที่กำลังซื้อผันผวน รอบการเก็บเงินอาจยาวนานขึ้น ขณะที่ต้นทุนยังสูง SME ต้องติดตามสถานะลูกหนี้ เจรจาเงื่อนไขเครดิตให้เหมาะสม และไม่ปล่อยให้ยอดขายโตเร็วกว่าความสามารถในการเก็บเงิน
การเข้าถึงแหล่งเงินทุน: สถาบันการเงินให้ความสำคัญกับคุณภาพข้อมูลทางการเงินและความสามารถในการชำระหนี้มากขึ้น SME ต้องเตรียมเอกสารอย่างเป็นระบบและวางแผนความต้องการเงินทุนล่วงหน้าตั้งแต่ตอนที่ยังบริหารจัดการได้ดี
ความผันผวนของห่วงโซ่อุปทาน: ลดการพึ่งพาซัพพลายเออร์หรือตลาดเพียงแหล่งเดียว เพื่อป้องกันความเสี่ยงจากเหตุสุดวิสัย โดยควรจัดหาแหล่งซื้อสำรองและกระจายความเสี่ยงอย่างสม่ำเสมอ
รายได้และความต้องการของตลาดที่เปลี่ยนไป: ผู้บริโภคเน้นความคุ้มค่าและคุณภาพมากขึ้น SME ควรเลิกแข่งขันด้วยราคาเพียงอย่างเดียว หันมาทบทวนคุณค่าหลักของธุรกิจ และทำความเข้าใจลูกค้าให้ลึกซึ้งยิ่งขึ้น
การประยุกต์ใช้ AI และระบบอัตโนมัติ: นำเทคโนโลยีมาใช้ในงานสนับสนุน (Back Office) เช่น งานบัญชีหรือจัดการสินค้าคงคลัง เพื่อควบคุมต้นทุนและเพิ่มความแม่นยำ ควบคู่ไปกับการยกระดับความปลอดภัยและวางกรอบการกำกับดูแลข้อมูล (Data Governance)
การรักษาเงินทุน (Capital Preservation) เป็นวินัยสำคัญ ผู้ประกอบการควรทำ Stress Test สม่ำเสมอ เช่น ทดสอบสถานการณ์ที่ยอดขายลดลง 20-25% ลูกค้ารายใหญ่ชำระเงินล่าช้า 60-90 วัน หรือต้นทุนวัตถุดิบพุ่งกะทันหัน เพื่อหาจุดเปราะบางและวางแผนรับมือ เช่น การปรับโครงสร้างต้นทุน หรือการสำรองเงินสด นอกจากนี้ ในช่วงเศรษฐกิจผันผวน ควรระมัดระวังการขยายธุรกิจที่ใช้ทุนสูงแต่ผลตอบแทนไม่ชัดเจน แต่ยังคงต้องลงทุนในเทคโนโลยี ระบบบัญชี หรือการพัฒนาบุคลากร เพื่อเพิ่มขีดความสามารถการแข่งขันระยะยาว
ปัจจุบัน บทบาทของธนาคารพาณิชย์ได้เปลี่ยนจากการเป็นเพียงแหล่งเงินทุน สู่การเป็น “พันธมิตร” ที่ช่วยธุรกิจวางแผนการเงิน จัดการความเสี่ยงด้านอัตราแลกเปลี่ยน ดอกเบี้ย และสนับสนุนการขยายตลาดสู่อาเซียน นอกจากนี้ การเปลี่ยนผ่านสู่เศรษฐกิจดิจิทัลและเศรษฐกิจคาร์บอนต่ำถือเป็นตัวชี้วัดความสามารถในการแข่งขันระยะยาว โดย UOB มีเครื่องมือสนับสนุน เช่น UOB Sustainability Compass และ UOB FinLab ที่พร้อมช่วย SME ประเมินธุรกิจและปรับตัวสู่ดิจิทัล
อย่างไรก็ตาม ปี 2569 จึงเป็นปีแห่งการทบทวนความหมายของการเติบโต ธุรกิจที่ประสบความสำเร็จอาจไม่ใช่ธุรกิจที่โตเร็วที่สุด แต่คือธุรกิจที่ปรับตัวได้รวดเร็ว บริหารความเสี่ยงได้รอบคอบ และรักษาความมั่นคงทางการเงินได้ดีเยี่ยม ซึ่งความยืดหยุ่นจะเป็นเกราะป้องกันและรากฐานสำคัญให้ SME ไทยพร้อมคว้าโอกาสใหม่เมื่อเศรษฐกิจเดินหน้าอีกครั้ง