
UOB มองหุ้นไทยไร้แรงส่ง ห่วงหนี้ครัวเรือน-คุณภาพสินทรัพย์
UOB เปิดมุมมองลงทุนครึ่งหลังปี 2569 คง Overweight หุ้นทั่วโลก เน้นบริษัทคุณภาพกำไรแข็งแกร่งและหุ้นสหรัฐฯ ที่ได้ประโยชน์จากโครงสร้างพื้นฐาน AI พร้อมเพิ่มน้ำหนักหุ้นเอเชียเกิดใหม่ ขณะที่หุ้นไทยและตราสารหนี้ให้น้ำหนัก Neutral ส่วนทองคำตั้งเป้า 4,300 ดอลลาร์ต่อออนซ์ในไตรมาส 4 ปีนี้
นายเอเบิล ลิม Head of Deposit and Wealth Management ธนาคารยูโอบี ประเทศไทย เปิดเผยว่า สำหรับมุมมองการลงทุนในตลาดหุ้นไทย UOB ยังคงให้น้ำหนักการลงทุนในหุ้นไทยที่ระดับ Neutral เนื่องจากตลาดหุ้นไทยมีขนาดค่อนข้างเล็กเมื่อเทียบกับตลาดหุ้นโลก และยังมีข้อจำกัดด้านการเติบโตจากโครงสร้างเศรษฐกิจในประเทศ ดังนั้น นักลงทุนควรพิจารณากระจายการลงทุนไปยังตลาด Emerging Markets อื่น ๆ ในภูมิภาคอาเซียน ซึ่งบางประเทศมีโอกาสได้รับประโยชน์จากกระแส AI Wave อย่างชัดเจนมากกว่าไทย
สำหรับกลุ่มธนาคารไทย มองว่า ธนาคารยังคงเป็นกลไกสำคัญของระบบเศรษฐกิจ โดยเฉพาะการสนับสนุนภาคธุรกิจและภาคการส่งออกผ่านการให้สินเชื่อและบริการทางการเงิน อย่างไรก็ตาม ความน่าสนใจในการลงทุนในหุ้นกลุ่มธนาคารยังถูกจำกัดจากความเสี่ยงด้านคุณภาพสินทรัพย์และการผิดนัดชำระหนี้ (Default Risk) เนื่องจากระดับหนี้ครัวเรือนที่อยู่ในระดับสูง ขณะที่กลุ่ม SME ยังเผชิญความท้าทายทั้งด้านการเข้าถึงสินเชื่อและความสามารถในการทำกำไร
ทั้งนี้ นักลงทุนจึงควรติดตามทิศทางเศรษฐกิจไทย คุณภาพสินทรัพย์ของภาคธนาคาร และการฟื้นตัวของกำลังซื้อในประเทศควบคู่ไปกับการพิจารณาโอกาสการลงทุนในตลาดหุ้นภูมิภาคที่มีปัจจัยสนับสนุนการเติบโตจากเทคโนโลยีและ AI มากกว่า
นายเอเบิล กล่าวว่า ธนาคารยูโอบีได้ปรับเพิ่มประมาณการการเติบโตของเศรษฐกิจไทยในปี 2569 ขึ้นมาอยู่ที่ 1.9% จากเดิมคาดไว้ที่ 1.5% ขณะที่ปี 2570 คาดว่าเศรษฐกิจไทยจะขยายตัวได้ประมาณ 2% อย่างไรก็ตาม เศรษฐกิจไทยยังเผชิญกับความท้าทายหลายด้าน โดยเฉพาะการได้รับประโยชน์จากกระแสการลงทุนด้านปัญญาประดิษฐ์ (AI) ที่ยังมีจำกัด เนื่องจากไทยพึ่งพาการนำเข้าเทคโนโลยีจากต่างประเทศในสัดส่วนสูงถึงประมาณ 70% ส่งผลให้เม็ดเงินจากกระแส AI ไม่ได้หมุนเวียนและสร้างมูลค่าเพิ่มภายในประเทศได้อย่างเต็มที่
นอกจากนี้ ปัญหาหนี้ครัวเรือนยังเป็นปัจจัยกดดันสำคัญ โดยไทยมีสัดส่วนหนี้ครัวเรือนต่อ GDP อยู่ในระดับประมาณ 85-90% และติดอยู่ในกลุ่มประเทศที่มีหนี้ครัวเรือนสูง 10 อันดับแรกของโลก ส่งผลกระทบต่อกำลังซื้อและการบริโภคภายในประเทศ รวมถึงเป็นข้อจำกัดต่อการเติบโตของธุรกิจขนาดกลางและขนาดย่อม (SME)
สำหรับภาคการท่องเที่ยว แม้จำนวนนักท่องเที่ยวต่างชาติจะทยอยฟื้นตัวกลับมา แต่รายได้จากการใช้จ่ายต่อหัว (Spending per Head) ยังไม่กลับไปอยู่ในระดับก่อนเกิดโควิด-19 ขณะเดียวกัน ไทยยังต้องเผชิญการแข่งขันด้านการท่องเที่ยวที่รุนแรงขึ้นจากประเทศเพื่อนบ้าน ทั้งเวียดนาม มาเลเซีย และอินโดนีเซีย
ด้านปัจจัยบวก เศรษฐกิจไทยยังมีแรงหนุนจากการลงทุนโดยตรงจากต่างประเทศ โดยเฉพาะการขอรับการส่งเสริมการลงทุนผ่านสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) ซึ่งอยู่ในระดับสูงสุดเป็นประวัติการณ์ (Record High) และมีเงินลงทุนจากสิงคโปร์เข้ามาเป็นปัจจัยสำคัญ นอกจากนี้ ภาครัฐยังมีแผนเพิ่มสัดส่วนการใช้จ่ายภาครัฐจากประมาณ 22% เป็น 30% ของ GDP เพื่อช่วยกระตุ้นกิจกรรมทางเศรษฐกิจ
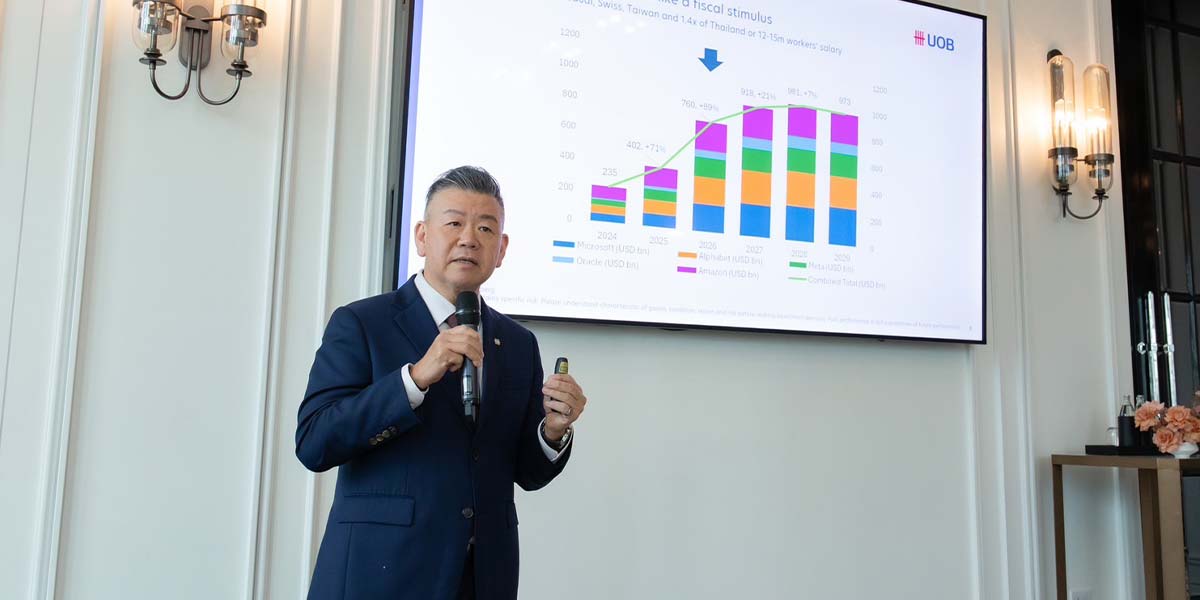
สำหรับกลยุทธ์จัดพอร์ตครึ่งหลังปี 2569 ธนาคารยังคงน้ำหนักหุ้นทั่วโลกที่ระดับ Overweight เน้นบริษัทคุณภาพที่มีกำไรแข็งแกร่ง และยังให้น้ำหนักมากกว่าตลาดกับหุ้นสหรัฐฯ โดยเฉพาะบริษัทที่ได้ประโยชน์จากการลงทุนด้านโครงสร้างพื้นฐาน AI ขณะเดียวกันยังคง Overweight หุ้นเอเชียเกิดใหม่ ซึ่งโอกาสเริ่มขยายจากกลุ่มเทคโนโลยีไปสู่อุตสาหกรรมอื่นตามการฟื้นตัวของกำไร
สำหรับตราสารหนี้ ยูโอบีคงมุมมอง Neutral เน้นตราสารหนี้ระดับ Investment Grade และลด Duration เฉลี่ยจาก 5–7 ปี เหลือ 4–5 ปี เพื่อสร้างสมดุลระหว่างอัตราผลตอบแทนที่ยังน่าสนใจกับความเสี่ยงที่ดอกเบี้ยอาจอยู่ในระดับสูงนานกว่าที่คาด
ส่วนทองคำ ยูโอบีคงมุมมอง Neutral มองว่าราคาในระยะสั้นยังอ่อนไหวต่อทิศทางอัตราดอกเบี้ยและค่าเงินดอลลาร์สหรัฐ แต่ทองคำยังมีบทบาทเป็นสินทรัพย์กระจายความเสี่ยงเชิงกลยุทธ์และสินทรัพย์ปลอดภัยในระยะยาว ยูโอบีให้เป้าหมายราคาทองคำที่ 4,300 ดอลลาร์สหรัฐต่อออนซ์ในไตรมาส 4 ปี 2569 และ 4,600 ดอลลาร์สหรัฐต่อออนซ์ในไตรมาส 1 ปี 2570 อ้างอิงมุมมอง ณ วันที่ 2 กรกฎาคม 2569
สำหรับนักลงทุนไทย ยูโอบีมองว่า การกระจายความเสี่ยงในโลกปัจจุบันต้องไปไกลกว่าการถือสินทรัพย์หลายประเภท พอร์ตควรมี แหล่งที่มาของผลตอบแทนที่แตกต่างกัน ทั้งกำไรจากบริษัทคุณภาพ ธีมการเติบโตเชิงโครงสร้าง รายได้จากตราสารหนี้ และสินทรัพย์ที่ช่วยพยุงพอร์ตได้เมื่อภาวะเศรษฐกิจหรือตลาดเผชิญแรงกดดัน
นายเอเบิล กล่าวว่า ในช่วงที่ตลาดมีความไม่แน่นอน นักลงทุนมักอยากรอให้ภาพชัดเจนก่อน แต่ตลาดแทบไม่เคยให้ความแน่นอนก่อนที่จะให้โอกาส สิ่งสำคัญคือการลงทุนอย่างต่อเนื่อง กระจายความเสี่ยงอย่างมีเป้าหมาย และใช้ความผันผวนเป็นจังหวะสะสมสินทรัพย์คุณภาพ เพราะความแข็งแกร่งของพอร์ตสำคัญกว่าการพยายามคาดการณ์ให้ถูกทุกครั้ง