

CPF บวก 2% ขานรับกำไร Q3 ทะลุ 5.2 พันล้าน สูงกว่าคาด โบรกชี้ Q4 ฟื้นตามฤดูกาล
CPF บวก 2.48% รับกำไรไตรมาส 3/69 แตะ 5,227 ล้านบาท โต 28% จากไตรมาสก่อน สูงกว่าคาด อานิสงส์กำไรพิเศษขายเงินลงทุน “บล.ลิเบอเรเตอร์” คาด Q4 ฟื้นตามฤดูกาล แต่เตือนต้นทุนวัตถุดิบสูง-กำลังซื้ออ่อนแอ กดดันกำไรธุรกิจหลัก
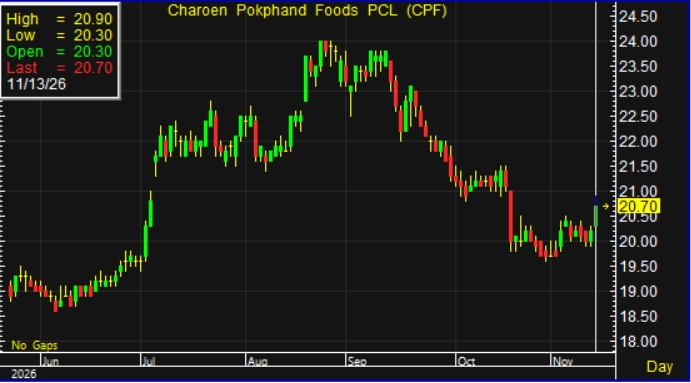
ผู้สื่อข่าวรายงานว่า วันนี้ (13 พ.ย. 69) ราคาหุ้น บริษัท เจริญโภคภัณฑ์อาหาร จำกัด (มหาชน) หรือ CPF ณ เวลา 11:11 น. อยู่ที่ระดับ 20.70 บาท บวก 0.50 บาท หรือ 2.48% สูงสุดที่ระดับ 20.90 บาท ต่ำสุดที่ระดับ 20.30 บาท ด้วยมูลค่าการซื้อขาย 683.70 ล้านบาท
บริษัทหลักทรัพย์ ลิเบอเรเตอร์ จำกัด เปิดเผยบทวิเคราะห์ CPF ระบุว่า บริษัทมีกำไรสุทธิไตรมาส 3/2569 จำนวน 5,227 ล้านบาท เพิ่มขึ้น 1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 28% จากไตรมาสก่อน สูงกว่าที่ฝ่ายวิจัยคาดการณ์ไว้ โดยได้รับปัจจัยสนับสนุนหลักจากการรับรู้กำไรพิเศษจากการขายเงินลงทุน อย่างไรก็ตาม ผลการดำเนินงานจากธุรกิจปกติปรับตัวลดลงทั้งเมื่อเทียบกับช่วงเดียวกันของปีก่อนและไตรมาสก่อน จากต้นทุนวัตถุดิบที่เพิ่มขึ้นและราคาขายสินค้าในบางประเทศที่อ่อนตัวลง
สำหรับรายได้จากการขายในไตรมาส 3/2569 อยู่ที่ 149,120 ล้านบาท เพิ่มขึ้น 8% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 1% จากไตรมาสก่อน โดยมีปัจจัยสนับสนุนจากยอดขายในประเทศเวียดนาม จีน และการส่งออกจากประเทศไทยที่ขยายตัว ประกอบกับราคาสุกรในประเทศไทยและเวียดนามปรับเพิ่มขึ้น 6% และ 1% ตามลำดับ เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่ราคาไก่ในประเทศไทยเพิ่มขึ้น 1%
อย่างไรก็ตาม ความสามารถในการทำกำไรของบริษัทได้รับแรงกดดันจากต้นทุนวัตถุดิบที่ปรับตัวสูงขึ้น โดยราคาข้าวโพดและกากถั่วเหลืองเพิ่มขึ้น 6% และ 17% ตามลำดับ เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่เมื่อเทียบกับไตรมาสก่อน ราคาข้าวโพดลดลง 8% แต่ราคากากถั่วเหลืองยังเพิ่มขึ้น 4% ส่งผลให้อัตรากำไรขั้นต้นลดลงมาอยู่ที่ 13.4% จากระดับ 19.8% ในช่วงเดียวกันของปีก่อน และ 15% ในไตรมาสก่อน
ขณะเดียวกัน ธุรกิจสัตว์น้ำมีอัตรากำไรขั้นต้นปรับตัวลดลงอย่างมีนัยสำคัญ จากราคาขายที่อ่อนตัวลง ส่วนค่าใช้จ่ายในการขายและบริหารเพิ่มขึ้น 12% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 3% จากไตรมาสก่อน สอดคล้องกับการขยายตัวของยอดขาย
ด้านส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมอยู่ที่ 6,486 ล้านบาท โดยได้รับผลจากรายการกำไรที่เกี่ยวข้องกับการลดสัดส่วนการถือหุ้นในธุรกิจสุกรประเทศจีนเหลือ 10% ขณะที่ส่วนแบ่งกำไรจาก บริษัท ซีพี ออลล์ จำกัด (มหาชน) หรือ CPALL ปรับตัวลดลง จากผลกระทบของการปิดสาขาของ บริษัท ซีพี แอ็กซ์ตร้า จำกัด (มหาชน) หรือ CPAXT ส่วนค่าใช้จ่ายดอกเบี้ยลดลง 8% จากช่วงเดียวกันของปีก่อน ตามทิศทางอัตราดอกเบี้ยที่ปรับตัวลดลง
สำหรับแนวโน้มผลการดำเนินงานไตรมาส 4/2569 ฝ่ายวิจัยประเมินว่า CPF มีโอกาสได้รับปัจจัยสนับสนุนจากฤดูกาล ซึ่งอาจช่วยให้ผลประกอบการปรับตัวดีขึ้น อย่างไรก็ตาม กำลังซื้อผู้บริโภคที่ยังอยู่ในระดับอ่อนแอยังคงเป็นปัจจัยจำกัดการฟื้นตัวของธุรกิจ
ทั้งนี้ ฝ่ายวิจัยมองว่าการฟื้นตัวของผลการดำเนินงานปกติยังเป็นไปอย่างช้า ๆ แม้บริษัทจะลดสัดส่วนการถือหุ้นในธุรกิจประเทศจีน เพื่อบรรเทาผลขาดทุนจากการดำเนินงาน แต่ธุรกิจหลักในประเทศเวียดนามยังมีแนวโน้มได้รับแรงกดดันจากราคาสุกรที่ปรับตัวลดลง ขณะที่ธุรกิจในประเทศไทยคาดว่าจะปรับตัวดีขึ้นจากปริมาณอุปทานที่ลดลง อย่างไรก็ตาม ยังคงมีความเสี่ยงจากต้นทุนวัตถุดิบที่ปรับเพิ่มขึ้น ซึ่งอาจส่งผลกระทบต่อความสามารถในการทำกำไรในระยะถัดไป