
RATCH กวาดกำไร Q3 ทะลุ 2.22 พันล้านบาท รับโรงไฟฟ้าหินกองหนุน
RATCH รายงานผลดำเนินงานไตรมาส 3/69 กำไรสุทธิอยู่ที่ 2,217.75 ล้านบาท เพิ่มขึ้น 2.28% จากปีก่อน รับโรงไฟฟ้าหินกองเดินเครื่องเพิ่ม หนุน EBITDA โต 16.4% ขณะที่งวด 9 เดือนกำไรสุทธิอยู่ที่ 4,845.73 ล้านบาท ลดลง 11.01% จากปีก่อน เป็นผลจากสัญญาโรงไฟฟ้าราชบุรีสิ้นสุดและส่วนแบ่งกำไรโรงไฟฟ้าต่างประเทศลดลง
ผู้สื่อข่าวรายงานว่า บริษัท ราช กรุ๊ป จำกัด (มหาชน) หรือ RATCH รายงานผลการดำเนินงานไตรมาส 3/2569 และงวด 9 เดือนแรก สิ้นสุดวันที่ 30 กันยายน 2569 โดยบริษัทมีกำไรสุทธิ ดังนี้
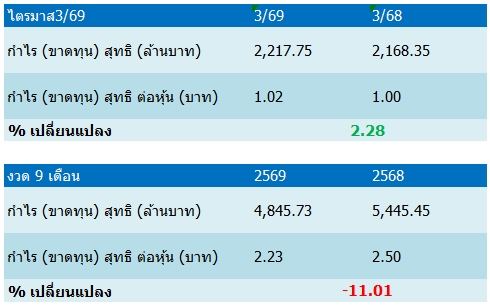
สำหรับผลการดำเนินงานไตรมาส 3/2569 บริษัทมีกำไรสุทธิ 2,217.75 ล้านบาท เพิ่มขึ้น 2.28% เมื่อเทียบกับช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 2,168.35 ล้านบาท โดยได้รับปัจจัยสนับสนุนจากการรับรู้รายได้ของโรงไฟฟ้าพลังความร้อนร่วมหินกอง (HKP) ที่เพิ่มขึ้นตามปริมาณการเดินเครื่องและความต้องการรับซื้อไฟฟ้าของการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) ประกอบกับความพร้อมจ่ายของโรงไฟฟ้าที่ปรับตัวดีขึ้น รวมถึงการบริหารประสิทธิภาพการดำเนินงานของโรงไฟฟ้าในกลุ่ม
ทั้งนี้ บริษัทมีรายได้รวมในไตรมาส 3/2569 จำนวน 16,006 ล้านบาท เพิ่มขึ้น 102.70% เมื่อเทียบกับช่วงเดียวกันของปีก่อนที่มีรายได้รวม 7,895 ล้านบาท โดยการเติบโตของรายได้ส่วนหนึ่งเป็นผลจากการเปลี่ยนสถานะโรงไฟฟ้าหินกองจากการร่วมค้าเป็นบริษัทย่อย ทำให้บริษัทรับรู้รายได้จากการขายไฟฟ้าและต้นทุนการดำเนินงานของโครงการดังกล่าวในงบการเงินรวม
อย่างไรก็ตาม หากไม่รวมรายได้ค่าเชื้อเพลิงที่เรียกเก็บตามต้นทุนจริง (Pass-through) บริษัทมีรายได้รวมเพิ่มขึ้น 13.10% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สะท้อนการขยายตัวของการดำเนินงานเมื่อไม่นับผลของค่าเชื้อเพลิงที่เปลี่ยนแปลงไป
สำหรับโรงไฟฟ้าหินกอง (HKP) มีรายได้จากการขายและให้บริการในไตรมาส 3/2569 จำนวน 7,961 ล้านบาท เพิ่มขึ้นจากไตรมาสก่อนหน้าที่มีรายได้ 6,499 ล้านบาท โดยได้รับปัจจัยสนับสนุนจากการเดินเครื่องผลิตไฟฟ้าเพิ่มขึ้นตามแผนการเรียกรับไฟฟ้าของ กฟผ. รวมถึงราคาค่าเชื้อเพลิงที่สูงขึ้น และความพร้อมจ่ายของโรงไฟฟ้าที่ปรับตัวดีขึ้นหลังการหยุดซ่อมบำรุงตามแผนในไตรมาสก่อน
ทั้งนี้ โรงไฟฟ้าหินกองมีอัตราความพร้อมจ่ายในไตรมาส 3/2569 อยู่ที่ 99.12% เพิ่มขึ้นจาก 88.05% ในไตรมาสก่อนหน้า ขณะที่ปริมาณจำหน่ายไฟฟ้าให้ กฟผ. อยู่ที่ 3,010 กิกะวัตต์ชั่วโมง เพิ่มขึ้น 12.50% จากไตรมาสก่อน และเพิ่มขึ้น 21.80% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ขณะเดียวกัน โรงไฟฟ้าราช เอ็นเนอร์จี ระยอง (RER) มีรายได้จากการขายและให้บริการ 663 ล้านบาท เพิ่มขึ้น 26.30% จากช่วงเดียวกันของปีก่อน ส่วนโรงไฟฟ้าราชโคเจนเนอเรชั่น (RCO) มีรายได้ 828 ล้านบาท เพิ่มขึ้น 20.50% โดยได้รับปัจจัยสนับสนุนจากราคาก๊าซธรรมชาติที่ปรับตัวสูงขึ้น ส่งผลให้รายได้ส่วนค่าเชื้อเพลิงเพิ่มขึ้น รวมถึงการเดินเครื่องผลิตไฟฟ้าตามแผนการเรียกรับไฟฟ้าของ กฟผ. และความต้องการใช้ไฟฟ้าของลูกค้าอุตสาหกรรม
อย่างไรก็ตาม โรงไฟฟ้าราชบุรี (RG) มีรายได้จากการขายและให้บริการลดลงเหลือ 539 ล้านบาท จากช่วงเดียวกันของปีก่อนที่มีรายได้ 1,365 ล้านบาท หรือลดลง 60.50% โดยได้รับผลกระทบจากการสิ้นสุดสัญญาซื้อขายไฟฟ้า (PPA) ของโรงไฟฟ้าพลังความร้อนหน่วยผลิตที่ 1 และ 2 กับ กฟผ. ตั้งแต่วันที่ 30 ตุลาคม 2568 ส่งผลให้รายได้จากการดำเนินงานของโรงไฟฟ้าดังกล่าวลดลงอย่างมีนัยสำคัญ
สำหรับธุรกิจโรงไฟฟ้าในประเทศออสเตรเลียภายใต้บริษัท ราช-ออสเตรเลียคอร์ปอเรชั่น จำกัด (RAC) มีรายได้จากการขายและให้บริการ 1,253 ล้านบาท ลดลง 10.60% จากช่วงเดียวกันของปีก่อน เนื่องจากราคาขายไฟฟ้าทางตอนใต้ของประเทศออสเตรเลียปรับตัวลดลง ส่งผลกระทบต่อรายได้ของโรงไฟฟ้า LG และ Snapper Point อย่างไรก็ตาม โรงไฟฟ้าพลังงานลม Mt. Emerald และ Windy Hill มีรายได้เพิ่มขึ้นตามความเร็วลมเฉลี่ยที่สูงขึ้น
ด้านส่วนแบ่งกำไรจากเงินลงทุนในบริษัทร่วมและการร่วมค้า บริษัทรับรู้จำนวน 1,869 ล้านบาท ลดลง 15.90% จากช่วงเดียวกันของปีก่อนที่มีส่วนแบ่งกำไร 2,221 ล้านบาท โดยส่วนแบ่งกำไรจากกลุ่มโรงไฟฟ้าผู้ผลิตไฟฟ้ารายใหญ่และโรงไฟฟ้าพลังน้ำบางแห่งปรับตัวลดลง
ขณะที่ส่วนแบ่งกำไรจากโรงไฟฟ้าพลังความร้อนไพตัน (PE) ในประเทศอินโดนีเซียปรับตัวเพิ่มขึ้นจากไตรมาสก่อนหน้าและช่วงเดียวกันของปีก่อน เนื่องจากโรงไฟฟ้าหน่วยที่ 7 และ 8 มีความพร้อมจ่ายเพิ่มขึ้น จากการบำรุงรักษาและบริหารการเดินเครื่องอย่างมีประสิทธิภาพ
ส่วนโรงไฟฟ้าพลังน้ำ น้ำงึม 2 (NN2) มีส่วนแบ่งกำไรเพิ่มขึ้นจากไตรมาสก่อนหน้าตามปริมาณน้ำไหลเข้าอ่างเก็บน้ำที่เพิ่มขึ้นตามฤดูกาล แต่ยังลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่โรงไฟฟ้าพลังน้ำเซเปียน-เซน้ำน้อย (PNPC) มีส่วนแบ่งกำไรลดลงตามปริมาณการผลิตไฟฟ้าที่ลดลงจากปริมาณน้ำไหลเข้าอ่างเก็บน้ำ
ด้านต้นทุนขายในไตรมาส 3/2569 อยู่ที่ 10,500 ล้านบาท เพิ่มขึ้นจากช่วงเดียวกันของปีก่อนที่ 3,071 ล้านบาท โดยมีปัจจัยหลักจากการรับรู้ต้นทุนของโรงไฟฟ้าหินกองภายหลังการเปลี่ยนสถานะเป็นบริษัทย่อย ประกอบกับต้นทุนค่าเชื้อเพลิงของโรงไฟฟ้าก๊าซธรรมชาติที่ปรับตัวสูงขึ้น
ส่วนค่าใช้จ่ายในการบริหารอยู่ที่ 583 ล้านบาท ลดลงจากช่วงเดียวกันของปีก่อนที่ 593 ล้านบาท ขณะที่บริษัทมีกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (EBITDA) จำนวน 4,922 ล้านบาท เพิ่มขึ้น 16.40% จากช่วงเดียวกันของปีก่อนที่ 4,230 ล้านบาท สอดคล้องกับการเพิ่มขึ้นของรายได้และผลการดำเนินงานของโรงไฟฟ้าหลัก
อย่างไรก็ตาม บริษัทรับรู้ผลขาดทุนจากอัตราแลกเปลี่ยนจำนวน 81 ล้านบาท เทียบกับช่วงเดียวกันของปีก่อนที่มีกำไรจากอัตราแลกเปลี่ยน 140 ล้านบาท ส่งผลให้กำไรสุทธิเติบโตในอัตราต่ำกว่ากำไรจากการดำเนินงาน
ทั้งนี้ หากไม่รวมผลกระทบจากอัตราแลกเปลี่ยน บริษัทมีกำไรปกติในไตรมาส 3/2569 จำนวน 2,299 ล้านบาท เพิ่มขึ้น 13.40% จากช่วงเดียวกันของปีก่อนที่มีกำไรปกติ 2,028 ล้านบาท
ส่วนผลการดำเนินงานงวด 9 เดือนแรกปี 2569 บริษัทมีกำไรสุทธิ 4,845.73 ล้านบาท ลดลง 11.01% เมื่อเทียบกับช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 5,445.45 ล้านบาท โดยมีสาเหตุหลักจากการสิ้นสุดสัญญาซื้อขายไฟฟ้าของโรงไฟฟ้าราชบุรี ประกอบกับส่วนแบ่งกำไรจากโรงไฟฟ้าพลังความร้อนหงสา (HPC) และโรงไฟฟ้าพลังความร้อนไพตัน (PE) ที่ปรับตัวลดลง
สำหรับโรงไฟฟ้าหงสาใน สปป.ลาว มีส่วนแบ่งกำไรลดลง เนื่องจากรายได้ตามสัญญาเช่าและรายได้จากการจำหน่ายไฟฟ้าปรับตัวลดลง โดยได้รับผลกระทบจากการแข็งค่าของเงินบาทเมื่อเทียบกับดอลลาร์สหรัฐ ซึ่งเป็นสกุลเงินอ้างอิงในการคำนวณรายได้ค่าขายไฟฟ้า รวมถึงต้นทุนถ่านหินที่เพิ่มขึ้น
ขณะที่ส่วนแบ่งกำไรจากโรงไฟฟ้าไพตันลดลง เนื่องจากบริษัทปรับลดสัดส่วนการถือหุ้นจาก 36.26% เหลือ 31.26% ตั้งแต่วันที่ 24 กุมภาพันธ์ 2569 ตามแผนการเปลี่ยนผ่านด้านพลังงาน (Energy Transition Plan) ของกลุ่มบริษัท
ทั้งนี้ บริษัทมีรายได้รวมงวด 9 เดือนจำนวน 42,021 ล้านบาท เพิ่มขึ้น 75.60% จากช่วงเดียวกันของปีก่อนที่มีรายได้ 23,925 ล้านบาท โดยส่วนหนึ่งเกิดจากการรับรู้รายได้ของโรงไฟฟ้าหินกองในงบการเงินรวม ขณะที่หากไม่รวมรายได้ค่าเชื้อเพลิงแบบ Pass-through รายได้รวมเพิ่มขึ้น 4.50%
ด้าน EBITDA งวด 9 เดือนอยู่ที่ 12,543 ล้านบาท เพิ่มขึ้น 6.60% จากช่วงเดียวกันของปีก่อนที่ 11,766 ล้านบาท อย่างไรก็ตาม ส่วนแบ่งกำไรจากบริษัทร่วมและการร่วมค้าลดลง 20.50% เหลือ 4,678 ล้านบาท จากช่วงเดียวกันของปีก่อนที่ 5,882 ล้านบาท ซึ่งเป็นอีกปัจจัยกดดันผลประกอบการ
นอกจากนี้ บริษัทมีผลขาดทุนจากอัตราแลกเปลี่ยนงวด 9 เดือนจำนวน 196 ล้านบาท เทียบกับช่วงเดียวกันของปีก่อนที่มีกำไรจากอัตราแลกเปลี่ยน 95 ล้านบาท ขณะที่กำไรปกติงวด 9 เดือนอยู่ที่ 5,042 ล้านบาท ลดลง 5.80% จากช่วงเดียวกันของปีก่อนที่ 5,350 ล้านบาท
สำหรับความคืบหน้าการลงทุนโครงการใหม่ ณ วันที่ 30 กันยายน 2569 บริษัทมีโครงการโรงไฟฟ้าพลังน้ำ Song Giang 1 ในประเทศเวียดนาม กำลังการผลิตติดตั้ง 12 เมกะวัตต์ มีความคืบหน้าการก่อสร้าง 99% และมีกำหนดเริ่มดำเนินการเชิงพาณิชย์ในปี 2570
ขณะที่โครงการโรงไฟฟ้าพลังงานแสงอาทิตย์ NPSI ในประเทศฟิลิปปินส์ กำลังการผลิตติดตั้ง 145 เมกะวัตต์พีก มีความคืบหน้าการก่อสร้าง 90% และมีกำหนดเริ่มดำเนินการเชิงพาณิชย์ในปี 2569
นอกจากนี้ โครงการทางหลวงพิเศษระหว่างเมืองสายบางปะอิน–นครราชสีมา (M6) ซึ่งบริษัทเข้าถือหุ้นในสัดส่วน 10% มีความคืบหน้าการดำเนินงาน 95% และมีกำหนดเริ่มดำเนินการเชิงพาณิชย์ในปี 2570 โดยโครงการดังกล่าวจะช่วยเพิ่มความหลากหลายของแหล่งรายได้ในอนาคต
ทั้งนี้ บริษัทเดินหน้าบริหารพอร์ตธุรกิจภายใต้แผน Energy Transition โดยให้ความสำคัญกับการเพิ่มประสิทธิภาพโรงไฟฟ้าที่ดำเนินงานอยู่ ควบคู่กับการพัฒนาโครงการพลังงานหมุนเวียนและติดตามโอกาสการลงทุนในเทคโนโลยีพลังงานรูปแบบใหม่ เพื่อสนับสนุนการเติบโตระยะยาว