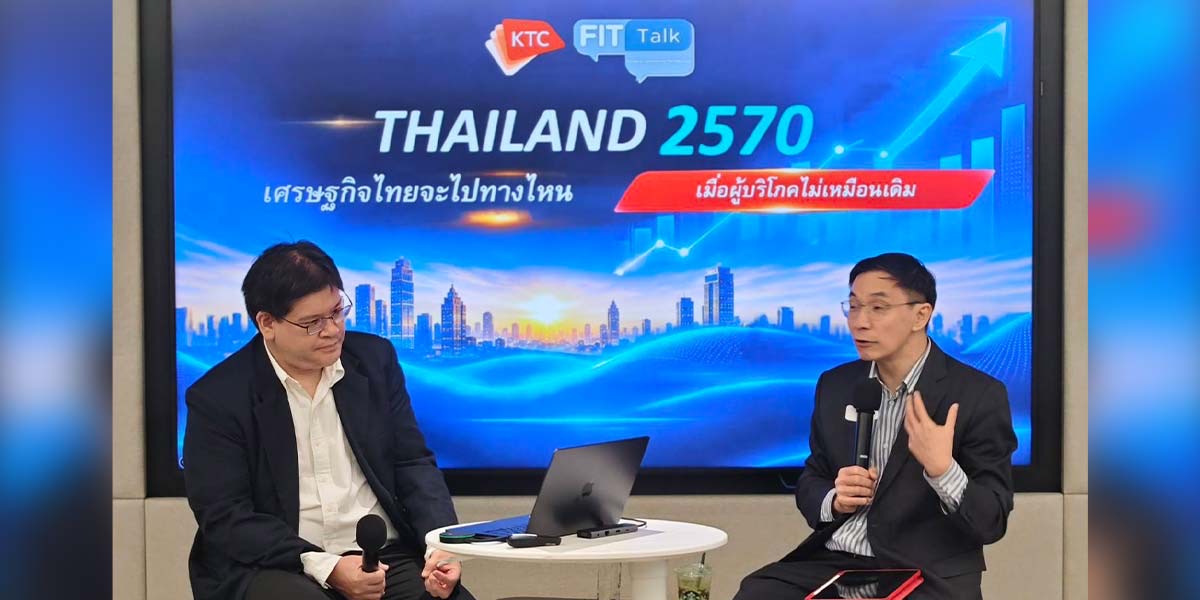
TDRI ชี้ AI เปลี่ยนเกม Consumer Finance ดัน BNPL-แบงก์ไร้สาขาโต
สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) ชี้ ธุรกิจ Consumer Finance กำลังเปลี่ยนผ่านครั้งใหญ่ รับพฤติกรรมผู้บริโภคยุคใหม่และเทคโนโลยี AI หนุนสินเชื่อรูปแบบใหม่ ทั้ง BNPL-Virtual Bank และ Personalized Finance เข้ามามีบทบาทมากขึ้น เตือนผู้ให้บริการเร่งปรับตัว พร้อมสร้างสมดุลการเข้าถึงสินเชื่อและ Responsible Lending ป้องกันประชาชนก่อหนี้เกินตัว
ดร.นณริฎ พิศลยบุตร นักวิชาการอาวุโส ด้านนโยบายเศรษฐกิจส่วนรวมและเศรษฐศาสตร์ประยุกต์ สถาบันวิจัยเพื่อการพัฒนาประเทศไทย (TDRI) เปิดเผยว่า ธุรกิจการเงินเพื่อผู้บริโภค (Consumer Finance) กำลังเผชิญการเปลี่ยนแปลงครั้งสำคัญ จากพฤติกรรมผู้บริโภคที่มีความหลากหลายและแตกต่างกันมากขึ้น ประกอบกับการเข้ามาของเทคโนโลยีดิจิทัลและปัญญาประดิษฐ์ (AI) ที่เข้ามามีบทบาทต่อการตัดสินใจเลือกซื้อสินค้าและบริการ รวมถึงการเข้าถึงบริการทางการเงิน ขณะที่ฐานะทางการเงินของผู้บริโภคไทยยังมีความเปราะบาง และต้องพึ่งพามาตรการกระตุ้นเศรษฐกิจจากภาครัฐเป็นสำคัญ
ทั้งนี้ พฤติกรรมผู้บริโภคไม่ได้เป็นไปในทิศทางเดียวกันเหมือนในอดีต แต่แบ่งออกเป็นกลุ่มที่มีความต้องการและกำลังซื้อแตกต่างกัน ตั้งแต่กลุ่มที่มีกำลังซื้อสูง กลุ่มผู้สูงอายุ กลุ่ม LGBTQ+ ไปจนถึงกลุ่มที่มีข้อจำกัดด้านงบประมาณ ขณะเดียวกัน AI เริ่มเข้ามาช่วยผู้บริโภควิเคราะห์ข้อมูล คำนวณค่าใช้จ่าย และประกอบการตัดสินใจซื้อสินค้า ส่งผลให้เส้นทางการใช้บริการทางการเงินเปลี่ยนจากการติดต่อผ่านสาขาหรือหน้าร้าน ไปสู่แพลตฟอร์มดิจิทัลและแอปพลิเคชันมากขึ้น
การเปลี่ยนแปลงดังกล่าวจะผลักดันให้บริการ Consumer Finance เกิดรูปแบบใหม่ ทั้งสินเชื่อซื้อก่อนจ่ายทีหลัง (Buy Now Pay Later : BNPL) ธนาคารไร้สาขา (Virtual Bank) และบริการทางการเงินเฉพาะบุคคล (Personalized Finance) ซึ่งจะออกแบบผลิตภัณฑ์และเงื่อนไขสินเชื่อให้สอดคล้องกับพฤติกรรมและความต้องการของลูกค้าแต่ละราย โดยผู้ให้บริการทางการเงินในอนาคตจะต้องแข่งขันกันเชื่อมโยงบริการสินเชื่อเข้ากับ AI และแอปพลิเคชันที่ช่วยให้ผู้บริโภคตัดสินใจได้สะดวกและรวดเร็วขึ้น
อย่างไรก็ตาม หัวใจสำคัญของการพัฒนา Consumer Finance คือการสร้างสมดุลระหว่างการขยายโอกาสให้ประชาชนเข้าถึงบริการทางการเงิน (Access) กับการปล่อยสินเชื่ออย่างรับผิดชอบ (Responsible Lending) โดยผู้ให้บริการต้องไม่มุ่งเน้นเพียงการเพิ่มโอกาสเข้าถึงสินเชื่อ แต่ต้องประเมินความสามารถในการชำระหนี้ของลูกค้าอย่างเหมาะสม มีเงื่อนไขและสัญญาที่โปร่งใส ตรวจสอบได้ ไม่เอารัดเอาเปรียบผู้บริโภค และให้ความสำคัญกับการดูแลสุขภาพทางการเงินในระยะยาว เพื่อป้องกันไม่ให้เทคโนโลยีและบริการทางการเงินรูปแบบใหม่กลายเป็นช่องทางสร้างภาระหนี้เกินตัวให้กับประชาชน