
S&P Global ชี้น้ำมันเสี่ยงร่วง 60 ดอลลาร์ หากเปิดฮอร์มุซ จับตาค่าการกลั่นสูงถึงปี 70
S&P Global Energy ประเมินตลาดน้ำมันโลกยังผันผวนจากความขัดแย้งตะวันออกกลาง คาดสถานการณ์ยืดเยื้อถึงสิ้นปี 2570 ชี้หากช่องแคบฮอร์มุซกลับมาเปิดตามปกติ ราคาน้ำมันดิบมีโอกาสร่วงแตะ 60 ดอลลาร์ต่อบาร์เรล ขณะที่อุปทานน้ำมันสำเร็จรูปยังตึงตัว หนุนค่าการกลั่นทรงตัวสูงถึงปีหน้า พร้อมจับตา EV จีนเร่งเปลี่ยนโครงสร้างความต้องการใช้น้ำมันโลก
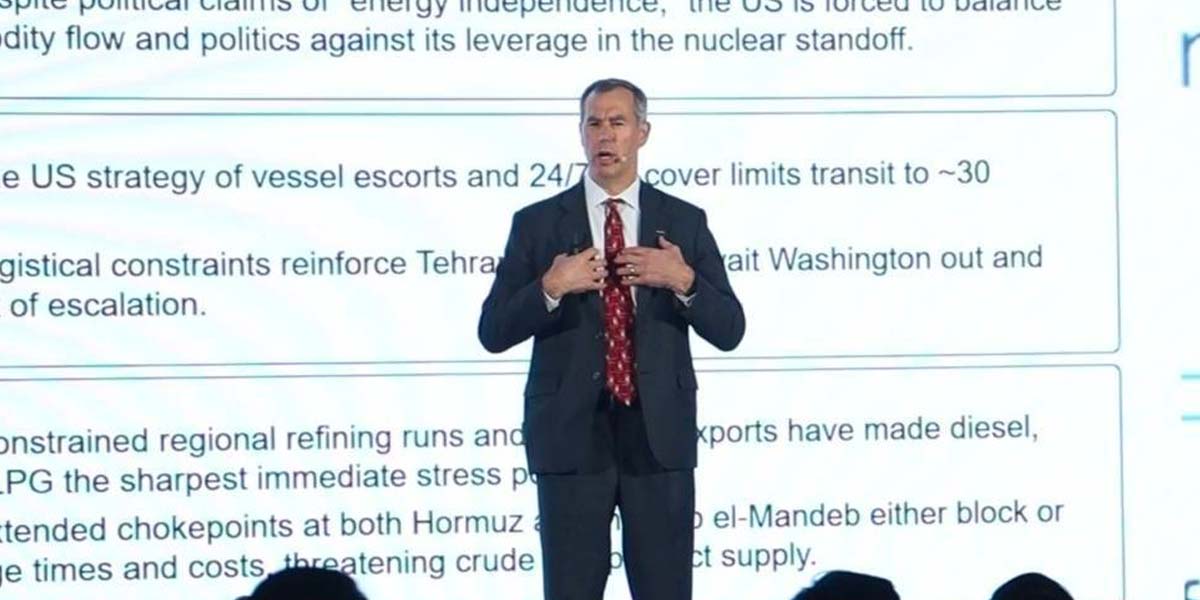
นายเคิร์ต แบร์โรว์ (Kurt Barrow) รองประธานฝ่ายวิจัยน้ำมัน เชื้อเพลิง และเคมีภัณฑ์ บริษัท S&P Global Energy เปิดเผยระหว่างการบรรยายพิเศษหัวข้อ “Energy Dynamics Beyond 2028: Balancing Security, Stability, and Transition” ในงานสัมมนา “2026 The Annual Petroleum Outlook Forum” ภายใต้แนวคิด “GLOBAL ENERGY REALIGNMENT: Thailand’s Transition in a New World Order” ซึ่งจัดโดยกลุ่ม ปตท. ร่วมกับกลุ่มอุตสาหกรรมโรงกลั่นน้ำมันปิโตรเลียม (PRISM) ภายใต้สภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) ว่า ตลาดพลังงานโลกกำลังเข้าสู่ยุคความผันผวนเชิงโครงสร้าง โดยความขัดแย้งในตะวันออกกลางยังเป็นปัจจัยสำคัญที่กำหนดทิศทางราคาน้ำมันและความมั่นคงด้านพลังงานทั่วโลก
ทั้งนี้ แม้สถานการณ์ความขัดแย้งบริเวณช่องแคบฮอร์มุซจะเริ่มผ่อนคลายลง และราคาน้ำมันดิบปรับตัวลดลงจากระดับสูงก่อนหน้า แต่ยังไม่สะท้อนถึงการฟื้นตัวของระบบขนส่งพลังงานสู่ภาวะปกติ เนื่องจากการเดินเรือผ่านช่องแคบดังกล่าวยังอยู่ในระดับต่ำกว่าช่วงก่อนเกิดความขัดแย้งอย่างมีนัยสำคัญ
โดยเฉพาะการขนส่งน้ำมันสำเร็จรูป วัตถุดิบปิโตรเคมี ก๊าซปิโตรเลียมเหลว (LPG) รวมถึงสินค้าโภคภัณฑ์อื่น เช่น ปุ๋ยและเมทานอล ซึ่งยังเผชิญข้อจำกัดในการส่งออก แม้การขนส่งน้ำมันดิบจะสามารถฟื้นตัวได้บางส่วนแล้วก็ตาม
- คาดสงครามตะวันออกกลางยืดเยื้อถึงปีคาดสงครามตะวันออกกลางยืดเยื้อถึงปี 70
นายแบร์โรว์ ระบุว่า S&P Global Energy ตั้งสมมติฐานพื้นฐานว่าความขัดแย้งระหว่างสหรัฐอเมริกากับอิหร่านอาจดำเนินต่อเนื่องไปจนถึงสิ้นปี 2570 โดยมีช่วงที่สถานการณ์รุนแรงขึ้นสลับกับช่วงผ่อนคลาย ทั้งนี้ ระยะเวลาดังกล่าวเป็นสมมติฐานสำหรับการวิเคราะห์ ไม่ใช่กำหนดสิ้นสุดความขัดแย้งที่แน่นอน
ปัจจัยสำคัญอยู่ที่ความแตกต่างระหว่างเป้าหมายของสหรัฐฯ อิหร่าน และประเทศในอ่าวเปอร์เซีย ซึ่งทำให้การบรรลุข้อตกลงเพื่อฟื้นฟูการขนส่งพลังงานยังมีความซับซ้อน โดยปัจจุบันการเจรจามุ่งเน้นประเด็นช่องแคบฮอร์มุซเป็นหลัก ขณะที่ข้อขัดแย้งด้านอื่นยังไม่ได้รับการแก้ไข

S&P Global Energy มองว่า การกลับมาขนส่งพลังงานผ่านช่องแคบฮอร์มุซได้ตามปกติจำเป็นต้องอาศัยข้อตกลงหรือการหยุดยิงระหว่างคู่ขัดแย้ง เนื่องจากการใช้กำลังทางทหารเพียงอย่างเดียวอาจไม่เพียงพอที่จะรับประกันความปลอดภัยของเส้นทางเดินเรือ
- ชี้น้ำมันดิบเสี่ยงร่วงแตะ 60 ดอลลาร์ หากเปิดฮอร์มุซ
สำหรับแนวโน้มตลาดน้ำมันดิบ S&P Global Energy ประเมินว่า ปัจจุบันการส่งออกน้ำมันดิบจากภูมิภาคตะวันออกกลางสามารถฟื้นตัวกลับมาได้ประมาณ 70–80% ของระดับก่อนเกิดความขัดแย้ง ผ่านการปรับเปลี่ยนเส้นทางขนส่ง การถ่ายโอนน้ำมันระหว่างเรือ และการใช้ระบบขนส่งทางเลือก
ส่งผลให้อุปทานน้ำมันดิบในตลาดโลกเริ่มกลับเข้าสู่ภาวะสมดุลมากขึ้น แม้ยังมีข้อจำกัดด้านการขนส่งและความเสี่ยงจากสถานการณ์ภูมิรัฐศาสตร์
ทั้งนี้ ภายใต้สมมติฐานพื้นฐาน S&P Global Energy คาดว่าราคาน้ำมันดิบมีแนวโน้มทยอยปรับตัวลดลงในช่วง 2 ปีข้างหน้า ตามปริมาณน้ำมันที่กลับเข้าสู่ตลาดและการฟื้นตัวของระบบขนส่ง
อย่างไรก็ตาม หากช่องแคบฮอร์มุซสามารถกลับมาเปิดให้ขนส่งน้ำมันได้ตามปกติอย่างรวดเร็ว ราคาน้ำมันดิบอาจปรับตัวลดลงสู่ระดับประมาณ 60 ดอลลาร์สหรัฐต่อบาร์เรล เนื่องจากตลาดยังมีอุปทานจำนวนมากที่พร้อมเข้าสู่ระบบ
ในทางกลับกัน หากความขัดแย้งทวีความรุนแรงจนกระทบการส่งออกน้ำมันจากตะวันออกกลางเพิ่มเติม ราคาน้ำมันอาจกลับมาปรับตัวสูงขึ้นได้อีก โดยทิศทางราคาจะขึ้นอยู่กับปริมาณน้ำมันที่สามารถส่งออกเข้าสู่ตลาดโลกเป็นสำคัญ
นอกจากนี้ การเพิ่มกำลังการผลิตจากประเทศผู้ผลิตรายสำคัญ รวมถึงสหรัฐอาหรับเอมิเรตส์ ยังเป็นอีกปัจจัยที่อาจเพิ่มอุปทานน้ำมันในตลาด และส่งผลต่อความสามารถของกลุ่มประเทศผู้ส่งออกน้ำมัน (OPEC) ในการบริหารสมดุลระหว่างอุปสงค์และอุปทานในระยะต่อไป
- จับตาน้ำมันสำเร็จรูปขาดตลาด หนุนค่าการกลั่นสูงถึงปี 70
อย่างไรก็ตาม นายแบร์โรว์ เน้นย้ำว่า สถานการณ์ตลาดน้ำมันดิบกับน้ำมันสำเร็จรูปกำลังเคลื่อนไหวแตกต่างกันอย่างชัดเจน โดยแม้อุปทานน้ำมันดิบจะเริ่มกลับเข้าสู่สมดุล แต่ตลาดน้ำมันสำเร็จรูปยังเผชิญภาวะตึงตัวจากกำลังการกลั่นที่หายไปในหลายภูมิภาค
ปัจจุบันกำลังการกลั่นในรัสเซียได้รับผลกระทบจากความเสียหายและการหยุดดำเนินงาน คิดเป็นประมาณ 1.5 ล้านบาร์เรลต่อวัน ขณะที่กำลังการกลั่นในตะวันออกกลางอีกราว 2.5 ล้านบาร์เรลต่อวัน ไม่สามารถผลิตหรือส่งออกผลิตภัณฑ์เข้าสู่ตลาดได้ตามปกติ
ขณะเดียวกัน จีนยังมีกำลังการกลั่นบางส่วนที่ไม่ได้เดินเครื่องเต็มศักยภาพภายใต้ระบบบริหารโควตาการส่งออก ส่งผลให้อุปทานน้ำมันสำเร็จรูปในตลาดโลกยังไม่สามารถตอบสนองความต้องการได้อย่างเพียงพอ
สถานการณ์ดังกล่าวเป็นปัจจัยสนับสนุนให้ส่วนต่างราคาน้ำมันสำเร็จรูปกับน้ำมันดิบ หรือค่าการกลั่น (Crack Spread) อยู่ในระดับสูง โดยเฉพาะผลิตภัณฑ์น้ำมันดีเซล ซึ่งผู้ประกอบการที่สามารถผลิตและจำหน่ายเข้าสู่ตลาดต่างประเทศได้รับประโยชน์จากราคาผลิตภัณฑ์ที่แข็งแกร่ง
S&P Global Energy ประเมินว่า ภาวะค่าการกลั่นที่อยู่ในระดับสูงมีแนวโน้มดำเนินต่อเนื่องเข้าสู่ปี 2570 ก่อนทยอยผ่อนคลายลง เนื่องจากกำลังการกลั่นในรัสเซียและตะวันออกกลางยังไม่น่าจะกลับเข้าสู่ระบบได้อย่างมีนัยสำคัญจนกว่าจะถึงช่วงปลายปี 2570
นอกจากนี้ ค่าระวางเรือขนส่งน้ำมันยังเป็นอีกปัจจัยที่สร้างแรงกดดันต่อตลาดพลังงาน จากความจำเป็นในการใช้เส้นทางขนส่งที่ยาวขึ้นและการเพิ่มจำนวนเรือเพื่อรองรับการขนส่งทางเลือก
โดยคาดว่าค่าระวางเรือจะยังทรงตัวในระดับค่อนข้างสูงต่อไปอีกประมาณ 6–9 เดือน ก่อนมีแนวโน้มผ่อนคลายเมื่อเรือขนส่งน้ำมันที่ต่อสร้างใหม่ทยอยเข้าสู่ตลาดในช่วงปี 2570–2571
- ชู 5 กลยุทธ์รับมือความเสี่ยงห่วงโซ่พลังงาน
นายแบร์โรว์ กล่าวว่า ความขัดแย้งทางภูมิรัฐศาสตร์ทำให้แนวทางบริหารธุรกิจพลังงานเปลี่ยนจากการมุ่งจัดหาน้ำมันให้ได้ในปริมาณเพียงพอ ไปสู่การให้ความสำคัญกับความสามารถในการขนส่งและการรักษาความปลอดภัยของเส้นทางลำเลียงพลังงาน
โดย S&P Global Energy ระบุแนวทางเพิ่มความยืดหยุ่นให้ระบบพลังงาน 5 ด้าน ได้แก่
- กระจายแหล่งจัดหาพลังงาน เพื่อลดการพึ่งพาผู้ผลิตหรือภูมิภาคใดภูมิภาคหนึ่ง
- เพิ่มปริมาณสำรองและระบบจัดเก็บพลังงาน เพื่อรองรับภาวะฉุกเฉิน
- พัฒนาระบบโลจิสติกส์ให้ยืดหยุ่น สามารถปรับเปลี่ยนเส้นทางขนส่งได้
- เชื่อมโยงห่วงโซ่ธุรกิจพลังงาน ตั้งแต่การจัดหาวัตถุดิบจนถึงการส่งมอบผลิตภัณฑ์
- นำเทคโนโลยีและข้อมูลมาเพิ่มประสิทธิภาพในการบริหารจัดการความเสี่ยง
อย่างไรก็ตาม การลงทุนเพิ่มความมั่นคงของระบบพลังงานย่อมมีต้นทุนเพิ่มเติม ซึ่งผู้ประกอบการจำเป็นต้องพิจารณาความสมดุลระหว่างประสิทธิภาพการดำเนินงานกับความสามารถในการรองรับวิกฤตในอนาคต
- EV จีนเร่งเปลี่ยนตลาดน้ำมันโลก ลดใช้น้ำมัน 2 ล้านบาร์เรลต่อวัน
สำหรับแนวโน้มการเปลี่ยนผ่านพลังงาน S&P Global Energy ประเมินว่า การเติบโตของรถยนต์ไฟฟ้า (EV) กำลังเป็นปัจจัยสำคัญที่เปลี่ยนโครงสร้างความต้องการใช้น้ำมันทั่วโลก โดยปัจจุบันรถยนต์ใหม่ที่จำหน่ายทั่วโลกประมาณ 1 ใน 4 เป็นรถยนต์ไฟฟ้า
ขณะที่ตลาดจีนมีสัดส่วนรถยนต์ไฟฟ้าสูงเกือบ 70% ของยอดจำหน่ายรถยนต์ใหม่ทั้งหมด และเริ่มขยายอิทธิพลผ่านการส่งออกรถยนต์ไฟฟ้าเข้าสู่ตลาดเกิดใหม่ โดยเฉพาะภูมิภาคเอเชียตะวันออกเฉียงใต้
การขยายตัวดังกล่าวส่งผลให้ปัจจุบันรถยนต์ไฟฟ้าช่วยลดความต้องการใช้น้ำมันเบนซินและดีเซลทั่วโลกลงแล้วประมาณ 2 ล้านบาร์เรลต่อวัน และคาดว่าผลกระทบต่อความต้องการใช้น้ำมันจะเพิ่มขึ้นเป็นประมาณ 2 เท่าภายในปี 2573
ทั้งนี้ แม้ความต้องการใช้น้ำมันโลกยังมีแนวโน้มขยายตัวในระยะสั้น แต่ตลาดขนาดใหญ่ทั้งจีน อเมริกาเหนือ ยุโรป และประเทศพัฒนาแล้วในเอเชีย เริ่มมีแนวโน้มใช้น้ำมันลดลง ขณะที่ความต้องการจากอินเดีย เอเชียตะวันออกเฉียงใต้ แอฟริกา และลาตินอเมริกายังคงเติบโต
ปัจจัยดังกล่าวจะมีผลต่อการตัดสินใจลงทุนโรงกลั่นแห่งใหม่ในอนาคต เนื่องจากผู้ประกอบการต้องประเมินความต้องการใช้ผลิตภัณฑ์ปิโตรเลียมในระยะยาว ซึ่งอาจเปลี่ยนแปลงไปตามการขยายตัวของรถยนต์ไฟฟ้า
- คาด Data Center ดันความต้องการไฟฟ้าพุ่ง 150% ภายในปี 73
นอกจากนี้ การขยายตัวของเทคโนโลยีปัญญาประดิษฐ์ (AI) และศูนย์ข้อมูล (Data Center) จะกลายเป็นแรงขับเคลื่อนสำคัญของความต้องการพลังงานไฟฟ้าทั่วโลก
S&P Global Energy ประเมินว่า ความต้องการกำลังไฟฟ้าของศูนย์ข้อมูลทั่วโลก ซึ่งปัจจุบันอยู่ที่ประมาณ 100 กิกะวัตต์ (GW) มีแนวโน้มเพิ่มขึ้นเป็น 250 กิกะวัตต์ภายในปี 2573 หรือเพิ่มขึ้นประมาณ 150% ในช่วง 4 ปีข้างหน้า
แนวโน้มดังกล่าวสะท้อนว่าการใช้พลังงานไฟฟ้าจะมีบทบาทเพิ่มขึ้นอย่างต่อเนื่อง ทั้งในภาคขนส่ง อาคารที่พักอาศัย และโครงสร้างพื้นฐานดิจิทัล แม้ความเร็วของการเปลี่ยนผ่านพลังงานในแต่ละประเทศจะมีความแตกต่างกัน
นายแบร์โรว์ ระบุว่า ไม่ว่าสถานการณ์โลกจะเปลี่ยนแปลงไปในทิศทางใด น้ำมันและก๊าซธรรมชาติยังคงมีบทบาทสำคัญต่อระบบพลังงานในระยะต่อไป ขณะเดียวกัน การใช้พลังงานไฟฟ้าจะเพิ่มขึ้นอย่างต่อเนื่องตามการพัฒนาเทคโนโลยีและการเปลี่ยนแปลงพฤติกรรมการใช้พลังงาน
สำหรับภาคธุรกิจ การนำ AI มาประยุกต์ใช้เพื่อเพิ่มผลิตภาพและประสิทธิภาพการดำเนินงานก่อนคู่แข่ง จะเป็นปัจจัยสำคัญในการสร้างความได้เปรียบทางการแข่งขันในอนาคต