

TASCO บวก 4% รับเวเนซุเอลาจ่อถอนตัว OPEC ลุ้นต้นทุนวัตถุดิบลด โบรกชูเป้า 18.90 บาท
TASCO บวก 3.57% แตะ 17.40 บาท รับเวเนซุเอลาจ่อถอนตัว OPEC เพิ่มโอกาสจัดหาน้ำมันดิบต้นทุนเหมาะสม หนุนมาร์จิ้นฟื้น ด้าน บล.กรุงศรีแนะ “ซื้อเก็งกำไร” เป้า 18.90 บาท
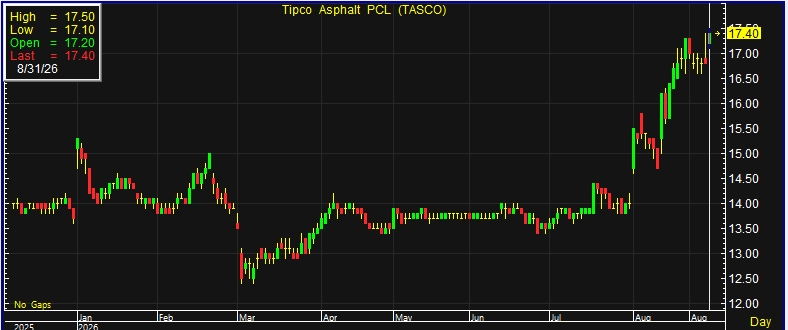
ผู้สื่อข่าวรายงานว่า วันนี้ (31 ส.ค.69) ราคาหุ้น บริษัท ทิปโก้แอสฟัลท์ จำกัด (มหาชน) หรือ TASCO ณ เวลา 10:13 น. อยู่ที่ระดับ 17.40 บาท บวก 0.60 บาท หรือ 3.57% ราคาสูงสุด 17.50 บาท ราคาต่ำสุด 17.10 บาท ด้วยมูลค่าซื้อขาย 186.85 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) หรือ KSS ระบุในบทวิเคราะห์ว่า กระแสข่าวเวเนซุเอลามีแผนถอนตัวจากองค์การประเทศผู้ส่งออกน้ำมัน หรือ OPEC สอดคล้องกับท่าทีของสหรัฐอเมริกาที่มีอิทธิพลต่อเวเนซุเอลามากขึ้นตั้งแต่ต้นปี 2569 รวมถึงความพยายามผลักดันการส่งออกน้ำมันของเวเนซุเอลา หลังเริ่มผ่อนคลายข้อจำกัดให้บริษัทสหรัฐฯ กลับเข้าไปลงทุนในประเทศอีกครั้ง
ฝ่ายวิเคราะห์มองประเด็นดังกล่าวเป็นบวกในระยะยาว เนื่องจากในภาพใหญ่สะท้อนถึงความท้าทายต่อบทบาทของ OPEC ในการควบคุมราคาน้ำมัน แม้เวเนซุเอลาจะไม่ได้อยู่ภายใต้โควตาเพิ่มหรือลดกำลังการผลิตของกลุ่มก็ตาม ขณะเดียวกัน ยังช่วยลดความเสี่ยงด้านนโยบายและมาตรการคว่ำบาตรต่อน้ำมันจากเวเนซุเอลา
สถานการณ์ดังกล่าวจะเป็นปัจจัยสนับสนุนระยะยาวต่อ บริษัท ทิปโก้แอสฟัลท์ จำกัด (มหาชน) หรือ TASCO โดยเฉพาะด้านการจัดหาน้ำมันดิบจากเวเนซุเอลาให้กลับเข้าสู่วงจรปกติของธุรกิจ อย่างไรก็ตาม ในระยะสั้นคาดว่าการถอนตัวจาก OPEC จะยังไม่ทำให้อุปทานน้ำมันของเวเนซุเอลาเพิ่มขึ้นทันที เนื่องจากยังมีข้อจำกัดด้านโครงสร้างพื้นฐาน หลังขาดการลงทุนมาเป็นเวลานานและอยู่ระหว่างแก้ไขปัญหา


ปัจจุบัน TASCO กลับมาจัดซื้อน้ำมันดิบจากเวเนซุเอลาเป็นครั้งแรกในรอบ 6 ปี โดยได้รับมอบล็อตแรกขนาด 600,000 บาร์เรลเมื่อปลายเดือนกรกฎาคมที่ผ่านมา ผ่านสัญญาซื้อขายแบบครั้งต่อครั้ง หรือ Spot Contract ซึ่งยังแตกต่างจากรูปแบบเดิมที่เป็น Term Contract หรือสัญญาระยะยาวที่กำหนดปริมาณจัดซื้อไว้อย่างแน่นอน
ฝ่ายวิเคราะห์มองว่า รูปแบบการซื้อขายดังกล่าวถือเป็นเรื่องปกติในช่วงแรกของการกลับมาติดต่อทางธุรกิจ ขณะที่ประเด็นเวเนซุเอลาอาจถอนตัวจาก OPEC จะช่วยเพิ่มโอกาสให้มีอุปทานน้ำมันดิบเข้าสู่ตลาดมากขึ้นในระยะยาว โดยน้ำมันดิบจากเวเนซุเอลาให้อัตราผลผลิต หรือ Yield สำหรับการผลิตยางมะตอยประมาณ 70% สูงกว่าน้ำมันดิบจากแหล่งอื่นที่มี Yield ราว 50-60%
นอกจากนี้ ยังมีโอกาสช่วยให้อัตรากำไรของ TASCO ปรับตัวดีขึ้น แม้คาดว่าจะไม่สูงเท่ากับในอดีต เนื่องจากบริษัทมีอำนาจต่อรองลดลง หลังน้ำมันดิบจากเวเนซุเอลาเป็นที่ต้องการมากขึ้น โดยประเมินเป็นปัจจัยบวกต่อกำไรในระยะกลางถึงระยะยาว ซึ่งมีโอกาสเพิ่มขึ้นสู่ระดับ 2,000-2,200 ล้านบาทต่อปี ขณะที่ TASCO ยังมีแผนจัดหาน้ำมันดิบเพิ่มเติมภายในปีนี้และอยู่ระหว่างการเจรจา
ทั้งนี้ KSS ยังคงคำแนะนำ “ซื้อเก็งกำไร” หุ้น TASCO ให้ราคาเป้าหมายปี 2570 ที่ 18.90 บาท อิงอัตราส่วนราคาต่อมูลค่าทางบัญชี หรือ P/BV ที่ 2 เท่า เพื่อสะท้อนวัฏจักรธุรกิจที่กลับมาใช้น้ำมันดิบจากเวเนซุเอลาอีกครั้ง พร้อมให้ส่วนลด 1 ส่วนเบี่ยงเบนมาตรฐาน เพื่อสะท้อนอำนาจต่อรองที่ลดลงในวัฏจักรปัจจุบัน
ขณะเดียวกัน นายกรภัทร วรเชษฐ์ ผู้ช่วยกรรมการผู้จัดการใหญ่ หัวหน้าสายงานวิจัย บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) หรือ KSS ให้ความเห็นเพิ่มเติมว่า กรณีเวเนซุเอลามีแผนถอนตัวจาก OPEC นับเป็นประเทศที่ 2 ที่ส่งสัญญาณดังกล่าวต่อจากสหรัฐอาหรับเอมิเรตส์ หรือ UAE สะท้อนว่าประเทศผู้ผลิตน้ำมันมีแนวโน้มต้องการบริหารกำลังการผลิตอย่างเป็นอิสระมากขึ้น
เดิม OPEC ใช้นโยบายจำกัดกำลังการผลิตเพื่อประคองราคาน้ำมันดิบให้อยู่ในระดับสูง โดยเฉพาะช่วงที่ตลาดมีความเปราะบาง ดังนั้น หากประเทศสมาชิกทยอยถอนตัวและเพิ่มกำลังการผลิตอย่างอิสระ อาจส่งผลให้ราคาน้ำมันดิบในระยะกลางถึงระยะยาวค่อย ๆ อ่อนตัวลง
สำหรับเวเนซุเอลา ก่อนเผชิญมาตรการคว่ำบาตรเคยมีกำลังการผลิตน้ำมันประมาณ 2.3 ล้านบาร์เรลต่อวัน ขณะที่ปัจจุบันผลิตได้ราว 1.16 ล้านบาร์เรลต่อวัน อย่างไรก็ตาม กำลังการผลิตมีแนวโน้มฟื้นตัวอย่างต่อเนื่อง หลังสหรัฐฯ ผ่อนคลายมาตรการคว่ำบาตรบางส่วน เปิดทางให้เวเนซุเอลากลับมาส่งออกน้ำมันได้มากขึ้น
หากเวเนซุเอลาถอนตัวจาก OPEC จะช่วยเพิ่มความยืดหยุ่นในการผลิตและส่งออกน้ำมันดิบ รวมถึงวัตถุดิบประเภทฟีดสต็อกตามกำลังการผลิตที่เพิ่มขึ้น โดยหุ้นไทยที่คาดว่าจะได้รับประโยชน์โดยตรงและโดดเด่นที่สุดคือ TASCO เนื่องจากบริษัทใช้น้ำมันดิบชนิดหนักจากเวเนซุเอลาเป็นวัตถุดิบในการผลิตยางมะตอย
ในช่วงที่เวเนซุเอลาเผชิญมาตรการคว่ำบาตร TASCO ไม่สามารถจัดหาวัตถุดิบต้นทุนต่ำจากแหล่งเดิมได้ ส่งผลกระทบต่อต้นทุนการดำเนินงานค่อนข้างมาก ดังนั้น การกลับมาส่งออกน้ำมันของเวเนซุเอลาจึงเพิ่มโอกาสให้ TASCO เข้าถึงวัตถุดิบที่มีต้นทุนเหมาะสมขึ้น และเป็นปัจจัยบวกต่อพื้นฐานของบริษัททั้งในระยะสั้นและระยะยาว
ส่วนหุ้นที่คาดว่าจะได้รับอานิสงส์รองลงมาคือ บริษัท อินโดรามา เวนเจอร์ส จำกัด (มหาชน) หรือ IVL ซึ่งมีฐานการผลิตในสหรัฐฯ คิดเป็นสัดส่วนประมาณหนึ่งในสามของธุรกิจทั้งหมด จึงอาจมีทางเลือกในการจัดหาวัตถุดิบต้นทุนต่ำเพิ่มขึ้น อย่างไรก็ตาม ผลบวกต่อ IVL อาจอยู่ในเชิงจิตวิทยาเป็นหลัก เนื่องจากปัจจุบันบริษัทยังใช้วัตถุดิบจากสหรัฐฯ เป็นหลัก
นอกจากนี้ หากการเพิ่มกำลังการผลิตส่งผลให้ราคาน้ำมันดิบมีแนวโน้มอ่อนตัวลง จะเป็นปัจจัยบวกต่อผู้ประกอบการปิโตรเคมีและโรงกลั่น จากส่วนต่างราคาผลิตภัณฑ์ที่มีโอกาสขยายตัว รวมถึงช่วยลดต้นทุนเชื้อเพลิงของผู้ประกอบการโรงไฟฟ้า โดยหุ้น บริษัท ปูนซิเมนต์ไทย จำกัด (มหาชน) หรือ SCC, บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP และ บริษัท โกลบอล เพาเวอร์ ซินเนอร์ยี่ จำกัด (มหาชน) หรือ GPSC อาจได้รับแรงหนุนในเชิงจิตวิทยาเช่นกัน
นายกรภัทรกล่าวว่า TASCO เป็นหุ้นที่โดดเด่นที่สุดจากประเด็นดังกล่าว เนื่องจากได้รับประโยชน์โดยตรงและมีปัจจัยพื้นฐานรองรับทั้งในระยะสั้นและระยะยาว ขณะที่ IVL มีความน่าสนใจรองลงมา และสามารถใช้เป็นโอกาสเก็งกำไรรายตัวได้