
BDMS เด้ง 4% โบรกอัพเป้าใหม่ 24.50 บ. ชี้กำไรครึ่งปีหลังฟื้นเด่น หนุนผู้ป่วยไทย-ต่างชาติ
BDMS เด้ง 4% บล.ทิสโก้ปรับราคาเป้าหมายขึ้นเป็น 24.50 บาท พร้อมเพิ่มประมาณการกำไรปี 2569-2571 อีก 7-9% คาดผลงานครึ่งปีหลังฟื้นตัวเด่น หนุนจากผู้ป่วยไทยและต่างชาติ
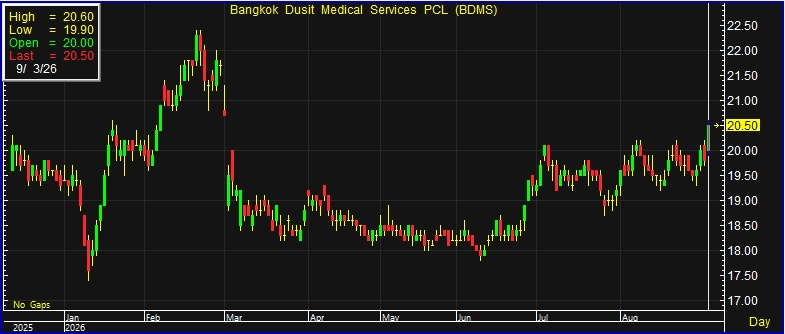
ผู้สื่อข่าวรายงานว่า วันนี้ (3 ก.ย.69) ราคาหุ้น ณ เวลา 14:38 น. บริษัท กรุงเทพดุสิตเวชการ จำกัด(มหาชน) หรือ BDMS อยู่ที่ระดับ 20.50 บาท บวก 0.70 บาท หรือ 3.54% สูงสุดที่ระดับ 20.60 บาท ต่ำสุดที่ระดับ 19.90 บาท ด้วยมูลค่าการซื้อขาย 3,682.64 ล้านบาท
บล.ทิสโก้ ระบุประเมิน บริษัท กรุงเทพดุสิตเวชการ จำกัด(มหาชน) หรือ BDMS ว่า ยังคงคำแนะนำ “ซื้อ” พร้อมปรับเพิ่มประมาณการกำไรสุทธิปี 2569-2571 ขึ้น 7-9% เพื่อสะท้อนแนวโน้มผลประกอบการที่ปรับตัวดีขึ้นในช่วงครึ่งหลังของปี 2569 และปรับช่วงเวลาการประเมินมูลค่าเป็นปี 2570 ส่งผลให้ราคาเป้าหมายเพิ่มขึ้นเป็น 24.50 บาท จากเดิม 23.00 บาท
ทางฝ่ายวิจัยคาดว่ารายได้จากธุรกิจโรงพยาบาลของ BDMS จะฟื้นตัวอย่างมีนัยสำคัญในช่วงครึ่งหลังของปี 2569 โดยคาดเติบโตประมาณ 9% เมื่อเทียบกับช่วงเดียวกันของปีก่อน จากที่ทรงตัวในช่วง 1H26 ปัจจัยสนับสนุนหลักมาจากการเติบโตอย่างต่อเนื่องของรายได้จากผู้ป่วยต่างชาติ ประกอบกับการฟื้นตัวของจำนวนผู้ป่วยชาวไทย หลังอุปสงค์ที่สะสมไว้เริ่มกลับมา รวมถึงความเชื่อมั่นในการใช้จ่ายที่ดีขึ้นและปัจจัยบวกตามฤดูกาล
นอกจากนี้ การกลับมาระบาดของโควิด-19 ในช่วงเดือนสิงหาคมยังเป็นปัจจัยสนับสนุนเพิ่มเติมต่อ BDMS โดยเฉพาะรายได้จากผู้ป่วยเงินสดในประเทศ ซึ่งมีสัดส่วนมากกว่า 70% ของรายได้ธุรกิจโรงพยาบาล
จากแนวโน้มผลประกอบการที่แข็งแกร่งขึ้นในช่วงครึ่งหลังของปี 2569 จึงปรับเพิ่มประมาณการกำไรปี 2569-2571 ขึ้น 7%, 8% และ 9% ตามลำดับ เพื่อสะท้อนผลตอบแทนที่ดีขึ้นจากทั้งผู้ป่วยไทยและต่างชาติ รวมถึงอัตรากำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA Margin) ที่มีแนวโน้มปรับตัวดีขึ้นจากประสิทธิภาพการดำเนินงาน
ทั้งนี้ คาด EBITDA Margin ปี 2569 อยู่ที่ 24.2% เพิ่มขึ้นจากประมาณการเดิมที่ 23.8% และสอดคล้องกับเป้าหมายของฝ่ายบริหารที่ระดับ 24% ขณะที่กำไรสุทธิคาดว่าจะเติบโตเฉลี่ย 6.6-7.2% ต่อปีในช่วงปี 2569-2571 พลิกกลับจากปี 2568 ที่กำไรหดตัว 0.9%
ด้านแนวโน้มเงินปันผล ทิสโก้มองว่าการฟื้นตัวของกำไรในช่วงครึ่งหลังของปีมากกว่า 30% เมื่อเทียบกับครึ่งปีแรก จะช่วยสนับสนุนความเชื่อมั่นต่อประมาณการเงินปันผลต่อหุ้นปี 2569 ที่ 0.81 บาท หรือคิดเป็นเงินปันผลสำหรับ 2H26 ราว 0.46 บาทต่อหุ้น
นอกจากนี้ จากเงินลงทุนคงเหลือของโครงการ BDMS WellEra มูลค่า 26.5 พันล้านบาท ทิสโก้มองว่ายังมีโอกาสเกิด Upside ต่อประมาณการเงินปันผลในปี 2569-2571 ซึ่งอาจทำให้อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) สูงกว่าระดับปัจจุบันที่ประมาณ 4%
โดยรวม ทิสโก้ยังคงคำแนะนำ “ซื้อ” หุ้น BDMS พร้อมปรับราคาเป้าหมายเพิ่มเป็น 24.50 บาท จาก 23.00 บาท เพื่อสะท้อนการปรับเพิ่มประมาณการกำไรและการเปลี่ยนช่วงเวลาประเมินมูลค่าเป็นปี 2570