
BEM เด้ง 4% รับตั๋วร่วมดันผู้โดยสารปี 70 โตเกิน 10% โบรกเชียร์ “ซื้อ” เป้า 9 บาท
BEM เด้ง 4% หลังโบรกมองนโยบายตั๋วร่วมหนุนผู้โดยสารปี 70 โตเกิน 10% พร้อมรับผลประหยัดค่าซ่อมบำรุงสายสีม่วง พร้อมแนะ “ซื้อ” เป้า 9 บาท
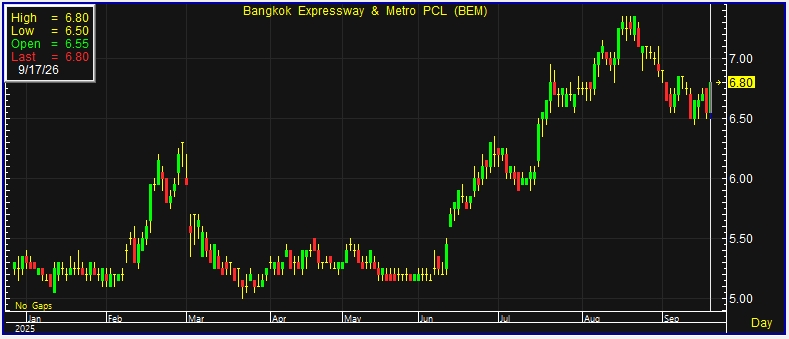
ผู้สื่อข่าวรายงานว่า วันนี้ (17 ก.ย.69) ราคาหุ้น บริษัท ทางด่วนและรถไฟฟ้ากรุงเทพ จำกัด (มหาชน) หรือ BEM ณ เวลา 10:41 น. อยู่ที่ระดับ 6.80 บาท บวก 0.25 บาท หรือ 3.82% ราคาสูงสุด 6.80 บาท ราคาต่ำสุด 6.50 บาท ด้วยมูลค่าซื้อขาย 141.17 ล้านบาท
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อ BEM ภายหลังเข้าร่วมประชุมกลุ่มกับบริษัทเมื่อวันที่ 16 ก.ย.69 โดยคาดว่านโยบายตั๋วร่วมจะเป็นปัจจัยสนับสนุนจำนวนผู้โดยสารรถไฟฟ้าตั้งแต่ปี 2570 ขณะที่การลดต้นทุนจะเริ่มเห็นผลชัดเจนตั้งแต่ช่วงครึ่งหลังของปี 2569
สำหรับนโยบายตั๋วร่วม ปัจจุบัน BEM อยู่ระหว่างเจรจารายละเอียดกับภาครัฐ โดยเฉพาะแนวทางอุดหนุนรายได้ หรือ Subsidy จากจำนวนผู้โดยสารที่คาดว่าจะเพิ่มขึ้นภายหลังนโยบายมีผลบังคับใช้ ทั้งนี้ บริษัทประเมินว่าจำนวนผู้โดยสารรถไฟฟ้าในปี 2570 มีโอกาสเติบโตมากกว่า 10% จากปีก่อน ขณะที่ประมาณการปัจจุบันของฝ่ายวิจัยคาดเติบโต 3% โดยยังไม่รวมผลบวกจากนโยบายตั๋วร่วม
ด้านการบริหารต้นทุน BEM จะเริ่มนำงานซ่อมบำรุงรถไฟฟ้าสายสีม่วงกลับมาดำเนินการเองตั้งแต่เดือน ส.ค.69 ซึ่งคาดว่าจะช่วยประหยัดค่าใช้จ่ายเฉลี่ยประมาณ 100 ล้านบาทต่อปี และเริ่มทยอยรับรู้ผลตั้งแต่ไตรมาส 3/69 เป็นต้นไป


ขณะเดียวกัน ในไตรมาส 4/69 อาจมีการกลับรายการค่าใช้จ่ายซ่อมบำรุงบางส่วน ซึ่งเป็นค่าใช้จ่ายของงานที่ผู้รับจ้างยังไม่ได้ดำเนินการ คิดเป็นมูลค่าประมาณ 100–300 ล้านบาท โดยรายการดังกล่าวจะเป็นกำไรพิเศษที่เกิดขึ้นเพียงครั้งเดียว
ส่วนการปรับขึ้นค่าผ่านทางพิเศษเฉลิมมหานคร หรือทางด่วนขั้นที่ 1 (SOE) ในเดือน ธ.ค.69 ฝ่ายวิเคราะห์ประเมินผลกระทบสุทธิอยู่ในระดับเป็นกลาง เนื่องจากจำนวนผู้ใช้ทางด่วนอาจลดลงในช่วง 3–4 เดือนแรก แต่จะได้รับการชดเชยบางส่วนจากรายได้เฉลี่ยต่อเที่ยวที่เพิ่มขึ้น
ปัจจุบัน BEM อยู่ระหว่างหารือกับการทางพิเศษแห่งประเทศไทย (กทพ.) เพื่อกำหนดมาตรการบรรเทาผลกระทบจากการปรับขึ้นค่าผ่านทาง ซึ่งอาจมีลักษณะคล้ายกับมาตรการจำหน่ายคูปองส่วนลดที่เคยดำเนินการในอดีต
สำหรับโครงการทางด่วนชั้นที่ 2 (Double Deck) คาดว่าจะได้ข้อสรุปภายในปี 2569 โดยปัจจุบันอยู่ระหว่างการพิจารณาของคณะกรรมการร่วมลงทุนระหว่างรัฐและเอกชน (PPP) ก่อนเสนอให้คณะรัฐมนตรี (ครม.) พิจารณา ขณะที่สัญญาเดินรถไฟฟ้าสายสีม่วงใต้คาดว่าจะเริ่มเข้าสู่กระบวนการเจรจาในช่วงต้นปี 2570
ด้านค่าใช้จ่ายดอกเบี้ยในช่วงที่เหลือของปี 2569 คาดว่าจะทรงตัวในระดับต่ำใกล้เคียงกับไตรมาส 2/69 ขณะที่อัตราส่วนหนี้สินสุทธิต่อทุนตามเงื่อนไขทางการเงิน (Net D/E Covenant) ของบริษัทได้รับการปรับเพิ่มเป็น 3 เท่า จากเดิม 2.5 เท่า โดยสินเชื่อและหุ้นกู้เดิมจะเริ่มใช้เงื่อนไขใหม่ตั้งแต่ปี 2570
บล.ดาโอคงประมาณการกำไรสุทธิปี 2569 ของ BEM ที่ 3.9 พันล้านบาท เพิ่มขึ้น 3% จากปีก่อน ส่วนแนวโน้มกำไรไตรมาส 3/69 คาดว่าจะเติบโตทั้งจากช่วงเดียวกันของปีก่อนและไตรมาสก่อนหน้า โดยได้แรงหนุนจากค่าใช้จ่ายดอกเบี้ยและค่าซ่อมบำรุงสายสีม่วงที่ลดลง ประกอบกับปัจจัยฤดูกาลของการเดินทาง
ล่าสุดในเดือน ส.ค.69 ปริมาณผู้โดยสารรถไฟฟ้าอยู่ที่ประมาณ 4.4 แสนเที่ยวต่อวัน เพิ่มขึ้น 1% จากปีก่อน และ 4% จากเดือนก่อน เติบโตต่อเนื่องเป็นเดือนที่ 3 ขณะที่จำนวนผู้ใช้ทางด่วนอยู่ที่ประมาณ 1.1 ล้านเที่ยวต่อวัน เพิ่มขึ้น 0.7% จากปีก่อน และ 1% จากเดือนก่อน โดยเติบโตต่อเนื่องเป็นเดือนที่ 4
ทั้งนี้ บล.ดาโอคงคำแนะนำ “ซื้อ” BEM และราคาเป้าหมาย 9 บาท อิงวิธีประเมินมูลค่าแบบรวมส่วนธุรกิจ (SOTP) แบ่งเป็นมูลค่าธุรกิจหลักของ BEM ที่ 8.20 บาท และมูลค่าการลงทุนใน CKP และ TTW ที่ 0.80 บาท โดยมีปัจจัยหนุนจากความคืบหน้าโครงการ Double Deck สัญญาเดินรถไฟฟ้าสายสีม่วงใต้ และนโยบายตั๋วร่วมซึ่งคาดว่าจะเริ่มใช้ในช่วงต้นปี 2570