
BJC บวก 3% โบรกชูกำไร Q3 โต 34% รับ Big C ฟื้น-ลดต้นทุน เคาะเป้า 22.20 บาท
BJC บวก 3% รับมุมมองโบรกเกอร์คาดกำไรปกติไตรมาส 3/69 โต 34.1% จาก Big C ฟื้นตัวและรับรู้กำไร MM Mega Market เต็มไตรมาส พร้อมคาดกำไรปี 70 โต 14.8% แนะ “ซื้อ” เป้า 22.20 บาท
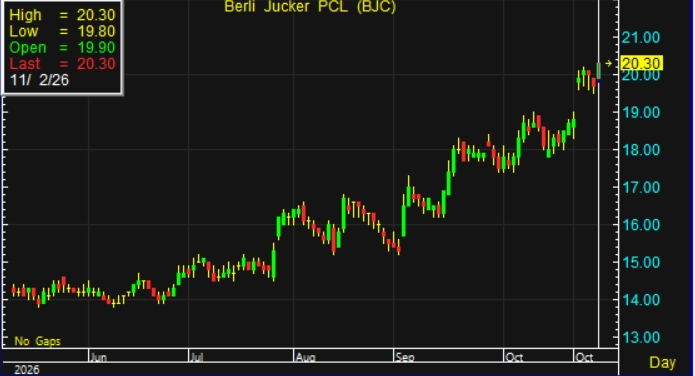
ผู้สื่อข่าวรายงานว่า วันนี้ (2 พ.ย. 69) ราคาหุ้น บริษัท เบอร์ลี่ ยุคเกอร์ จำกัด (มหาชน) หรือ BJC ณ เวลา 10:51 น. อยู่ที่ระดับ 20.30 บาท บวก 0.60 บาท หรือ 3.05% สูงสุดที่ระดับ 20.30 บาท ต่ำสุดที่ระดับ 19.80 บาท ด้วยมูลค่าการซื้อขาย 114.04 ล้านบาท
นักวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) ระบุในบทวิเคราะห์ว่า ยังคงมีมุมมองเชิงบวกต่อแนวโน้มผลประกอบการของ บริษัท เบอร์ลี่ ยุคเกอร์ จำกัด (มหาชน) หรือ BJC โดยประเมินว่าการปรับโครงสร้างและเพิ่มประสิทธิภาพการดำเนินธุรกิจ (Business Transformation) ที่บริษัทดำเนินการมาอย่างต่อเนื่องในช่วงปี 2568–2569 จะเริ่มส่งผลเชิงบวกอย่างชัดเจนมากขึ้นตั้งแต่ปี 2570 เป็นต้นไป
ทั้งนี้ การปรับโครงสร้างธุรกิจดังกล่าวครอบคลุมทั้งการปิดสาขาที่มีผลขาดทุนในกลุ่ม Mini Big C และ Big C Hypermarket การปรับสัดส่วนผลิตภัณฑ์ (Product Mix) เพื่อเพิ่มอัตรากำไรขั้นต้น การเข้าซื้อกิจการ MM Mega Market ตลอดจนการปรับลดค่าใช้จ่ายในการขายและบริหาร (SG&A) ซึ่งคาดว่าจะช่วยเพิ่มประสิทธิภาพการดำเนินงานและสนับสนุนความสามารถในการทำกำไรในระยะยาว
ขณะเดียวกัน ธุรกิจค้าปลีก Big C เริ่มมีสัญญาณฟื้นตัว โดยยอดขายสาขาเดิม (Same Store Sales Growth: SSSG) กลับมาทรงตัวในแดนบวกต่อเนื่อง 3 เดือน แม้ยังมีปัจจัยสนับสนุนจากมาตรการไทยช่วยไทยพลัส แต่สะท้อนให้เห็นว่าธุรกิจหลักของ Big C เริ่มสร้างฐานยอดขายได้แล้ว ประกอบกับปัจจัยขับเคลื่อนการเติบโตใหม่ที่ทยอยเข้ามาสนับสนุนรายได้ของกลุ่มบริษัทเพิ่มเติม

สำหรับแนวโน้มผลประกอบการไตรมาส 3/2569 ฟินันเซีย ไซรัส ประเมินว่า BJC จะมีกำไรจากการดำเนินงานปกติเติบโต 34.1% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยได้รับแรงสนับสนุนจากการฟื้นตัวของธุรกิจ Big C ซึ่งเริ่มเห็นเสถียรภาพของยอดขายสาขาเดิม ขณะที่อัตรากำไรขั้นต้น (Gross Profit Margin: GPM) มีแนวโน้มปรับตัวดีขึ้นจากการลดการใช้คูปองส่งเสริมการขาย และการปรับสัดส่วนผลิตภัณฑ์ให้มีประสิทธิภาพมากขึ้น
นอกจากนี้ ยังได้รับปัจจัยสนับสนุนจากการรับรู้กำไรของธุรกิจ MM Mega Market เต็มไตรมาส ซึ่งจะเป็นอีกแรงขับเคลื่อนสำคัญที่ช่วยเพิ่มความสามารถในการทำกำไร และสะท้อนผลเชิงบวกจากการปรับโครงสร้างธุรกิจที่เริ่มปรากฏชัดเจนมากขึ้น
ในส่วนของแผนควบคุมต้นทุน บริษัทมีความคืบหน้าในการปรับลดค่าใช้จ่ายในการขายและบริหาร โดยตั้งเป้าลดค่าใช้จ่ายของสำนักงานใหญ่ประมาณ 500–600 ล้านบาทต่อปี รวมถึงการปิดสาขาขนาดใหญ่ที่มีผลขาดทุนจำนวน 12 แห่ง ซึ่งคาดว่าจะช่วยลดผลขาดทุนก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA Loss) ได้อีกประมาณ 200 ล้านบาทต่อปี
ทั้งนี้ ฟินันเซีย ไซรัส ประเมินว่า มาตรการดังกล่าวจะช่วยเพิ่มประสิทธิภาพการบริหารต้นทุน และสนับสนุนการฟื้นตัวของอัตรากำไรในระยะถัดไป โดยเฉพาะในปี 2570 ซึ่งคาดว่าจะเริ่มเห็นผลประโยชน์จากการปรับโครงสร้างธุรกิจอย่างเต็มที่มากขึ้น
จากแนวโน้มการดำเนินงานที่ปรับตัวดีขึ้น ฝ่ายวิจัยจึงปรับเพิ่มประมาณการกำไรปกติของ BJC ในช่วงปี 2569–2571 ขึ้น 0.3% 5.9% และ 6.2% ตามลำดับ โดยอาศัยสมมติฐานว่าบริษัทจะสามารถรับรู้ผลประโยชน์จากการลดค่าใช้จ่าย SG&A ได้ประมาณครึ่งหนึ่งของเป้าหมายที่ฝ่ายบริหารกำหนดไว้
ขณะเดียวกัน คาดว่าการฟื้นตัวของรายได้อื่นและรายได้ค่าเช่าจะสามารถชดเชยผลกระทบจากอัตรากำไรขั้นต้นของธุรกิจนอกกลุ่มค้าปลีกที่ปรับตัวลดลงได้ทั้งหมด
สำหรับแนวโน้มผลประกอบการทั้งปี 2569 คาดว่ากำไรปกติจะเติบโต 5.7% เมื่อเทียบกับปีก่อน ใกล้เคียงกับประมาณการเดิม ก่อนเร่งตัวขึ้นเป็น 14.8% ในปี 2570 โดยได้รับแรงหนุนจากการสร้างฐานยอดขายของ Big C Thailand การรับรู้ผลประโยชน์จากมาตรการปรับลดค่าใช้จ่าย SG&A และการรับรู้กำไรจาก MM Mega Market เต็มปี
นอกจากนี้ ฝ่ายวิจัยประเมินว่า BJC ยังมีความน่าสนใจด้านมูลค่าหุ้น โดยปัจจุบันซื้อขายบนอัตราส่วนราคาต่อกำไร (P/E) ปี 2570 ที่ประมาณ 14 เท่า ต่ำกว่าค่าเฉลี่ยของกลุ่มที่ 15 เท่า ทั้งที่มีแนวโน้มการเติบโตของกำไรโดดเด่นกว่ากลุ่ม จึงมองว่าหุ้นยังมีโอกาสได้รับการปรับเพิ่มระดับมูลค่า (P/E Re-rating) หากผลประกอบการฟื้นตัวได้ตามคาดการณ์
ขณะเดียวกัน ในกรณีสมมติฐานเชิงลบ (Bear Case) ฝ่ายวิจัยประเมินราคาเป้าหมายอยู่ที่ 21.30 บาท ซึ่งยังมีโอกาสสร้างผลตอบแทนรวมเงินปันผลประมาณ 16.3% สะท้อนถึงความน่าสนใจของผลตอบแทนเมื่อเทียบกับความเสี่ยง (Risk-Reward)
ทั้งนี้ ฟินันเซีย ไซรัส ยังคงคำแนะนำ “ซื้อ” หุ้น BJC พร้อมกำหนดราคาเป้าหมายปี 2570 ที่ 22.20 บาท โดยใช้วิธีคิดลดกระแสเงินสด (Discounted Cash Flow: DCF) ภายใต้สมมติฐานอัตราการเติบโตระยะยาว (Terminal Growth: TG) ที่ 2% เพิ่มขึ้นจากเดิม 1.5% และต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก (WACC) ที่ 7.8% เพื่อสะท้อนแนวโน้มธุรกิจที่ปรับตัวดีขึ้น