
RATCH บวก 2% รับกำไร Q3 แกร่ง โบรกชูดาต้าเซ็นเตอร์หนุน แนะซื้อเป้า 42 บ.
RATCH บวก 2% รับกำไรไตรมาส 3/69 โต 69% จากไตรมาสก่อน แตะ 2.22 พันล้านบาท หนุนโดยโรงไฟฟ้าหินกองและ Paiton ด้าน บล.แลนด์ แอนด์ เฮ้าส์ มองโอกาสลงทุน Data Center และโรงไฟฟ้าอินโดนีเซีย หนุนเปลี่ยนผ่านสู่หุ้นเติบโต คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 42 บาท
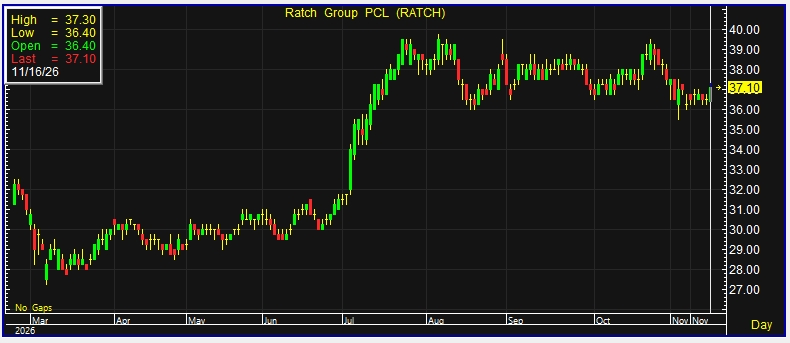
ผู้สื่อข่าวรายงานว่า วันนี้ (16 พ.ย.69) ราคาหุ้น บริษัท ราช กรุ๊ป จำกัด (มหาชน) หรือ RATCH ณ เวลา 10:17 น. อยู่ที่ระดับ 37.10 บาท บวก 0.60 บาท หรือ 1.64% ราคาสูงสุด 37.30 บาท ราคาต่ำสุด 36.40 บาท ด้วยมูลค่าซื้อขาย 49.20 ล้านบาท
บริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ระบุในบทวิเคราะห์ RATCH ว่า ผลประกอบการไตรมาส 3/2569 มีความแข็งแกร่ง โดยมีกำไรสุทธิและกำไรปกติอยู่ที่ 2.22 พันล้านบาท ขณะที่กำไรปกติเพิ่มขึ้น 69% เมื่อเทียบกับไตรมาสก่อน และเพิ่มขึ้น 15% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยได้รับปัจจัยสนับสนุนจากกำไรขั้นต้น รายได้อื่น และส่วนแบ่งกำไรจากเงินลงทุนที่เพิ่มขึ้น ประกอบกับค่าใช้จ่ายในการดำเนินงานและภาษีที่ปรับตัวลดลง
สำหรับปัจจัยหลักที่สนับสนุนกำไรขั้นต้นมาจากโรงไฟฟ้าหินกอง ซึ่งมีอัตราความพร้อมจ่ายไฟฟ้า (Availability Factor: AF) เพิ่มขึ้นเป็น 99% จากการกลับมาเดินเครื่องตามปกติภายหลังหยุดซ่อมบำรุงในไตรมาสก่อน ขณะที่อัตราการถูกเรียกเดินเครื่อง (Dispatch Factor: DF) อยู่ในระดับสูงถึง 98% เนื่องจากเป็นโรงไฟฟ้าใหม่ที่มีประสิทธิภาพสูง และได้รับการเรียกเดินเครื่องจากการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย (กฟผ.) ในระดับสูง
ทั้งนี้ ผลการดำเนินงานของโรงไฟฟ้าหินกองสามารถช่วยชดเชยรายได้ที่ลดลงของโรงไฟฟ้า RG หลังสัญญาซื้อขายไฟฟ้าบางส่วนสิ้นสุดลงในเดือนตุลาคม 2568 รวมถึงโรงไฟฟ้าขนาดเล็ก (SPP) ได้แก่ RCO และ RPE ที่ได้รับผลกระทบจากต้นทุนก๊าซธรรมชาติปรับตัวสูงขึ้น ส่วนธุรกิจโรงไฟฟ้าในออสเตรเลียได้รับแรงกดดันจากราคาขายไฟฟ้าที่ลดลง แม้ความเร็วลมจะปรับตัวเพิ่มขึ้น อย่างไรก็ตาม กำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) ของธุรกิจในออสเตรเลียเพิ่มขึ้นอย่างมีนัยสำคัญจากรายได้อื่น
ขณะเดียวกันส่วนแบ่งกำไรจากโรงไฟฟ้า Paiton ในประเทศอินโดนีเซียปรับตัวเพิ่มขึ้นทั้งเมื่อเทียบกับไตรมาสก่อนและช่วงเดียวกันของปีก่อน แม้ RATCH จะลดสัดส่วนการถือหุ้นลงเหลือ 31.26% โดยได้รับประโยชน์จากอัตรากำไรที่ปรับตัวดีขึ้น และอัตราความพร้อมจ่ายไฟฟ้าที่เพิ่มขึ้นจากฐานต่ำในปีก่อน ซึ่งมีการหยุดซ่อมบำรุงโรงไฟฟ้า
นอกจากนี้ ส่วนแบ่งกำไรจากโรงไฟฟ้าพลังน้ำ NN2 ปรับตัวเพิ่มขึ้นจากไตรมาสก่อน ตามปริมาณน้ำที่เพิ่มขึ้นจากปัจจัยฤดูกาล อย่างไรก็ตาม เมื่อเทียบกับช่วงเดียวกันของปีก่อน ส่วนแบ่งกำไรจากโรงไฟฟ้าพลังน้ำ NN2 และ PNPC ลดลงตามปริมาณน้ำที่น้อยลง ขณะที่โรงไฟฟ้า SPP ได้รับแรงกดดันจากต้นทุนก๊าซธรรมชาติ ส่วนโรงไฟฟ้าหงสามีส่วนแบ่งกำไรลดลงทั้งเมื่อเทียบกับไตรมาสก่อนและช่วงเดียวกันของปีก่อน จากผลกระทบของเงินบาทแข็งค่าและต้นทุนถ่านหินที่เพิ่มขึ้น
สำหรับแนวโน้มผลประกอบการไตรมาส 4/2569 ฝ่ายวิเคราะห์คาดว่า RATCH จะมีกำไรสุทธิประมาณ 1.25 พันล้านบาท ลดลงจากไตรมาสก่อน แต่เพิ่มขึ้นราว 20% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยการชะลอตัวจากไตรมาสก่อนเป็นผลจากปัจจัยฤดูกาล ทั้งความต้องการใช้ไฟฟ้าที่ลดลง ผลผลิตไฟฟ้าพลังน้ำที่อ่อนตัว และค่าใช้จ่ายในการดำเนินงานที่มีแนวโน้มเพิ่มขึ้น
ทั้งนี้ กำไรสุทธิช่วง 9 เดือนแรกของปี 2569 อยู่ที่ 4.68 พันล้านบาท คิดเป็น 79% ของประมาณการกำไรทั้งปี สะท้อนผลประกอบการที่ยังเป็นไปตามทิศทางที่ฝ่ายวิเคราะห์ประเมินไว้
ด้านแนวโน้มการเติบโตในระยะยาว บล.แลนด์ แอนด์ เฮ้าส์ มองว่า RATCH มีโอกาสเปลี่ยนภาพการลงทุนจาก “หุ้นปันผล” ไปสู่ “หุ้นเติบโต” จากศักยภาพของที่ดินและโครงสร้างพื้นฐานที่บริษัทถือครอง ซึ่งสามารถนำไปพัฒนาโครงการศูนย์ข้อมูล (Data Center) ขนาดใหญ่ รวมถึงโอกาสลงทุนโครงการโรงไฟฟ้าขนาดใหญ่ในประเทศอินโดนีเซีย ซึ่งอาจเป็นปัจจัยสนับสนุนการเติบโตของกำไรในอนาคต
อย่างไรก็ตาม บล.แลนด์ แอนด์ เฮ้าส์ ยังคงคำแนะนำ “ซื้อ” หุ้น RATCH ราคาเป้าหมาย 42 บาท โดยมองว่าบริษัทมีแนวโน้มผลประกอบการแข็งแกร่งจากพอร์ตโรงไฟฟ้าที่กระจายตัว และโรงไฟฟ้าที่มีศักยภาพสร้างกำไรสูง โดยเฉพาะโรงไฟฟ้าหินกองและ Paiton ประกอบกับโอกาสเติบโตจากธุรกิจ Data Center และโครงการลงทุนใหม่ในอินโดนีเซีย ขณะที่อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ปัจจุบันอยู่ที่ประมาณ 4.1%