
AMATA เด้ง 11% รับกำไร Q2 โต 10 เท่า แตะ 1.58 พันล. ดีกว่าโบรกคาด ชี้ครึ่งปีหลังแกร่งต่อ
AMATA บวกแรง 11% รับกำไรไตรมาส 2/69 พุ่งกว่า 10 เท่าตัว แตะ 1.58 พันล้านบาท สูงกว่าตลาดคาด หลังยอดโอนที่ดิน-มาร์จิ้นสูงหนุน ขณะที่โบรกมองครึ่งปีหลังยังได้แรงหนุน Backlog รอโอนและยอดขายที่ดินเร่งตัว
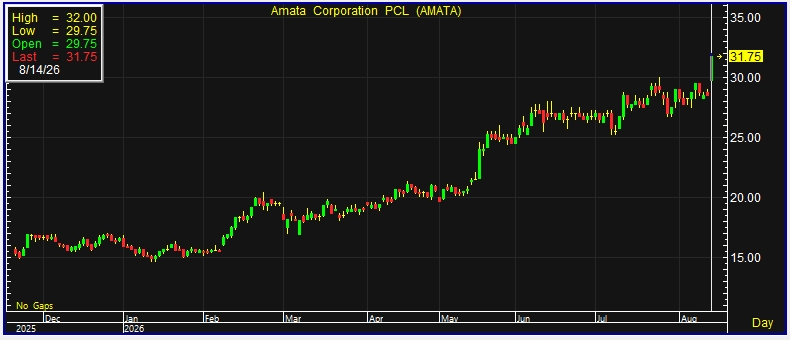
ผู้สื่อข่าวรายงานว่า วันนี้ (14 ส.ค.69) ราคาหุ้น บริษัท อมตะ คอร์ปอเรชัน จำกัด (มหาชน) หรือ AMATA ณ เวลา 10:25 น. อยู่ที่ระดับ 32.00 บาท บวก 3.25 บาท หรือ 11.40% ราคาสูงสุด 32.00 บาท ราคาต่ำสุด 29.75 บาท ด้วยมูลค่าซื้อขาย 435.70 ล้านบาท
บริษัท อมตะ คอร์ปอเรชัน จำกัด (มหาชน) หรือ AMATA รายงานผลการดำเนินงานไตรมาส 2/2569 และงวด 6 เดือนแรก สิ้นสุดวันที่ 30 มิถุนายน 2569 มีกำไรสุทธิ ดังนี้
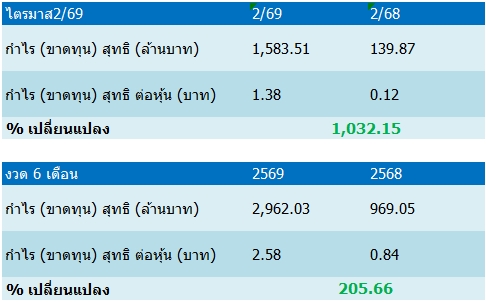
สำหรับผลการดำเนินงานไตรมาส 2/2569 บริษัทมีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นของบริษัท 1,583.51 ล้านบาท เพิ่มขึ้น 1,032.15% เมื่อเทียบกับช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 139.87 ล้านบาท ขณะที่กำไรสุทธิรวมของกลุ่มบริษัทอยู่ที่ 1,795 ล้านบาท เพิ่มขึ้น 564.62% จากช่วงเดียวกันของปีก่อน
ปัจจัยหลักมาจากรายได้จากการขายอสังหาริมทรัพย์ที่เพิ่มขึ้นอย่างมีนัยสำคัญ โดยไตรมาส 2/2569 บริษัทมีรายได้จากการขายอสังหาริมทรัพย์ 2,206 ล้านบาท เพิ่มขึ้น 131.07% จากช่วงเดียวกันของปีก่อน หลังมีการโอนที่ดินรวม 288 ไร่ แบ่งเป็นประเทศไทย 271 ไร่ และเวียดนาม 17 ไร่ เทียบกับช่วงเดียวกันของปีก่อนที่มีการโอนรวม 172 ไร่ ส่งผลให้อัตรากำไรขั้นต้นของธุรกิจอสังหาริมทรัพย์เพิ่มขึ้นเป็น 66.16% จาก 46.87% เนื่องจากมีการโอนที่ดินในนิคมอุตสาหกรรมจังหวัดชลบุรีในเฟสที่มีอัตรากำไรขั้นต้นสูง รวมถึงอัตรากำไรขั้นต้นของนิคมอุตสาหกรรม ACHL ในเวียดนามที่ปรับตัวดีขึ้น
นอกจากนี้ บริษัทยังรับรู้กำไรจากการจำหน่ายเงินลงทุนใน Amata Service City Long Thanh 2 Company Limited หรือ ASCLT2 จำนวน 366 ล้านบาท รวมถึงมีรายได้ทางการเงิน 27 ล้านบาท เพิ่มขึ้น 9.51% และรายได้อื่น 48 ล้านบาท เพิ่มขึ้น 68.01% ส่งผลให้รายได้รวมไตรมาส 2/2569 อยู่ที่ 4,068 ล้านบาท เพิ่มขึ้น 71.25% จากช่วงเดียวกันของปีก่อน
ด้านธุรกิจสาธารณูปโภคมีรายได้ 1,154 ล้านบาท เพิ่มขึ้น 3.87% จากรายได้ค่าสาธารณูปโภคและบริการในประเทศไทยที่เพิ่มขึ้น แม้รายได้จากเวียดนามลดลงจากผลของเงินบาทที่แข็งค่าเมื่อเทียบกับเงินด่ง โดยอัตรากำไรขั้นต้นของธุรกิจดังกล่าวลดลงเหลือ 18.94% จาก 20.01% ขณะที่ธุรกิจโรงงานให้เช่าสำเร็จรูปมีรายได้ 266 ล้านบาท เพิ่มขึ้น 4% ตามพื้นที่ให้เช่าที่เพิ่มขึ้น แต่อัตรากำไรขั้นต้นลดลงเหลือ 69.82% จาก 77.85%
ในส่วนของค่าใช้จ่าย บริษัทมีค่าใช้จ่ายในการขายและต้นทุนในการจัดจำหน่าย 164 ล้านบาท เพิ่มขึ้น 144.52% อย่างไรก็ตาม ค่าใช้จ่ายในการบริหารลดลง 6.55% เหลือ 280 ล้านบาท ขณะที่ต้นทุนทางการเงินลดลง 29.09% เหลือ 120 ล้านบาท และค่าใช้จ่ายภาษีเงินได้ลดลง 23.79% เหลือ 187 ล้านบาท นอกจากนี้ บริษัทพลิกมีกำไรจากอัตราแลกเปลี่ยน 4 ล้านบาท จากช่วงเดียวกันของปีก่อนที่มีผลขาดทุนจากอัตราแลกเปลี่ยน 112 ล้านบาท
ขณะที่ส่วนแบ่งกำไรจากบริษัทร่วมและการร่วมค้าอยู่ที่ 236 ล้านบาท ลดลง 1.79% จากช่วงเดียวกันของปีก่อน โดยถูกกดดันจากส่วนแบ่งกำไรของกลุ่มธุรกิจโรงไฟฟ้าที่ลดลง เนื่องจากผลขาดทุนจากอัตราแลกเปลี่ยน อย่างไรก็ตาม ธุรกิจจัดจำหน่ายก๊าซธรรมชาติมีส่วนแบ่งกำไรปรับตัวดีขึ้น
สำหรับงวด 6 เดือนแรกปี 2569 บริษัทมีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นของบริษัท 2,962.03 ล้านบาท เพิ่มขึ้น 205.66% จากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 969.05 ล้านบาท และมีกำไรต่อหุ้น 2.58 บาท เทียบกับ 0.84 บาท ขณะที่กำไรสุทธิรวมอยู่ที่ 3,219 ล้านบาท เพิ่มขึ้น 167.01%
ทั้งนี้ รายได้รวมงวด 6 เดือนแรกอยู่ที่ 8,064 ล้านบาท เพิ่มขึ้น 39.86% โดยรายได้จากการขายอสังหาริมทรัพย์เพิ่มขึ้น 63.63% เป็น 4,692 ล้านบาท หลังมีการโอนที่ดินรวม 594 ไร่ เทียบกับ 450 ไร่ในช่วงเดียวกันของปีก่อน และอัตรากำไรขั้นต้นธุรกิจอสังหาริมทรัพย์เพิ่มขึ้นเป็น 61.51% จาก 52.20% พร้อมรับรู้กำไรจากการขายเงินลงทุนใน ASCLT2 จำนวน 366 ล้านบาท ขณะที่รายได้ค่าสาธารณูปโภคอยู่ที่ 2,355 ล้านบาท เพิ่มขึ้น 3.15% และรายได้จากการให้เช่าอยู่ที่ 525 ล้านบาท เพิ่มขึ้น 4.73%
ด้านบริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 14 ส.ค.69 ว่า ผลประกอบการไตรมาส 2/2569 ของ AMATA อยู่ในระดับแข็งแกร่ง โดยมีกำไรสุทธิ 1.58 พันล้านบาท เพิ่มขึ้น 15% จากไตรมาสก่อน และเพิ่มขึ้นกว่า 10 เท่าจากช่วงเดียวกันของปีก่อน รวมทั้งสูงกว่าประมาณการของฝ่ายวิจัยที่ 1.13 พันล้านบาท โดยปัจจัยหลักมาจากกำไรจากการขายเงินลงทุนใน ASCLT2 จำนวน 366 ล้านบาท และอัตรากำไรขั้นต้นจากการโอนที่ดินที่ออกมาสูงกว่าคาด
ฝ่ายวิจัยระบุว่า รายได้จากการโอนที่ดินไตรมาส 2/2569 อยู่ที่ 2.21 พันล้านบาท ลดลง 11% จากไตรมาสก่อน แต่เพิ่มขึ้น 131% จากช่วงเดียวกันของปีก่อน จากยอดโอนที่ดิน 288 ไร่ ลดลง 6% จากไตรมาสก่อน แต่เพิ่มขึ้น 68% จากปีก่อน ขณะที่อัตรากำไรขั้นต้นจากการโอนที่ดินอยู่ที่ 66.2% เพิ่มขึ้นจาก 57.4% ในไตรมาส 1/2569 และ 46.9% ในไตรมาส 2/2568 โดยได้รับแรงหนุนจากสัดส่วนการโอนที่ดินที่มีมาร์จิ้นสูง ได้แก่ โครงการสมาร์ท ซิตี้ ชลบุรี 119 ไร่ อมตะ ซิตี้ ชลบุรี 2 จำนวน 140 ไร่ และที่ดินในเวียดนาม 17 ไร่ รวมถึงอัตรากำไรขั้นต้นของที่ดินในเวียดนามที่ปรับตัวดีขึ้น โดยมีราคาขายเฉลี่ยอยู่ที่ 7.66 ล้านบาทต่อไร่
ขณะเดียวกัน กำไรช่วงครึ่งแรกปี 2569 อยู่ที่ 2.96 พันล้านบาท เพิ่มขึ้น 206% จากช่วงเดียวกันของปีก่อน คิดเป็น 83% ของประมาณการกำไรทั้งปีของฝ่ายวิจัย สะท้อนถึง Upside ต่อประมาณการ ขณะที่ AMATA มี Backlog ณ สิ้นไตรมาสอยู่ที่ประมาณ 18,400 ล้านบาท ลดลงเล็กน้อยจากไตรมาสก่อน
สำหรับยอดขายที่ดินในไตรมาส 2/2569 อยู่ที่ 271 ไร่ เพิ่มขึ้น 156% จากไตรมาสก่อน แต่ลดลง 42% จากช่วงเดียวกันของปีก่อน แบ่งเป็นยอดขายในประเทศไทย 254 ไร่ ประกอบด้วย อมตะ ซิตี้ ชลบุรี 22 ไร่ อมตะ ซิตี้ ระยอง 157 ไร่ และไทย-จีน ระยอง 75 ไร่ โดยลูกค้าอยู่ในกลุ่มอุตสาหกรรมเทคโนโลยีขั้นสูงจากจีนและไต้หวัน และไม่มีลูกค้ากลุ่ม Data Center เพิ่มเติม ส่วนยอดขายในเวียดนามอยู่ที่ 17 ไร่
บล.แลนด์ แอนด์ เฮ้าส์ ยังคงคำแนะนำ “ซื้อเก็งกำไร” โดยมองว่า AMATA ยังได้รับปัจจัยหนุนจากกระแสการลงทุนของต่างชาติ และคาดว่ากำไรในช่วงครึ่งหลังปี 2569 จะยังแข็งแกร่งต่อเนื่อง จากอัตรากำไรขั้นต้นที่อยู่ในระดับสูง ประกอบกับมี Backlog รอโอนจำนวนมาก และคาดว่ายอดขายที่ดินจะเร่งตัวขึ้นในช่วงครึ่งหลังของปี