
“เมย์แบงก์” ชี้ MTC กำไร Q3 โต 13% แตะ 1.94 พันลบ. รับ NIMฟื้น-ต้นทุนลด แนะซื้อเป้า 46 บ.
“บล.เมย์แบงก์” ชี้ MTC กำไรไตรมาส 3/69 โต 13% แตะ 1.94 พันล้านบาท รับรายได้ดอกเบี้ยสุทธิเพิ่ม-ต้นทุนการเงินลด หนุนกำไร 9 เดือนโต 15% แตะ 5.7 พันล้านบาท คาดกำไรปี 69-70 เติบโตต่อเนื่อง 12% และ 8% คงคำแนะนำ “ซื้อ” เป้า 46 บาท
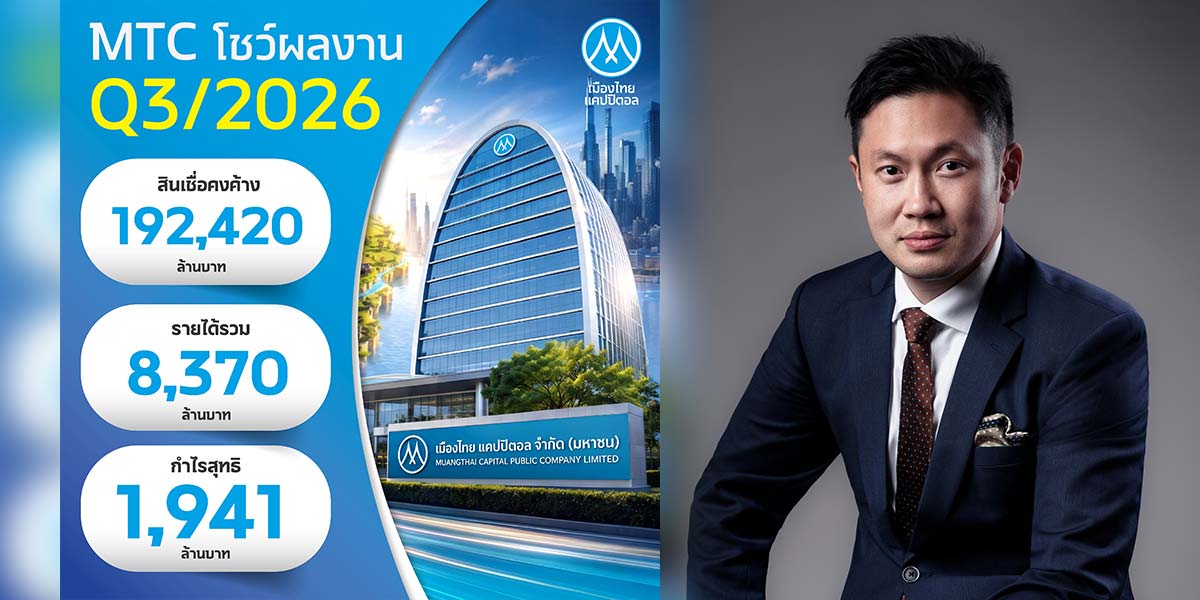
ผู้สื่อข่าวรายงานว่า บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) เปิดเผยบทวิเคราะห์ลงวันที่ 11 พฤศจิกายน 2569 โดยประเมินแนวโน้มผลการดำเนินงานของ บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) หรือ MTC ภายหลังรายงานกำไรสุทธิไตรมาส 3/2569 อยู่ที่ 1.94 พันล้านบาท เพิ่มขึ้น 13% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 2% จากไตรมาสก่อนหน้า โดยได้รับแรงสนับสนุนจากการเติบโตของรายได้ดอกเบี้ยสุทธิ (Net Interest Income: NII) ประกอบกับอัตรากำไรจากดอกเบี้ยสุทธิที่ปรับตัวดีขึ้น และประสิทธิภาพในการบริหารต้นทุน
ทั้งนี้ ผลการดำเนินงานงวด 9 เดือนแรกของปี 2569 มีกำไรสุทธิประมาณ 5.7 พันล้านบาท เพิ่มขึ้น 15% จากช่วงเดียวกันของปีก่อน คิดเป็นสัดส่วน 76% ของประมาณการกำไรทั้งปี 2569 สะท้อนการเติบโตของธุรกิจสินเชื่อที่ยังอยู่ในระดับแข็งแกร่ง
สำหรับพอร์ตสินเชื่อรวม ณ สิ้นไตรมาส 3/2569 อยู่ที่ประมาณ 1.90 แสนล้านบาท เพิ่มขึ้น 7% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 2% จากไตรมาสก่อนหน้า โดยมีปัจจัยสนับสนุนจากการขยายตัวของสินเชื่อจำนำทะเบียนรถจักรยานยนต์และสินเชื่อขนาดเล็ก ซึ่งยังคงมีความต้องการในกลุ่มลูกค้ารายย่อยและชุมชนท้องถิ่นอย่างต่อเนื่อง
ขณะเดียวกัน อัตรากำไรจากดอกเบี้ยสุทธิ (Net Interest Margin: NIM) ปรับตัวเพิ่มขึ้น 0.34 จุดเปอร์เซ็นต์จากไตรมาสก่อนหน้า ส่งผลให้รายได้ดอกเบี้ยสุทธิเติบโตประมาณ 10% จากช่วงเดียวกันของปีก่อน โดยได้รับประโยชน์จากต้นทุนทางการเงินที่ลดลงและการบริหารพอร์ตสินเชื่ออย่างมีประสิทธิภาพ
ด้านค่าใช้จ่ายในการดำเนินงาน (OPEX) เพิ่มขึ้น 10% จากช่วงเดียวกันของปีก่อน ตามการขยายกำลังคนและการเปิดสาขาใหม่จำนวน 58 แห่ง อย่างไรก็ตาม บริษัทยังสามารถรักษาประสิทธิภาพการควบคุมค่าใช้จ่ายได้ โดยมีอัตราส่วนค่าใช้จ่ายต่อรายได้ (Cost-to-Income Ratio) ทรงตัวที่ประมาณ 47% ส่งผลให้กำไรก่อนหักค่าใช้จ่ายสำรองและภาษี (Pre-Provision Operating Profit: PPOP) เพิ่มขึ้น 9% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 4% จากไตรมาสก่อนหน้า

สำหรับคุณภาพสินทรัพย์ เมย์แบงก์ประเมินว่ายังคงอยู่ในระดับที่บริหารจัดการได้ โดยอัตราส่วนสินเชื่อที่ไม่ก่อให้เกิดรายได้ต่อสินเชื่อรวม (NPL Ratio) เพิ่มขึ้นเล็กน้อย 0.02 จุดเปอร์เซ็นต์จากไตรมาสก่อนหน้า มาอยู่ที่ 2.66% ขณะที่อัตราส่วนเงินสำรองต่อหนี้เสีย (NPL Coverage Ratio) ยังคงอยู่ในระดับแข็งแกร่งที่ 143%
ส่วนต้นทุนความเสี่ยงด้านเครดิต (Credit Cost) อยู่ที่ 2.57% ในไตรมาส 3/2569 ลดลงจากระดับ 2.69% ในช่วงเดียวกันของปีก่อน สะท้อนประสิทธิภาพในการบริหารความเสี่ยงด้านสินเชื่อ ขณะที่ Credit Cost งวด 9 เดือนแรกของปี 2569 ลดลง 0.19 จุดเปอร์เซ็นต์จากช่วงเดียวกันของปีก่อน มาอยู่ที่ 2.36%
อย่างไรก็ตาม ยังมีประเด็นที่ต้องติดตามเกี่ยวกับการก่อตัวของหนี้เสียใหม่ (NPL Formation) ซึ่งเพิ่มขึ้น 0.20 จุดเปอร์เซ็นต์จากไตรมาสก่อนหน้า มาอยู่ที่ 2.57% รวมถึงสัดส่วนสินเชื่อที่มีความเสี่ยงด้านเครดิตเพิ่มขึ้นอย่างมีนัยสำคัญ (Stage 2) ซึ่งเพิ่มขึ้น 6% จากไตรมาสก่อนหน้า คิดเป็น 7.85% ของสินเชื่อรวม เพิ่มขึ้น 0.33 จุดเปอร์เซ็นต์จากไตรมาสก่อนหน้า
การปรับตัวดังกล่าวสะท้อนสัญญาณคุณภาพสินทรัพย์ที่อ่อนตัวลงบางส่วน โดยเฉพาะความเสี่ยงจากภาคเกษตรกรรม ซึ่งอาจได้รับผลกระทบจากภาวะภัยแล้งหรือปรากฏการณ์เอลนีโญในระยะถัดไป เนื่องจากลูกค้าประมาณ 30% ของบริษัทอยู่ในภาคเกษตรกรรม จึงเป็นปัจจัยที่ต้องติดตามอย่างใกล้ชิดในช่วง 6 เดือนข้างหน้า
สำหรับแนวโน้มผลประกอบการปี 2569-2570 เมย์แบงก์คาดว่ากำไรสุทธิของ MTC จะเติบโตประมาณ 12% และ 8% ตามลำดับ โดยได้รับปัจจัยสนับสนุนจากต้นทุนความเสี่ยงด้านเครดิตและต้นทุนทางการเงินที่มีแนวโน้มลดลง ประกอบกับการขยายตัวของรายได้ดอกเบี้ยสุทธิอย่างต่อเนื่อง
ทั้งนี้ คาดว่าบริษัทจะมีกำไรสุทธิจากการดำเนินงานหลัก (Core Net Profit) ในปี 2569 อยู่ที่ประมาณ 7,496 ล้านบาท ก่อนเพิ่มขึ้นเป็น 8,111 ล้านบาทในปี 2570 และ 8,848 ล้านบาทในปี 2571 ขณะที่กำไรต่อหุ้นคาดว่าจะเพิ่มขึ้นจาก 3.5 บาทในปี 2569 เป็น 3.8 บาทในปี 2570 และ 4.2 บาทในปี 2571
นอกจากนี้ เมย์แบงก์ประเมินว่า MTC ยังมีศักยภาพในการรักษาส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ให้ปรับตัวดีขึ้นต่อเนื่อง โดยต้นทุนทางการเงินที่ลดลงจากการออกหุ้นกู้ใหม่ด้วยอัตราดอกเบี้ยต่ำกว่าเดิม จะช่วยสนับสนุนความสามารถในการทำกำไรในระยะต่อไป
อย่างไรก็ตาม ปัจจัยเสี่ยงสำคัญยังคงเป็นภาระหนี้ของลูกค้ารายย่อยและคุณภาพสินทรัพย์ โดยเฉพาะในกลุ่มลูกค้าภาคเกษตรกรรม ซึ่งอาจได้รับผลกระทบจากความผันผวนของสภาพภูมิอากาศและกำลังซื้อที่ชะลอตัว
ด้านมูลค่าหุ้น เมย์แบงก์ยังคงคำแนะนำ “ซื้อ” หุ้น MTC พร้อมราคาเป้าหมาย 46 บาทต่อหุ้น โดยอ้างอิงอัตราส่วนราคาต่อกำไร (P/E) ปี 2570 ที่ 12 เท่า และอัตราส่วนราคาต่อมูลค่าทางบัญชี (P/BV) ที่ 1.7 เท่า เทียบกับราคาหุ้นอ้างอิงที่ 31.25 บาท คิดเป็นโอกาสปรับตัวเพิ่มขึ้นประมาณ 47%
ทั้งนี้ มองว่าการมุ่งเน้นธุรกิจสินเชื่อจำนำทะเบียนรถจักรยานยนต์วงเงินขนาดเล็ก การเข้าถึงลูกค้าในชุมชนท้องถิ่น และกลยุทธ์หลีกเลี่ยงสินเชื่อที่มีความเสี่ยงสูง จะเป็นปัจจัยสนับสนุนการเติบโตอย่างยั่งยืน ขณะที่แนวโน้มต้นทุนทางการเงินที่ลดลงและการควบคุมค่าใช้จ่ายในการดำเนินงานอย่างมีประสิทธิภาพ จะช่วยหนุนการเติบโตของกำไรในปี 2569-2570