
KTC พุ่ง 5% รับเป้าใหม่ 38 บาท โบรกชูกำไรโต-ยอดใช้บัตรพุ่ง
KTC วิ่งแรงเกือบ 5% โบรกแนะนำซื้อปรับราคาเป้าหมายใหม่เป็น 38 บาท ชูจุดเด่นเติบโตยั่งยืนและคุณภาพสินทรัพย์ที่แข็งแกร่ง คาดการณ์กำไร Q2/69 แตะ 2.2 พันล้านบาท หนุนจากการรุกฐานลูกค้าระดับบนที่ดันยอดใช้จ่ายผ่านบัตรเครดิตเติบโต
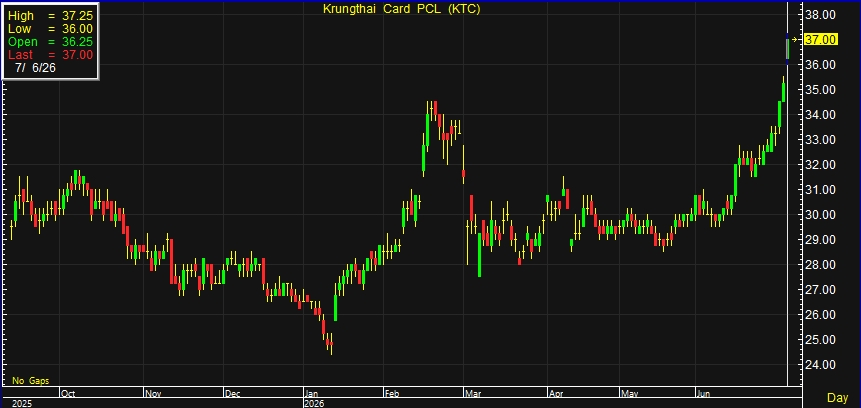
ผู้สื่อข่าวรายงานว่า วันนี้ (6 ก.ค.69) ราคาหุ้น บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC อยู่ที่ระดับ 37 บาท บวก 1.75 บาท หรือ 4.96% สูงสุดที่ระดับ 37.25 บาท ต่ำสุดที่ระดับ 36 บาท ด้วยมูลค่าการซื้อขาย 380.52 ล้านบาท
โดย นักวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKPS ระบุก่อนหน้านี้ว่า ยังคงแนะนำซื้อหุ้น บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ KTC ปรับเพิ่มราคาเป้าหมายขึ้นเป็น 38 บาท จากเดิมที่ 35 บาท สะท้อนถึงการปรับเพิ่มประมาณการกำไรและการเลื่อนฐานการประเมินมูลค่าไปเป็นปี 2570 โดยปัจจุบันมีผลตอบแทนที่นักลงทุนคาดหวังจากการลงทุน 9.2% เพิ่มขึ้นจากเดิมที่ 8.8%
โดยประเมินว่าการเติบโตของสินเชื่อรวมจะอยู่ที่ระดับประมาณ 1% ต่อปี ในช่วงปี 2569-2570 และจะขยับเพิ่มขึ้นเป็น 1.9% ในปี 2571 ขณะที่กำไรสุทธิในไตรมาส 2/2569 จะทำได้ถึง 2.2 พันล้านบาท ปรับตัวเพิ่มขึ้น 1% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 14% เมื่อเทียบกับช่วงเดียวกันของปีก่อน รับปัจจัยเชิงบวกจากหลายด้านทั้งต้นทุนทางการเงินที่ลดลง ยอดการใช้จ่ายผ่านบัตรที่แข็งแกร่งยืดหยุ่น คุณภาพสินทรัพย์ที่ทรงตัว และอัตราภาษีที่กลับสู่ระดับปกติ
ทั้งนี้ ทางฝ่ายวิเคราะห์ได้ดำเนินการปรับปรุงประมาณการกำไรอย่างละเอียดเพื่อให้สอดรับกับยอดการใช้จ่ายที่เติบโตดีขึ้นและมุมมองต้นทุนสินเชื่อระยะกลางที่ลดลง
นอกจากนี้ KTC ยังคงสร้างผลงานด้านการใช้จ่ายผ่านบัตรเครดิตได้โดดเด่นกว่าภาพรวมของอุตสาหกรรม แม้ว่าภาวะการบริโภคโดยรวมจะชะลอตัวลงก็ตาม ซึ่งสะท้อนมาจากการยกระดับโครงสร้างกลุ่มลูกค้าให้มีคุณภาพมากยิ่งขึ้น โดยในปัจจุบันกลุ่มผู้ถือบัตรที่มีรายได้สูงซึ่งมีสัดส่วนราว 20% ของพอร์ตโฟลิโอ กลายเป็นแรงขับเคลื่อนสำคัญที่ทำให้ยอดการใช้จ่ายสูงขึ้น โดยเฉพาะอย่างยิ่งในหมวดหมู่การประกันภัยซึ่งถือเป็นหมวดการใช้จ่ายที่ใหญ่ที่สุดของบริษัท อีกทั้ง เมื่อผสานเข้ากับการจัดแคมเปญที่เจาะจงกลุ่มเป้าหมายและโปรแกรมความภักดีของลูกค้า (Loyalty program) จึงนำไปสู่การปรับเพิ่มคาดการณ์ยอดการใช้จ่ายผ่านบัตรเครดิตเฉลี่ยขึ้นอีก 3% ต่อปี ในช่วงปี 2569-2571
ด้านกลยุทธ์การเติบโต ฝ่ายวิเคราะห์มองว่าช่องว่างที่กว้างขึ้นระหว่างการเติบโตของการใช้จ่ายและการเติบโตของลูกหนี้ สะท้อนให้เห็นถึงความสามารถในการชำระหนี้คืนที่รวดเร็วยิ่งขึ้นของกลุ่มลูกค้าที่มีความมั่งคั่ง มากกว่าที่จะเป็นผลมาจากความต้องการสินเชื่อที่อ่อนแอลง ตอกย้ำถึงกลยุทธ์ของ KTC ที่มุ่งเน้น “คุณภาพมากกว่าปริมาณ” และยังสนับสนุนสมมติฐานด้านต้นทุนสินเชื่อ (Credit cost) ที่ลดลง