

HMPRO บวก 2% หลังกำไร Q2 ดีกว่าคาด แนะ “ซื้อ” เป้า 7.70 บาท
HMPRO บวก 2% หลังกำไรไตรมาส 2/69 แตะ 1.59 พันล้านบาท โต 14% ดีกว่าคาดเล็กน้อย 3-4% โบรกคงคำแนะนำ "ซื้อ" ราคาเป้าหมาย 7.70 บาท มองครึ่งปีหลังมาร์จิ้นยังหนุนผลงาน
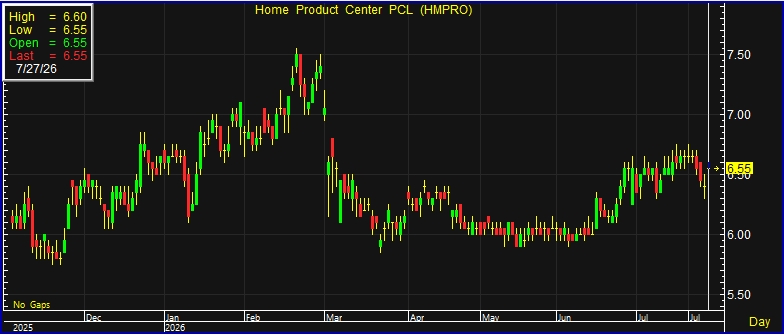
ผู้สื่อข่าวรายงานว่า วันนี้ (27 ก.ค.69) ราคาหุ้น ณ เวลา 10:02 น. บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) หรือ HMPRO อยู่ที่ระดับ 6.55 บาท บวก 0.15 บาท หรือ 2.34% สูงสุดที่ระดับ 6.60 บาท ต่ำสุดที่ระดับ 6.50 บาท ด้วยมูลค่าการซื้อขาย 43.46 ล้านบาท
บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) เปิดเผยบทวิเคราะห์เกี่ยวกับ บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) หรือ HMPRO โดยระบุว่า ผลประกอบการไตรมาส 2/2569 ออกมาดีกว่าที่คาดการณ์ไว้เล็กน้อย
ทั้งนี้ HMPRO รายงานกำไรสุทธิไตรมาส 2/2569 อยู่ที่ 1,594 ล้านบาท เพิ่มขึ้น 14% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 13.5% จากไตรมาสก่อน ถือเป็นการกลับมาเติบโตเมื่อเทียบรายปีครั้งแรกในรอบ 5 ไตรมาส โดยกำไรสุทธิสูงกว่าที่ฝ่ายวิจัยและตลาดคาดไว้ประมาณ 3-4%
ปัจจัยสนับสนุนผลประกอบการมาจากรายได้รวมที่เพิ่มขึ้น 3.4% จากปีก่อน จากการขยายสาขาใหม่และรายได้อื่น แม้ว่ายอดขายสาขาเดิม (SSS) จะทรงตัวเมื่อเทียบกับปีก่อน ขณะที่อัตรากำไรขั้นต้น (GPM) ปรับเพิ่มเป็น 27.7% จาก 25.8% ในช่วงเดียวกันของปีก่อน จากการทยอยปรับราคาสินค้าและสัดส่วนสินค้าภายใต้แบรนด์ของบริษัท (Private Brand) ที่เพิ่มขึ้น
อย่างไรก็ตาม การเติบโตของกำไรถูกหักล้างบางส่วนจากสัดส่วนค่าใช้จ่ายในการขายและบริหารต่อยอดขาย (SG&A/Sales) ที่เพิ่มขึ้นเป็น 20.6% จาก 19.5% ในปีก่อน เนื่องจากต้นทุนพนักงาน ค่าเสื่อมราคาเพิ่มขึ้น รวมถึงฐานค่าใช้จ่ายที่ต่ำผิดปกติในไตรมาส 2/2568 จากการกลับรายการค่าใช้จ่ายพนักงานบางส่วน
สำหรับผลประกอบการครึ่งแรกปี 2569 มีกำไรคิดเป็น 49% ของประมาณการทั้งปี ต่ำกว่าช่วงเดียวกันของปีก่อนที่อยู่ในระดับ 52% เล็กน้อย อย่างไรก็ดี ฝ่ายวิจัยมองว่าความเสี่ยงด้านลบยังมีจำกัด หลังยอดขายสาขาเดิมเริ่มทรงตัว โดยในช่วงวันที่ 1-20 กรกฎาคม 2569 ยอดขายสาขาเดิมของ HomePro และ Mega Home คาดว่าจะติดลบราว 1-2% จากปีก่อน ขณะที่อัตรากำไรขั้นต้นในช่วงครึ่งหลังของปีมีแนวโน้มขยายตัวเมื่อเทียบกับปีก่อน จากการปรับขึ้นราคาสินค้า แม้อัตราการปรับราคาจะชะลอลง
โดยทางฝ่ายวิจัยยังคงประมาณการกำไรสุทธิปี 2569 ของ HMPRO ทรงตัวจากปีก่อน พร้อมคงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 7.70 บาท โดยมองว่าหุ้นยังซื้อขายที่ระดับ P/E ปี 2569 ราว 13.8 เท่า ต่ำกว่ากลุ่มค้าปลีกวัสดุก่อสร้างและของตกแต่งบ้านที่ซื้อขายเฉลี่ยประมาณ 16-17 เท่า
นอกจากนี้ ฝ่ายวิจัยยังคงมุมมองเชิงบวกในระยะสั้น (Tactical Play) ต่อกลุ่มค้าปลีกสินค้าตกแต่งบ้าน ได้แก่ HMPRO ราคาเป้าหมาย 7.70 บาท, บริษัท ดูโฮม จำกัด (มหาชน) หรือ DOHOME ราคาเป้าหมาย 4.30 บาท และ บริษัท สยามโกลบอลเฮ้าส์ จำกัด (มหาชน) หรือ GLOBAL ราคาเป้าหมาย 8.00 บาท โดยคาดว่าผลประกอบการในช่วงไตรมาส 2 ถึงครึ่งหลังของปี 2569 จะยังเติบโตเมื่อเทียบกับปีก่อน จากอัตรากำไรขั้นต้นที่ปรับตัวดีขึ้น