
SPRC วิ่งต่อ 5% ลุ้นกำไร Q2 แตะ 6.4 พันล้าน-ปันผลสูง โบรกชูเป้า 11.50 บาท
SPRC บวกต่อ 5% บล.กรุงศรีคาดไตรมาส 2/69 พลิกมีกำไร 6.4 พันล้านบาท รับอุปทานน้ำมันตึงตัว หนุนค่าการกลั่นแข็งแกร่ง พร้อมประเมินปันผลเด่น 15% พร้อมแนะนำซื้อ ราคาเป้า 11.50 บาท
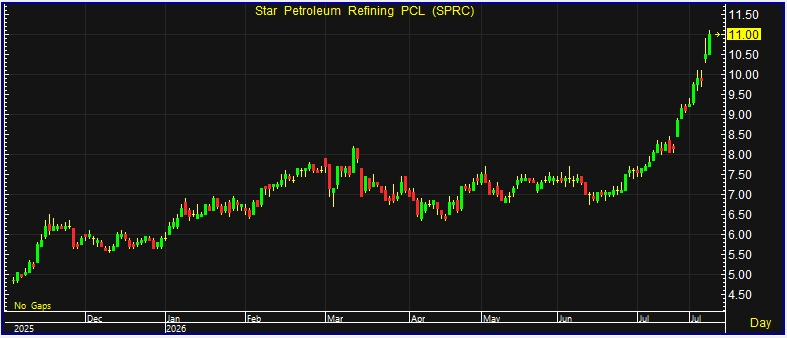
ผู้สื่อข่าวรายงานว่า วันนี้ (27 ก.ค.69) ราคาหุ้น บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC ณ เวลา 10:37 น. อยู่ที่ระดับ 11.00 บาท บวก 0.50 บาท หรือ 4.76% ราคาสูงสุด 11.10 บาท ราคาต่ำสุด 10.50 บาท ด้วยมูลค่าซื้อขาย 306.13 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์เมื่อวันที่ 24 ก.ค.69 ว่าคาดผลดำเนินการงานไตรมาส 2/2569 ของ SPRC จะมีกำไรสุทธิประมาณ 6,402 ล้านบาท พลิกจากขาดทุนสุทธิ 812 ล้านบาทในช่วงเดียวกันของปีก่อน แต่ลดลง 13% จากไตรมาสก่อน
หากไม่รวมรายการพิเศษ ประกอบด้วย กำไรจากอัตราแลกเปลี่ยนจำนวน 66 ล้านบาท และขาดทุนจากสต็อกน้ำมันหลังหักภาษีประมาณ 370 ล้านบาท คาดว่าบริษัทจะมีกำไรจากการดำเนินงานปกติประมาณ 6,707 ล้านบาท เพิ่มขึ้น 3,386% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 314% จากไตรมาสก่อน
กำไรปกติดังกล่าวสูงกว่าที่ฝ่ายวิจัยประเมินไว้ก่อนหน้านี้ เนื่องจากค่าพรีเมียมน้ำมันดิบ หรือ Crude Premium อยู่ในระดับต่ำกว่าคาด ขณะที่อุปทานน้ำมันและผลิตภัณฑ์ปิโตรเลียมในตลาดโลกตึงตัวกว่าที่ประเมินไว้
ปัจจัยสนับสนุนหลักมาจากภาวะชะงักงันของอุปทานน้ำมันในตะวันออกกลาง โดยเฉพาะความไม่แน่นอนบริเวณช่องแคบฮอร์มุซ ส่งผลให้ส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียมเพิ่มขึ้นประมาณ 152-342% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 71-200% จากไตรมาสก่อน
ส่วนต่างราคาผลิตภัณฑ์ที่ฟื้นตัวสามารถชดเชยผลกระทบจากค่าพรีเมียมน้ำมันดิบที่เพิ่มขึ้นตามภาวะอุปทานน้ำมันดิบตึงตัว รวมถึงผลกระทบจากมาตรการขอความร่วมมือลดราคาน้ำมันดีเซลของภาครัฐ ส่งผลให้ค่าการกลั่นของบริษัทเพิ่มขึ้นเป็นประมาณ 20.7 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้น 302% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 61% จากไตรมาสก่อน
ขณะที่ขาดทุนจากสต็อกน้ำมันอยู่ในระดับไม่สูง เนื่องจากบริษัทยังคงมีน้ำมันต้นทุนต่ำที่จัดเก็บไว้ในช่วงกลับมาเดินเครื่องภายหลังการปิดซ่อมบำรุงใหญ่ ช่วยลดผลกระทบจากความผันผวนของราคาน้ำมันในไตรมาสดังกล่าว
สำหรับแนวโน้มครึ่งหลังปี 2569 ฝ่ายวิจัยคาดว่ากำไรปกติของ SPRC จะยังอยู่ในระดับสูงและเติบโตจากช่วงเดียวกันของปีก่อน โดยได้รับแรงหนุนจากอุปทานน้ำมันที่ยังตึงตัวต่อเนื่อง รวมถึงความต้องการเติมสต็อกน้ำมันของประเทศต่าง ๆ ทั่วโลกภายหลังเส้นทางขนส่งน้ำมันกลับมาดำเนินการได้มากขึ้น
ทั้งนี้ คาดว่าค่าการกลั่นเฉลี่ยในช่วงครึ่งปีหลังจะอยู่ที่ประมาณ 10.9 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้น 49% จากช่วงเดียวกันของปีก่อน สะท้อนส่วนต่างราคาผลิตภัณฑ์น้ำมันที่ยังอยู่ในระดับแข็งแกร่ง
บล.กรุงศรีจึงปรับเพิ่มประมาณการกำไรปกติของ SPRC ปี 2569 ขึ้น 303% เป็น 14,873 ล้านบาท และปรับเพิ่มประมาณการกำไรปกติปี 2570 ขึ้น 104% เป็น 10,413 ล้านบาท หลังปรับเพิ่มสมมติฐานส่วนต่างราคาผลิตภัณฑ์หลักในปี 2569 ประมาณ 119-225% และปี 2570 ประมาณ 26-80%
ฝ่ายวิจัยประเมินว่า SPRC จะได้รับประโยชน์โดยตรงจากภาวะอุปทานน้ำมันตึงตัวผิดปกติ เนื่องจากบริษัทไม่มีนโยบายป้องกันความเสี่ยงด้านค่าการกลั่น ขณะที่ผู้ประกอบการบางรายมีสัดส่วนการป้องกันความเสี่ยงประมาณ 10% ทำให้บริษัทสามารถรับรู้ประโยชน์จากค่าการกลั่นที่ปรับตัวสูงขึ้นได้เต็มที่
บล.กรุงศรีคงคำแนะนำ “ซื้อ” SPRC พร้อมปรับราคาเป้าหมายปี 2569 ขึ้นเป็น 11.50 บาทต่อหุ้น และเลือกเป็นหนึ่งในหุ้นเด่นของกลุ่มโรงกลั่น โดยคาดว่ากำไรปี 2569 จะอยู่ในระดับสูง แม้เป็นปีที่มีการปิดซ่อมบำรุงใหญ่ พร้อมประเมินว่าบริษัทมีโอกาสจ่ายเงินปันผลในระดับสูง คิดเป็นอัตราผลตอบแทนจากเงินปันผลประมาณ 15%