
เปิดโผ 23 หุ้น ราคาพุ่งแรงเกิน 100% รอบ 10 เดือน ยก SMT แชมป์รีเทิร์นสูงสุด 573%
เปิดโผ 23 หุ้น SET ราคาทะยานแรงเกิน 100% ในรอบ 10 เดือนแรกปี 69 สร้างผลตอบแทนชนะตลาด หลังดัชนี SET เพิ่มขึ้น 20.55% ชู SMT ครองแชมป์บวก 573% ตามด้วย KCE โต 278% และ TAE บวก 234% รับแรงหนุนกำไรฟื้นตัว-กระแส AI หนุนธุรกิจ
ผู้สื่อข่าว “ข่าวหุ้นธุรกิจออนไลน์” รายงานว่า จากการสำรวจความเคลื่อนไหวของราคาหุ้นในตลาดหลักทรัพย์แห่งประเทศไทย (SET) โดยเปรียบเทียบราคาปิด ณ วันที่ 30 ตุลาคม 2569 กับราคาปิด ณ วันที่ 30 ธันวาคม 2568 เพื่อประเมินผลตอบแทนจากการเปลี่ยนแปลงของราคาหุ้นในช่วง 10 เดือนแรกของปี 2569 พบว่ามีหลักทรัพย์จำนวน 23 บริษัท ที่ราคาหุ้นปรับตัวเพิ่มขึ้นตั้งแต่ 100% ขึ้นไป สะท้อนแรงซื้อในหุ้นรายตัวที่มีปัจจัยสนับสนุนเฉพาะด้าน ทั้งการฟื้นตัวของผลประกอบการ การขยายคำสั่งซื้อ การลงทุนด้านเทคโนโลยี และความคาดหวังต่อการเติบโตของธุรกิจในอนาคต
ทั้งนี้ ภาวะตลาดหุ้นไทยในช่วง 10 เดือนแรกของปี 2569 ปรับตัวขึ้นจากสิ้นปี 2568 โดยดัชนี SET Index ณ วันที่ 30 ตุลาคม 2569 ปิดที่ระดับ 1,518.59 จุด เพิ่มขึ้น 258.92 จุด หรือ 20.55% จากระดับ 1,259.67 จุด ณ สิ้นปี 2568 แม้ระหว่างทางตลาดจะเผชิญความผันผวนจากแนวโน้มอัตราดอกเบี้ยสหรัฐฯ ทิศทางราคาพลังงาน และสถานการณ์ความตึงเครียดในตะวันออกกลาง
อย่างไรก็ตาม การปรับตัวขึ้นของราคาหุ้นไม่ได้กระจายตัวอย่างเท่าเทียมกันทุกกลุ่มอุตสาหกรรม โดยหุ้นที่ให้ผลตอบแทนโดดเด่นจำนวนหนึ่งได้รับแรงสนับสนุนจากการฟื้นตัวของกำไรและความคาดหวังต่อการเติบโตในระยะถัดไป โดยเฉพาะธุรกิจชิ้นส่วนอิเล็กทรอนิกส์ที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) และศูนย์ข้อมูล (Data Center) รวมถึงธุรกิจพลังงานและรับเหมาก่อสร้าง
สำหรับหุ้นที่ให้ผลตอบแทนสูงสุด 5 อันดับแรก ได้แก่ SMT เพิ่มขึ้น 572.90%, KCE เพิ่มขึ้น 277.75%, TAE เพิ่มขึ้น 234%, CNT เพิ่มขึ้น 197.03% และ HANA เพิ่มขึ้น 177.61% โดยแต่ละบริษัทมีปัจจัยสนับสนุนที่แตกต่างกัน ทั้งการเติบโตของกำไร คำสั่งซื้อ และแผนขยายธุรกิจในระยะยาว
โดยอันดับ 1 บริษัท สตาร์ส ไมโครอิเล็กทรอนิกส์ (ประเทศไทย) จำกัด (มหาชน) หรือ SMT ให้ผลตอบแทนสูงสุดในช่วง 10 เดือนแรกของปี 2569 โดยราคาหุ้น ณ วันที่ 30 ตุลาคม 2569 ปิดที่ 7.20 บาท เพิ่มขึ้น 6.13 บาท หรือ 572.90% จากระดับ 1.07 บาท ณ สิ้นปี 2568 รับปัจจัยสนับสนุนจากการฟื้นตัวของผลประกอบการ โดยไตรมาส 3/2569 มีกำไรสุทธิ 92.10 ล้านบาท พลิกจากขาดทุนสุทธิ 47.80 ล้านบาทในช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 127.30% จากไตรมาสก่อน ขณะที่รายได้จากการขายและบริการเพิ่มขึ้น 45.20% อยู่ที่ 804.20 ล้านบาท จากคำสั่งซื้อที่เติบโตในทุกกลุ่มธุรกิจ ประกอบกับการบริหารต้นทุนและเพิ่มสัดส่วนผลิตภัณฑ์มูลค่าสูง ส่งผลให้อัตรากำไรขั้นต้นปรับเพิ่มขึ้นเป็น 17.50% จาก 1.40% ในปีก่อน

สำหรับทิศทางธุรกิจช่วงที่เหลือของปี 2569 บริษัทคาดว่าจะได้รับแรงหนุนจากความต้องการผลิตภัณฑ์ที่เกี่ยวข้องกับโครงสร้างพื้นฐาน AI และ Data Center โดยเฉพาะกลุ่ม Photonics, Advanced Packaging และ Digital Infrastructure พร้อมเดินหน้าลงทุนพัฒนาโรงงานแห่งใหม่ เพื่อขยายธุรกิจประกอบแผงวงจรและผลิตภัณฑ์สำเร็จรูป (PCBA & Box Build) รวมถึงรองรับการเติบโตของธุรกิจรับจ้างประกอบและทดสอบเซมิคอนดักเตอร์ (OSAT) ซึ่งจะช่วยเพิ่มศักยภาพการผลิตและขยายฐานลูกค้าในระยะยาว
ด้าน บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด มีมุมมองเชิงบวกต่อแนวโน้มการเติบโตของ SMT จากธุรกิจ Optical และคำสั่งซื้อของลูกค้ารายใหญ่ โดยปรับเพิ่มประมาณการกำไรปี 2570 ขึ้น 10% เป็น 282 ล้านบาท หรือเติบโต 88% จากปีก่อน พร้อมมองว่าระดับมูลค่าหุ้นยังน่าสนใจเมื่อเทียบกับหุ้นในกลุ่มเดียวกัน โดยคงคำแนะนำ “ซื้อ” และปรับราคาเหมาะสมเป็น 8.40 บาทต่อหุ้น
อันดับ 2 บริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) หรือ KCE ราคาหุ้น ณ วันที่ 30 ตุลาคม 2569 ปิดที่ 68.75 บาท เพิ่มขึ้น 50.55 บาท หรือ 277.75% จากระดับ 18.20 บาท ณ สิ้นปี 2568 โดยได้รับแรงสนับสนุนจากการฟื้นตัวของธุรกิจแผ่นวงจรพิมพ์ (PCB) หลังบริษัทสามารถปรับเพิ่มราคาขายสินค้าเพื่อชดเชยต้นทุนวัตถุดิบที่สูงขึ้น ส่งผลให้กำไรสุทธิไตรมาส 3/2569 อยู่ที่ 484.62 ล้านบาท เพิ่มขึ้น 62.95% จากช่วงเดียวกันของปีก่อน ขณะที่รายได้รวมเพิ่มขึ้น 14.13% อยู่ที่ 4,017.30 ล้านบาท พร้อมอัตรากำไรขั้นต้นที่ปรับเพิ่มขึ้นเป็น 22.30% จาก 21.40% ในปีก่อน
สำหรับแนวโน้มไตรมาส 4/2569 บริษัทมีโอกาสเติบโตต่อเนื่องจากการปรับราคาขาย PCB และคำสั่งซื้อที่แข็งแกร่ง โดย ณ สิ้นไตรมาส 3/2569 มียอดคำสั่งซื้อคงค้างประมาณ 11 ล้านดอลลาร์สหรัฐ ซึ่งรวมสินค้าสำเร็จรูปที่เลื่อนส่งมอบประมาณ 4 ล้านดอลลาร์สหรัฐ และคาดว่าจะทยอยรับรู้รายได้ในไตรมาส 4 ขณะที่ผู้บริหารปรับเพิ่มเป้าหมายยอดขายและอัตรากำไรปี 2570 สะท้อนความเชื่อมั่นต่อแนวโน้มธุรกิจ แม้ยังต้องติดตามข้อจำกัดด้านการจัดหาวัตถุดิบ
ด้าน บริษัทหลักทรัพย์ ฟินันเซีย ไซรัส จำกัด (มหาชน) หรือ FSS ประเมินว่ากำไร KCE ไตรมาส 4/2569 จะเติบโต 35% จากไตรมาสก่อน และ 430% จากช่วงเดียวกันของปีก่อน ขณะที่กำไรปี 2570 คาดขยายตัวอีก 59% จากราคาขาย PCB ที่สูงขึ้นและความต้องการสินค้าที่ยังแข็งแกร่ง โดยคงคำแนะนำ “ซื้อเพื่อเก็งกำไร” พร้อมปรับเพิ่มราคาเป้าหมายเป็น 66 บาทต่อหุ้น จากเดิม 61 บาทต่อหุ้น
อันดับ 3 บริษัท ไทย อะโกร เอ็นเนอร์ยี่ จำกัด (มหาชน) หรือ TAE ราคาหุ้น ณ วันที่ 30 ตุลาคม 2569 ปิดที่ 1.67 บาท เพิ่มขึ้น 1.17 บาท หรือ 234% จากระดับ 0.50 บาท ณ สิ้นปี 2568 โดยมีปัจจัยสนับสนุนจากการฟื้นตัวของธุรกิจเอทานอล หลังปริมาณและราคาจำหน่ายปรับตัวเพิ่มขึ้น ส่งผลให้ไตรมาส 3/2569 มีกำไรสุทธิ 57.08 ล้านบาท พลิกจากขาดทุนสุทธิ 7.43 ล้านบาทในช่วงเดียวกันของปีก่อน ขณะที่รายได้รวมเพิ่มขึ้น 45.58% อยู่ที่ 680.23 ล้านบาท และอัตรากำไรขั้นต้นเพิ่มขึ้นเป็น 16.36% จาก 6.29% สะท้อนประสิทธิภาพการบริหารต้นทุนที่ดีขึ้น
ขณะที่ผลประกอบการงวด 9 เดือนแรกของปี 2569 มีกำไรสุทธิ 282.35 ล้านบาท พลิกจากขาดทุนสุทธิ 30.86 ล้านบาท ในช่วงเดียวกันของปีก่อน โดยมีรายได้รวม 1,954.12 ล้านบาท เพิ่มขึ้น 27.32% พร้อมอัตรากำไรขั้นต้นที่ปรับเพิ่มขึ้นเป็น 22.94% จาก 4.32% นอกจากนี้ บริษัทยังได้รับประโยชน์จากต้นทุนทางการเงินที่ลดลงตามการทยอยชำระคืนเงินกู้ยืม ช่วยสนับสนุนความสามารถในการทำกำไรอย่างต่อเนื่อง
สำหรับทิศทางไตรมาส 4/2569 บริษัทคาดว่าความต้องการใช้เอทานอลจะเพิ่มขึ้นเล็กน้อยจากไตรมาสก่อน ตามการเข้าสู่ฤดูกาลเดินทาง (High Season) ประกอบกับส่วนต่างราคาขายปลีกระหว่างแก๊สโซฮอล์ E10 (95) และ E20 ที่เพิ่มขึ้นเป็น 5.75 บาทต่อลิตร ซึ่งอาจกระตุ้นการใช้ E20 ขณะที่ราคากากน้ำตาลคาดว่าจะทรงตัวก่อนเข้าสู่ฤดูหีบอ้อยใหม่ โดยบริษัทเดินหน้าบริหารต้นทุนวัตถุดิบและปรับแผนการผลิตให้สอดคล้องกับความต้องการของตลาด เพื่อรักษาความสามารถในการทำกำไรในช่วงปลายปี
อันดับ 4 บริษัท คริสเตียนีและนีลเส็น (ไทย) จำกัด (มหาชน) หรือ CNT ราคาหุ้น ณ วันที่ 30 ตุลาคม 2569 ปิดที่ 3.00 บาท เพิ่มขึ้น 1.99 บาท หรือ 197.03% จากระดับ 1.01 บาท ณ สิ้นปี 2568 โดยได้รับแรงสนับสนุนจากการฟื้นตัวของผลประกอบการและความคาดหวังต่อการรับงานก่อสร้างใหม่ หลังผลดำเนินงานไตรมาส 2/2569 มีกำไรสุทธิ 159.10 ล้านบาท เพิ่มขึ้น 728.60% จากช่วงเดียวกันของปีก่อน ขณะที่รายได้รวมเพิ่มขึ้น 48.50% อยู่ที่ประมาณ 3,733 ล้านบาท ส่งผลให้งวด 6 เดือนแรกมีกำไรสุทธิ 178.30 ล้านบาท เพิ่มขึ้น 714.20% และรายได้รวมเพิ่มขึ้น 80.90% อยู่ที่ 6,246.90 ล้านบาท
สำหรับทิศทางธุรกิจครึ่งปีหลังของปี 2569 บริษัทตั้งเป้าผลักดันมูลค่างานในมือที่รอรับรู้รายได้ (Backlog) ให้แตะระดับ 30,000 ล้านบาท หลังครึ่งปีแรกเข้าร่วมประมูล 23 โครงการ มูลค่ารวม 24,260 ล้านบาท และสามารถคว้างานได้ 7 โครงการ มูลค่ารวม 10,916 ล้านบาท สะท้อนศักยภาพในการแข่งขันและโอกาสขยายฐานรายได้จากโครงการใหม่
ขณะเดียวกัน CNT ยังเห็นโอกาสเติบโตจากการลงทุนโดยตรงจากต่างประเทศ โดยเฉพาะโครงการศูนย์ข้อมูล (Data Center) และโครงสร้างพื้นฐานด้านพลังงาน รวมถึงงานก่อสร้างเฉพาะทาง เช่น คลังเก็บก๊าซธรรมชาติเหลว (LNG Tank) และคลังสินค้า (Warehouse) พร้อมติดตามการทยอยเปิดประมูลงานภาครัฐ โดยบริษัทมุ่งรักษาประสิทธิภาพการบริหารต้นทุนและการส่งมอบโครงการตามแผน เพื่อสนับสนุนการเติบโตของรายได้และกำไรในระยะถัดไป
อันดับ 5 บริษัท ฮานา ไมโครอิเล็คโทรนิคส จำกัด (มหาชน) หรือ HANA ราคาหุ้น ณ วันที่ 30 ตุลาคม 2569 ปิดที่ 45.25 บาท เพิ่มขึ้น 28.95 บาท หรือ 177.61% จากระดับ 16.30 บาท ณ สิ้นปี 2568 โดยได้รับแรงสนับสนุนจากความคาดหวังต่อการฟื้นตัวของธุรกิจชิ้นส่วนอิเล็กทรอนิกส์และโอกาสเติบโตจากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI โดยเฉพาะระบบจัดการความร้อนและแผงวงจรความหนาแน่นสูง ซึ่ง บริษัทหลักทรัพย์ ทิสโก้ จำกัด ประเมินก่อนการประกาศงบว่า กำไรสุทธิไตรมาส 3/2569 จะอยู่ที่ประมาณ 345 ล้านบาท เพิ่มขึ้น 6% จากไตรมาสก่อน และเติบโตอย่างมีนัยสำคัญจากช่วงเดียวกันของปีก่อนที่มีกำไรสุทธิ 15 ล้านบาท
ทั้งนี้ ไตรมาส 3/2569 ถือเป็นช่วงเริ่มรับรู้รายได้จากผลิตภัณฑ์ TEC ของ Phononic และแผงวงจร PCBA ความหนาแน่นสูง โดยฝ่ายวิจัยคาดว่ารายได้รวมจะเพิ่มขึ้น 11.10% จากช่วงเดียวกันของปีก่อน อยู่ที่ประมาณ 5,880 ล้านบาท พร้อมอัตรากำไรขั้นต้นที่คาดว่าจะเพิ่มขึ้นเป็น 12% สูงสุดนับตั้งแต่ไตรมาส 2/2567 ขณะที่แนวโน้มไตรมาส 4/2569 คาดว่าผลประกอบการจะทรงตัวหรือเติบโตจากไตรมาสก่อน ตามการทยอยติดตั้งอุปกรณ์เพิ่มเติมและเพิ่มกำลังการผลิตสินค้า AI โดยเฉพาะโครงการ PCBA ที่คาดว่าจะเดินเครื่องเต็มกำลังภายในสิ้นปี
นอกจากนี้ บล.ทิสโก้ยังมีมุมมองเชิงบวกต่อโอกาสเติบโตจากธุรกิจ Co-Packaged Optics (CPO) การฟื้นตัวของอัตราการใช้กำลังการผลิตในธุรกิจ IC และเป้าหมายยุติผลขาดทุนของโรงงานในรัฐโอไฮโอภายในสิ้นไตรมาส 4/2569 ประกอบกับฐานะเงินสดสุทธิและเงินลงทุนระยะสั้นประมาณ 11,000 ล้านบาท ซึ่งเป็นปัจจัยสนับสนุนความแข็งแกร่งทางการเงิน โดยคงคำแนะนำ “ซื้อ” และราคาเหมาะสมที่ 61.50 บาทต่อหุ้น
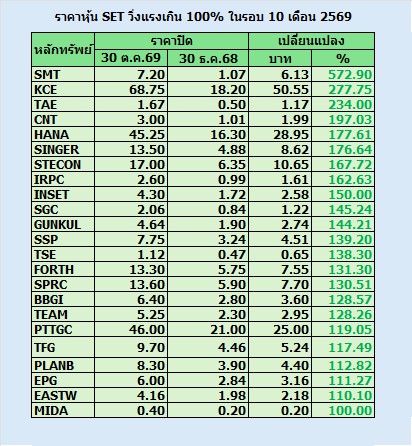
นอกเหนือจากหุ้น 5 อันดับแรก ยังพบอีก 18 บริษัทที่ราคาหุ้นปรับตัวเพิ่มขึ้นมากกว่า 100% ในช่วง 10 เดือนแรกของปี 2569 โดยครอบคลุมหลายกลุ่มอุตสาหกรรม ทั้งพลังงาน รับเหมาก่อสร้าง เทคโนโลยี การเงิน และธุรกิจบริการ สะท้อนความสนใจของนักลงทุนต่อหุ้นที่มีโอกาสฟื้นตัวของผลประกอบการและได้รับประโยชน์จากการเปลี่ยนแปลงของวัฏจักรธุรกิจ
สำหรับหุ้นที่มีผลตอบแทนโดดเด่นในอันดับ 6–10 ได้แก่ SINGER เพิ่มขึ้น 176.64%, STECON เพิ่มขึ้น 167.72%, IRPC เพิ่มขึ้น 162.63%, INSET เพิ่มขึ้น 150% และ SGC เพิ่มขึ้น 145.24% โดยมีทั้งหุ้นกลุ่มสินเชื่อและการเงิน รับเหมาก่อสร้าง พลังงาน และโครงสร้างพื้นฐานดิจิทัล ซึ่งเป็นกลุ่มธุรกิจที่นักลงทุนติดตามโอกาสฟื้นตัวของผลประกอบการและการขยายการลงทุนในระยะถัดไป
ส่วนอันดับ 11–15 ได้แก่ GUNKUL เพิ่มขึ้น 144.21%, SSP เพิ่มขึ้น 139.20%, TSE เพิ่มขึ้น 138.30%, FORTH เพิ่มขึ้น 131.30% และ SPRC เพิ่มขึ้น 130.51% ซึ่งมีทั้งหุ้นกลุ่มพลังงานหมุนเวียน เทคโนโลยี และโรงกลั่น โดยเฉพาะธุรกิจพลังงานหมุนเวียนที่ยังมีโอกาสเติบโตตามความต้องการใช้ไฟฟ้าและแนวโน้มการลงทุนด้านพลังงานสะอาด
ขณะที่อันดับ 16–20 ได้แก่ BBGI เพิ่มขึ้น 128.57%, TEAM เพิ่มขึ้น 128.26%, PTTGC เพิ่มขึ้น 119.05%, TFG เพิ่มขึ้น 117.49% และ PLANB เพิ่มขึ้น 112.82% สะท้อนแรงซื้อในหุ้นที่มีปัจจัยสนับสนุนแตกต่างกัน ทั้งธุรกิจพลังงานและปิโตรเคมี อาหาร และสื่อโฆษณา ซึ่งมีโอกาสได้รับประโยชน์จากการฟื้นตัวของกิจกรรมทางเศรษฐกิจและความต้องการสินค้าในแต่ละอุตสาหกรรม
สำหรับอันดับ 21–23 ได้แก่ EPG เพิ่มขึ้น 111.27%, EASTW เพิ่มขึ้น 110.10% และ MIDA เพิ่มขึ้น 100% ตามลำดับ ส่งผลให้ภาพรวมการสำรวจพบว่าหุ้นทั้ง 23 บริษัทสามารถสร้างผลตอบแทนจากส่วนต่างราคาได้สูงกว่าการปรับตัวขึ้นของดัชนี SET Index ซึ่งเพิ่มขึ้น 20.55% ในช่วงเวลาเดียวกันอย่างมีนัยสำคัญ
ทั้งนี้ การปรับตัวขึ้นของราคาหุ้นกลุ่มดังกล่าวสะท้อนให้เห็นว่า แม้ตลาดหุ้นไทยจะเผชิญความผันผวนจากปัจจัยภายนอก แต่หุ้นรายตัวที่มีปัจจัยสนับสนุนเฉพาะธุรกิจ โดยเฉพาะการเติบโตของกำไร การขยายคำสั่งซื้อ และการลงทุนในอุตสาหกรรมใหม่ ยังสามารถดึงดูดความสนใจจากนักลงทุนได้อย่างต่อเนื่อง
สำหรับแนวโน้มการลงทุนในช่วงที่เหลือของปี 2569 ปัจจัยสำคัญที่ต้องติดตาม ได้แก่ ความต่อเนื่องของการฟื้นตัวของผลประกอบการ การเพิ่มขึ้นของคำสั่งซื้อใหม่ แนวโน้มอัตรากำไร และความสามารถในการควบคุมต้นทุนของแต่ละบริษัท โดยเฉพาะหุ้นที่ราคาปรับตัวขึ้นอย่างรวดเร็วในช่วงที่ผ่านมา
ในกลุ่มชิ้นส่วนอิเล็กทรอนิกส์ SMT, KCE และ HANA ยังมีประเด็นการเติบโตจากโครงสร้างพื้นฐาน AI และ Data Center เป็นปัจจัยสนับสนุนระยะกลางถึงระยะยาว แต่ยังต้องติดตามข้อจำกัดด้านวัตถุดิบ การเพิ่มกำลังการผลิต และความสามารถในการส่งผ่านต้นทุนไปยังลูกค้า
ขณะที่ TAE มีปัจจัยหนุนจากความต้องการเอทานอลในช่วงฤดูกาลเดินทาง และการบริหารต้นทุนวัตถุดิบ ส่วน CNT ยังมีโอกาสขยายงานในมือจากการเข้าร่วมประมูลงานก่อสร้างภาครัฐและโครงการลงทุนภาคเอกชน โดยเฉพาะกลุ่ม Data Center และโครงสร้างพื้นฐานด้านพลังงาน
อย่างไรก็ตาม นักลงทุนควรพิจารณาความเหมาะสมของระดับราคาหุ้นควบคู่กับแนวโน้มกำไร เนื่องจากหุ้นหลายบริษัทปรับตัวขึ้นมากกว่า 100–500% ในช่วง 10 เดือนแรกของปี ส่งผลให้ราคาหุ้นอาจสะท้อนความคาดหวังต่อการเติบโตในอนาคตไปแล้วบางส่วน
ดังนั้น การประเมินผลประกอบการไตรมาส 4/2569 และทิศทางธุรกิจปี 2570 จะเป็นปัจจัยสำคัญในการพิจารณาว่าการฟื้นตัวของหุ้นกลุ่มดังกล่าวมีแนวโน้มดำเนินต่อเนื่องได้มากน้อยเพียงใด