
CRC วิ่ง 5% ลุ้นกำไร Q2 แตะ 1.4 พันลบ. โบรกแนะ “ซื้อ” เป้า 27.50 บาท
CRC วิ่ง 5% ลุ้นกำไรปกติไตรมาส 2/69 แตะ 1.4 พันล้านบาท ธุรกิจไทย-เวียดนามฟื้น หนุน SSSG พลิกบวก มาร์จิ้นขยาย โบรกคงแนะนำ "ซื้อ" ราคาเป้าหมาย 27.50 บาท
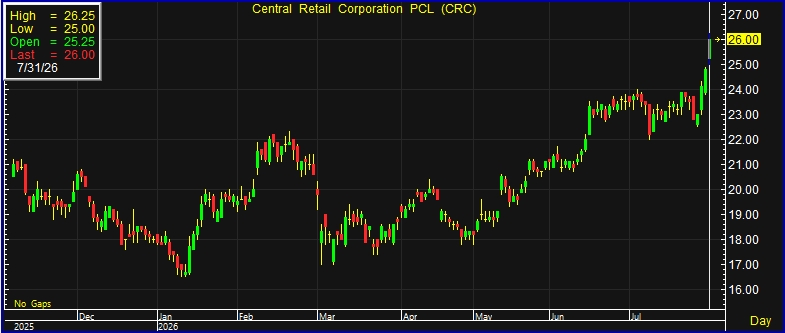
ผู้สื่อข่าวรายงานว่า วันนี้ (31 ก.ค.69) ราคาหุ้น ณ เวลา 10:41 น. บริษัท เซ็นทรัล รีเทล คอร์ปอเรชั่น จำกัด (มหาชน) หรือ CRC อยู่ที่ระดับ 26.00 บาท บวก 1.20 บาท หรือ 4.84% สูงสุดที่ระดับ 26.25 บาท ต่ำสุดที่ระดับ 25.00 บาท ด้วยมูลค่าการซื้อขาย 123.20 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ประเมินแนวโน้มผลการดำเนินงานของ CRC ในไตรมาส 2/2569 โดยคาดว่ากำไรปกติจะอยู่ที่ 1.40 พันล้านบาท เพิ่มขึ้น 4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน แต่ลดลง 52% จากไตรมาสก่อน ตามปัจจัยฤดูกาล
แม้ในไตรมาสดังกล่าวจะไม่มีการรับรู้กำไรจากธุรกิจห้างสรรพสินค้าในอิตาลีราว 406 ล้านบาทเช่นเดียวกับปีก่อน แต่ธุรกิจหลักในประเทศไทยและเวียดนามมีแนวโน้มฟื้นตัวอย่างแข็งแกร่ง โดยยอดขายสาขาเดิม (SSS) พลิกกลับมาเป็นบวก 1% จากที่ติดลบ 2% ในไตรมาส 1/2569 ขณะที่อัตรากำไรขั้นต้นของทุกกลุ่มธุรกิจยังปรับตัวดีขึ้น
นอกจากนี้ บล.กรุงศรียังคาดว่า สัดส่วนค่าใช้จ่ายในการขายและบริหารต่อยอดขาย (SG&A to Sales Ratio) จะลดลง 129 จุดพื้นฐาน (bps) จากปีก่อน และต้นทุนดอกเบี้ยจะลดลง 31% ส่งผลให้อัตรากำไรปกติขยายตัวราว 50 จุดพื้นฐานเมื่อเทียบกับปีก่อน

ฝ่ายวิจัยมองว่า การที่กำไรยังสามารถเติบโตได้ แม้ไม่มีส่วนแบ่งกำไรจากธุรกิจอิตาลี สะท้อนให้เห็นว่าการฟื้นตัวเกิดจากธุรกิจหลักอย่างแท้จริง ซึ่งถือเป็นปัจจัยบวกต่อโอกาสในการปรับเพิ่มประมาณการกำไรและมูลค่าหุ้นในระยะถัดไป
สำหรับประมาณการผลประกอบการปี 2569-2570 คาดว่ากำไรปกติจะอยู่ที่ 8.44 พันล้านบาท และ 9.12 พันล้านบาท เติบโต 4% และ 8% ตามลำดับ เมื่อเทียบกับปีก่อน โดยหากตัดกำไรจากธุรกิจอิตาลีจำนวน 691 ล้านบาทออกจากฐานปี 2568 จะทำให้กำไรจากธุรกิจต่อเนื่องในปี 2569 เติบโตถึง 14% สูงกว่าการเติบโตของรายได้ที่คาดไว้ 3%
ทั้งนี้ สมมติฐานของฝ่ายวิจัยอิงยอดขายสาขาเดิมปี 2569 ทรงตัว ก่อนปรับเพิ่มเป็น 2% ในปี 2570 ขณะที่อัตรากำไรขั้นต้นคาดว่าจะเพิ่มจาก 26.4% ในปี 2568 เป็น 26.7% ในปี 2569 จากการลดการจัดโปรโมชั่น การบริหารสินค้าคงคลังที่มีประสิทธิภาพ และการเพิ่มสัดส่วนสินค้าภายใต้แบรนด์ของบริษัท (Private Brand)
ด้านต้นทุนทางการเงินเฉลี่ยคาดว่าจะลดลงจาก 2.5% ในปี 2568 เหลือ 1.8-1.9% ในปี 2569 ซึ่งจะช่วยสนับสนุนให้กำไรเติบโตในอัตราที่สูงกว่าการขยายตัวของรายได้
ด้วยปัจจัยพื้นฐานที่มีแนวโน้มแข็งแกร่ง บล.กรุงศรียังคงคำแนะนำ “ซื้อ” หุ้น CRC พร้อมให้ราคาเป้าหมายที่ 27.50 บาท