
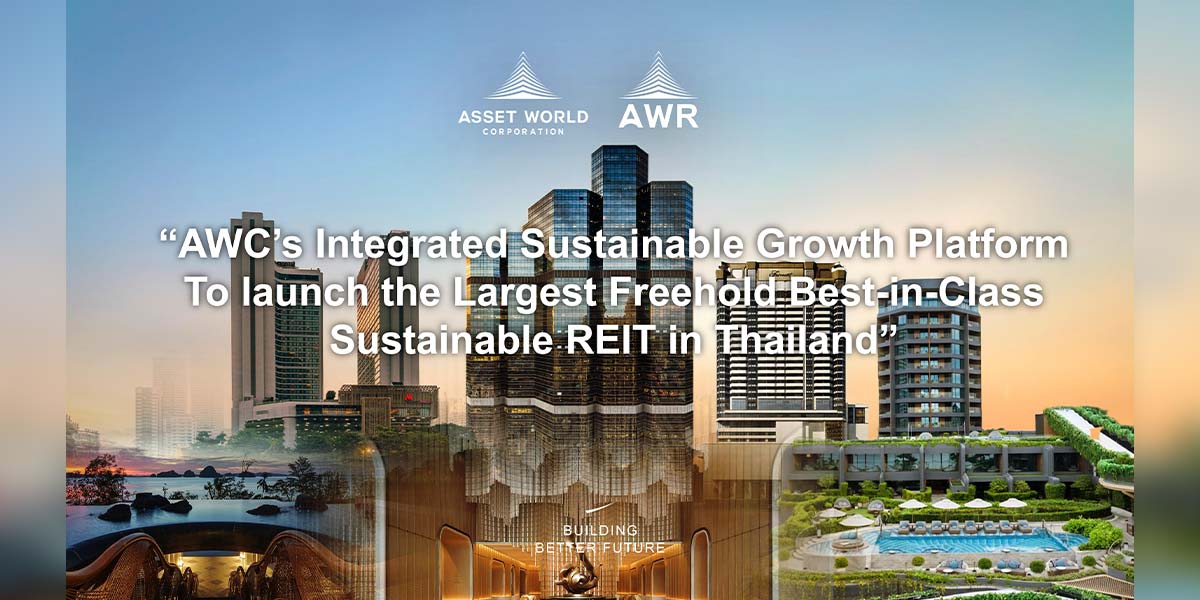
AWC เดินหน้าตั้งกอง AWR มูลค่า 5.14 หมื่นล้าน เปิดทางลดหนี้-เพิ่มศักยภาพจ่ายปันผล
AWC เดินหน้าจัดตั้งกองทรัสต์ AWR ลงทุนโรงแรม 4 แห่งและอาคารสำนักงาน มูลค่าสูงสุด 5.14 หมื่นล้านบาท เปิดโอกาสนำเงินจากการขายสินทรัพย์ลดหนี้และต้นทุนทางการเงิน เสริมสภาพคล่องรองรับการลงทุนใหม่ พร้อมเพิ่มศักยภาพจ่ายปันผลในระยะยาว
ผู้สื่อข่าวรายงานว่า แผนจัดตั้งทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ เอดับเบิ้ลยูซี ไลฟ์สไตล์ พร๊อพเพอร์ตีส์ (AWC Lifestyle Property Real Estate Investment Trust) หรือ AWR นับเป็นอีกหนึ่งแนวทางในการบริหารสินทรัพย์และโครงสร้างเงินทุนของ บริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) หรือ AWC โดยการนำอสังหาริมทรัพย์ที่มีศักยภาพสร้างรายได้เข้าสู่กองทรัสต์ เพื่อเพิ่มความคล่องตัวในการบริหารเงินทุน และเปิดโอกาสให้นำมูลค่าจากสินทรัพย์ที่มีอยู่มาใช้สนับสนุนฐานะทางการเงิน รวมถึงรองรับการลงทุนในโครงการใหม่ในอนาคต
ตามเอกสารสรุปข้อมูลสำคัญของหน่วยทรัสต์ (Fact Sheet) กองทรัสต์ AWR มีแผนระดมทุนผ่านการออกและเสนอขายหน่วยทรัสต์มูลค่าไม่เกิน 43,178 ล้านบาท ควบคู่กับการกู้ยืมเงินระยะยาวไม่เกิน 17,986 ล้านบาท เพื่อลงทุนในทรัพย์สินหลักครั้งแรกมูลค่ารวมไม่เกิน 51,388 ล้านบาท ประกอบด้วยโรงแรม 4 แห่ง และอาคารสำนักงาน 1 แห่ง
สำหรับทรัพย์สินที่จะเข้าลงทุน ได้แก่ โรงแรมบันยันทรี กระบี่ รีสอร์ท, โรงแรมบันยันทรี เกาะสมุย, โรงแรมมีเลีย เกาะสมุย, โรงแรมพัทยา แมริออท รีสอร์ต แอนด์ สปา และอาคารสำนักงานดิ เอ็มไพร์ โดยมีมูลค่าประเมินต่ำสุดรวมประมาณ 48,449 ล้านบาท ขณะที่มูลค่าการเข้าลงทุนสูงสุดอยู่ที่ 51,388 ล้านบาท หรือสูงกว่าราคาประเมินต่ำสุดประมาณ 6.1%
ทั้งนี้ กองทรัสต์กำหนดสัดส่วนการกู้ยืมไม่เกิน 35% ของมูลค่าสินทรัพย์รวม ขณะที่สมมติฐานทางการเงินที่ใช้จัดทำประมาณการผลตอบแทนกำหนดสัดส่วนเงินกู้ยืมระยะยาวไว้ประมาณ 20% ของมูลค่าสินทรัพย์รวม เพื่อรองรับการเข้าลงทุนในทรัพย์สินและเงินสำรองสำหรับการปรับปรุงอสังหาริมทรัพย์
สำหรับระยะเวลาการดำเนินธุรกรรม เอกสารกองทรัสต์ใช้สมมติฐานการเข้าลงทุนในทรัพย์สินตั้งแต่วันที่ 1 มกราคม 2570 เพื่อประกอบการกำหนดโครงสร้างสัญญาเช่าหลัก ขณะที่การจัดทำประมาณการผลตอบแทนบางส่วนใช้ช่วงเวลาตั้งแต่วันที่ 1 มีนาคม 2570 เป็นต้นไป อย่างไรก็ตาม กำหนดเวลาดังกล่าวเป็นเพียงสมมติฐานสำหรับการจัดทำข้อมูลทางการเงินและเงื่อนไขสัญญา ไม่ใช่การยืนยันวันที่ธุรกรรมจะแล้วเสร็จ เนื่องจากยังไม่มีการระบุช่วงเวลาเสนอขายหน่วยทรัสต์และวันที่ได้รับอนุมัติอย่างชัดเจน

ในเชิงวิเคราะห์ หากการจัดตั้งกองทรัสต์และการเข้าลงทุนสามารถดำเนินการได้ตามแผนในปี 2570 จะเปิดโอกาสให้ AWC ได้รับเงินจากการจำหน่ายสินทรัพย์ เพื่อนำไปบริหารจัดการภาระหนี้สินและรองรับการลงทุนในโครงการใหม่ได้เร็วขึ้น ขณะที่หากธุรกรรมเกิดความล่าช้า อาจทำให้การปรับโครงสร้างเงินทุนต้องเลื่อนออกไป และบริษัทยังคงมีภาระต้นทุนทางการเงินจากหนี้สินเดิมต่อเนื่อง
ขณะเดียวกัน โครงสร้างสัญญาเช่าหลักของโรงแรมกำหนดระยะเวลาเริ่มต้น 3 ปี พร้อมคำมั่นต่ออายุสัญญาครั้งละ 3 ปี รวมไม่เกิน 4 ครั้ง หรือมากกว่าตามที่คู่สัญญาอาจตกลงกันภายใต้เงื่อนไขที่กำหนด โดยภายใต้สมมติฐานดังกล่าว สัญญาเช่าหลักฉบับแรกจะสิ้นสุดวันที่ 31 ธันวาคม 2572 และฉบับสุดท้ายจะสิ้นสุดไม่เกินวันที่ 31 ธันวาคม 2584
โครงสร้างสัญญาดังกล่าวมีส่วนสนับสนุนความต่อเนื่องของรายได้ค่าเช่าในระยะยาวของกองทรัสต์ อย่างไรก็ตาม ยังมีความเสี่ยงเกี่ยวกับการต่ออายุสัญญาและความสามารถในการชำระค่าเช่าของผู้เช่าหลัก ซึ่งเป็นบริษัทภายในกลุ่ม AWC โดยรายได้ค่าเช่าประกอบด้วยทั้งส่วนคงที่และส่วนผันแปรตามเงื่อนไขของสัญญา
สำหรับผลประโยชน์ต่อฐานะทางการเงินของ AWC การนำอสังหาริมทรัพย์เข้าสู่กองทรัสต์ถือเป็นแนวทางเปลี่ยนสินทรัพย์ที่มีสภาพคล่องต่ำให้เป็นเงินสด ซึ่งสามารถนำไปใช้บริหารโครงสร้างเงินทุนได้โดยไม่จำเป็นต้องพึ่งพาการก่อหนี้ใหม่ทั้งหมด หากบริษัทนำเงินสุทธิจากการจำหน่ายสินทรัพย์ไปชำระคืนเงินกู้ จะช่วยลดภาระหนี้สินที่มีดอกเบี้ย และอาจส่งผลให้ค่าใช้จ่ายทางการเงินปรับตัวลดลงตามจำนวนหนี้ที่ชำระคืนจริง
นอกจากนี้ การลดภาระหนี้ยังอาจส่งผลให้อัตราส่วนหนี้สินต่อส่วนของผู้ถือหุ้นปรับตัวดีขึ้น และเพิ่มความสามารถในการรองรับภาระดอกเบี้ย ซึ่งจะช่วยเสริมความยืดหยุ่นในการบริหารสภาพคล่องและการลงทุนในอนาคต อย่างไรก็ตาม ผลกระทบที่เกิดขึ้นจริงยังขึ้นอยู่กับมูลค่าธุรกรรม เงินสุทธิที่บริษัทได้รับ สัดส่วนการถือหน่วยทรัสต์ และวิธีการบันทึกบัญชีภายหลังการโอนสินทรัพย์
เมื่อพิจารณากรณีศึกษาของผู้ประกอบการอสังหาริมทรัพย์รายอื่น พบว่า บริษัท ดับบลิวเอชเอ คอร์ปอเรชั่น จำกัด (มหาชน) หรือ WHA เคยใช้แนวทางจำหน่ายสินทรัพย์เข้ากองทรัสต์เพื่อบริหารโครงสร้างเงินทุน โดยในช่วงปลายปี 2558 บริษัทจำหน่ายสินทรัพย์ประเภทคลังสินค้าและศูนย์กระจายสินค้า 3 โครงการ เข้ากองทรัสต์ WHART มูลค่าประมาณ 4,645 ล้านบาท เพื่อนำเงินที่ได้รับไปชำระคืนเงินกู้และใช้เป็นเงินทุนหมุนเวียน
ทั้งนี้ WHA เปิดเผยว่า ธุรกรรมดังกล่าวประกอบกับการจำหน่ายสินทรัพย์อื่นในช่วงเดียวกัน ทำให้บริษัทสามารถชำระคืนเงินกู้ได้ประมาณ 5,000 ล้านบาทในไตรมาส 4/2558 ส่งผลให้อัตราส่วนหนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้น (Gearing Ratio) ลดลงจาก 3.3 เท่า ณ ไตรมาส 3/2558 เหลือ 2.3 เท่า ณ สิ้นปี 2558 สะท้อนให้เห็นว่าการนำสินทรัพย์เข้ากองทรัสต์สามารถเป็นเครื่องมือช่วยเพิ่มสภาพคล่องและปรับโครงสร้างเงินทุนได้ หากบริษัทนำเงินที่ได้รับไปใช้ชำระคืนหนี้สินตามแผน
อย่างไรก็ตาม กรณีของ WHA เป็นเพียงตัวอย่างของการใช้กองทรัสต์เป็นเครื่องมือบริหารเงินทุน ไม่ได้หมายความว่า AWC จะได้รับผลประโยชน์ในลักษณะหรือขนาดเดียวกัน เนื่องจากโครงสร้างสินทรัพย์ สัญญาเช่า และเงื่อนไขทางการเงินมีความแตกต่างกัน
ด้านโอกาสเพิ่มผลตอบแทนแก่ผู้ถือหุ้น AWC การนำเงินจากธุรกรรมไปลดหนี้มีโอกาสช่วยลดต้นทุนดอกเบี้ยและสนับสนุนกำไรสุทธิในระยะถัดไป ขณะที่เงินสดส่วนที่เหลืออาจนำไปลงทุนในโครงการที่มีศักยภาพสร้างผลตอบแทนสูงขึ้น หรือใช้เสริมความแข็งแกร่งของฐานะทางการเงิน
หากผลประกอบการและกระแสเงินสดของบริษัทปรับตัวดีขึ้นอย่างต่อเนื่อง ก็อาจเพิ่มความสามารถในการจ่ายเงินปันผลแก่ผู้ถือหุ้นในอนาคต อย่างไรก็ตาม การจ่ายเงินปันผลยังขึ้นอยู่กับกำไรสะสม กระแสเงินสด ภาระผูกพันทางการเงิน นโยบายเงินปันผล และการพิจารณาของคณะกรรมการบริษัท จึงไม่สามารถสรุปได้ว่าการจัดตั้งกองทรัสต์ AWR จะส่งผลให้ AWC เพิ่มเงินปันผลทันที
สำหรับกองทรัสต์ AWR กำหนดนโยบายจ่ายประโยชน์ตอบแทนแก่ผู้ถือหน่วยทรัสต์ไม่น้อยกว่า 90% ของกำไรสุทธิที่ปรับปรุงแล้ว โดยมีความถี่ในการจ่ายไม่น้อยกว่า 4 ครั้งต่อรอบปีบัญชี ภายใต้เงื่อนไขว่ากองทรัสต์มีกำไรเพียงพอสำหรับการจ่ายประโยชน์ตอบแทน
ขณะที่ประมาณการอัตราเงินจ่ายตอบแทนในช่วง 12 เดือน ตั้งแต่วันที่ 1 มีนาคม 2570 ถึงวันที่ 29 กุมภาพันธ์ 2571 อยู่ที่ประมาณ 5.44–5.82% และเพิ่มขึ้นเป็นประมาณ 5.75–6.15% สำหรับปี 2571 ขึ้นอยู่กับสมมติฐานมูลค่าการเข้าลงทุนในทรัพย์สิน โดยตัวเลขดังกล่าวเป็นประมาณการผลตอบแทนสำหรับผู้ถือหน่วยทรัสต์ AWR ไม่ใช่อัตราเงินปันผลของหุ้น AWC
ทั้งนี้ หาก AWC ยังคงถือหน่วยทรัสต์ AWR บริษัทอาจได้รับกระแสเงินสดจากการจ่ายประโยชน์ตอบแทนตามสัดส่วนการถือครอง ซึ่งสามารถเป็นอีกหนึ่งแหล่งกระแสเงินสดในระยะยาว อย่างไรก็ตาม ผลประโยชน์สุทธิยังขึ้นอยู่กับโครงสร้างการถือครองและการบันทึกบัญชีภายหลังการทำธุรกรรม
สำหรับความเสี่ยงจากการดำเนินธุรกรรม แม้การนำอสังหาริมทรัพย์เข้าสู่กองทรัสต์จะช่วยเพิ่มทางเลือกในการบริหารเงินทุน แต่ AWC อาจมีสิทธิรับผลประโยชน์จากสินทรัพย์บางส่วนลดลงภายหลังการโอนทรัพย์สิน ขึ้นอยู่กับสัดส่วนการถือครองและวิธีบันทึกบัญชี ขณะที่บริษัทภายในกลุ่ม AWC ซึ่งทำหน้าที่เป็นผู้เช่าหลักของโครงการโรงแรมยังคงมีภาระค่าเช่าตามเงื่อนไขของสัญญา
หากผลประกอบการโรงแรมอ่อนตัวลงจากภาวะเศรษฐกิจ การท่องเที่ยว หรือการแข่งขัน อาจส่งผลกระทบต่อความสามารถในการชำระค่าเช่าของผู้เช่าหลักและกระแสเงินสดของกองทรัสต์ โดยเฉพาะรายได้ค่าเช่าส่วนผันแปรที่มีความไม่แน่นอนตามผลการดำเนินงาน
นอกจากนี้ กองทรัสต์ยังมีความเสี่ยงจากต้นทุนดอกเบี้ยเงินกู้ การจัดหาเงินทุนใหม่เมื่อครบกำหนด การต่ออายุสัญญาเช่า ค่าใช้จ่ายในการปรับปรุงอสังหาริมทรัพย์ และความขัดแย้งทางผลประโยชน์ที่อาจเกิดขึ้นจากความสัมพันธ์ระหว่างกองทรัสต์กับกลุ่ม AWC ซึ่งจำเป็นต้องมีระบบกำกับดูแลและบริหารจัดการที่เหมาะสม
อีกหนึ่งประเด็นที่ต้องติดตามคือราคาการเข้าลงทุน เนื่องจากราคาซื้อสินทรัพย์ที่สูงขึ้นอาจส่งผลให้อัตราผลตอบแทนจากการลงทุนลดลง หากสมมติฐานรายได้และกระแสเงินสดยังคงเดิม โดยเอกสารกองทรัสต์ระบุประมาณการอัตราผลตอบแทนระยะยาว (Expected Internal Rate of Return: IRR) ที่ 9.50% สำหรับกรณีลงทุนมูลค่า 48,449 ล้านบาท ลดลงเหลือ 9.05% ในกรณีลงทุนมูลค่า 49,902 ล้านบาท และอยู่ที่ 8.60% สำหรับกรณีลงทุนมูลค่าสูงสุด 51,388 ล้านบาท
ตัวเลขดังกล่าวสะท้อนว่ามูลค่าการเข้าลงทุนเป็นปัจจัยสำคัญต่อความสามารถในการสร้างผลตอบแทนให้แก่ผู้ถือหน่วยทรัสต์ โดยเฉพาะเมื่อพิจารณาควบคู่กับภาระเงินกู้ ต้นทุนบริหารจัดการ และศักยภาพการสร้างรายได้ของอสังหาริมทรัพย์ในระยะยาว
โดยภาพรวม การจัดตั้งกองทรัสต์ AWR อาจเป็นเครื่องมือสำคัญในการเพิ่มประสิทธิภาพการบริหารสินทรัพย์และโครงสร้างเงินทุนของ AWC โดยเฉพาะการนำเงินทุนที่ผูกอยู่กับอสังหาริมทรัพย์กลับมาใช้เสริมสภาพคล่อง ลดภาระหนี้ และรองรับการลงทุนใหม่ ขณะที่การลดต้นทุนทางการเงินอาจช่วยสนับสนุนกำไรสุทธิและกระแสเงินสด ซึ่งเป็นปัจจัยเอื้อต่อการเพิ่มศักยภาพการจ่ายเงินปันผลในอนาคต
อย่างไรก็ตาม ผลประโยชน์ที่เกิดขึ้นจริงยังขึ้นอยู่กับมูลค่าธุรกรรม เงินสุทธิที่ AWC ได้รับ แผนการจัดสรรเงินเพื่อลดหนี้ โครงสร้างการถือครองหน่วยทรัสต์ ภาระค่าเช่า และแนวทางบันทึกบัญชีภายหลังการโอนสินทรัพย์ รวมถึงผลการดำเนินงานของอสังหาริมทรัพย์ภายในกองทรัสต์
ดังนั้น ประเด็นสำคัญที่นักลงทุนควรติดตามจึงไม่ใช่เพียงมูลค่าการเข้าลงทุนสูงสุด 51,388 ล้านบาท แต่รวมถึงความสามารถของ AWC ในการนำเงินจากการจำหน่ายสินทรัพย์ไปลดหนี้ ลดต้นทุนทางการเงิน และสร้างกระแสเงินสดอย่างมีประสิทธิภาพ ซึ่งจะเป็นปัจจัยสำคัญต่อการประเมินแนวโน้มฐานะการเงิน กำไรสุทธิ และศักยภาพการจ่ายเงินปันผลของบริษัทในระยะยาว