
TRUE เด้ง 2% รับกำไรปี 69 โต 40% คลายวิตก China Mobile ขายหุ้น โบรกชูเป้า 19 บาท
TRUE เด้ง 2 รับปัจจัยบวกจากแนวโน้มกำไรปี 69 โต 40% การควบคุมต้นทุน และความชัดเจนของ China Mobile ช่วยคลายกังวลตลาด พร้อมคงคาดกำไรปี 69 โต 40% และแนะนำ “ซื้อ” เป้า 19 บาท
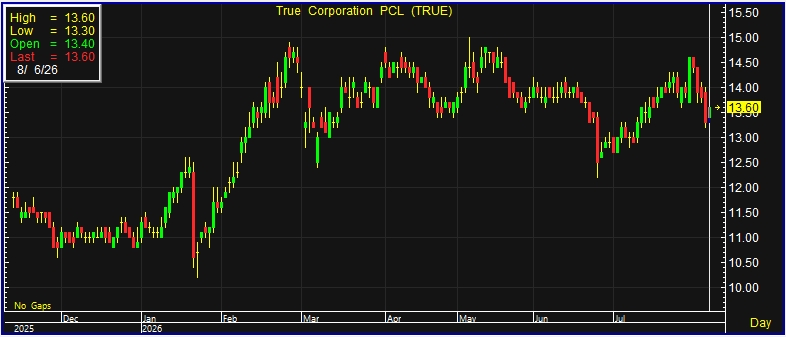
ผู้สื่อข่าวรายงานว่า วันนี้ (6 ส.ค.69) ราคาหุ้น บริษัท ทรู คอร์ปอเรชั่น จำกัด (มหาชน) หรือ TRUE ณ เวลา 10:09 น. อยู่ที่ระดับ 13.60 บาท บวก 0.30 บาท หรือ 2.26% ราคาสูงสุด 13.60 บาท ราคาต่ำสุด 13.30 บาท ด้วยมูลค่าซื้อขาย 1,296.46 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ (6 ส.ค.69) ว่า ภายหลัง TRUE จัดประชุมนักวิเคราะห์เพื่อสรุปผลการดำเนินงานไตรมาส 2/2569 พร้อมให้รายละเอียดแนวโน้มธุรกิจในช่วงที่เหลือของปี ยังคงมีมุมมองเชิงบวกต่อแนวโน้มกำไรต่อหุ้น (EPS) และเงินปันผลต่อหุ้น (DPS) ของบริษัท
ทั้งนี้ TRUE ปรับลดประมาณการการเติบโตของรายได้ค่าบริการ ไม่รวมค่าเชื่อมโยงโครงข่าย (IC) ในปี 2569 เหลือ 1-2% จากเดิม 1-3% หลังจำนวนนักท่องเที่ยวลดลง รวมถึงการเติบโตของธุรกิจลูกค้าองค์กร (B2B) และธุรกิจ Pay TV ที่ชะลอตัว อย่างไรก็ตาม บริษัทยังคงเป้าหมายการเติบโตของ EBITDA ไว้ที่ 7-9% ตามเดิม
ขณะเดียวกัน ฝ่ายบริหาร TRUE เปิดเผยว่า ได้หารือกับผู้บริหารระดับสูงของ China Mobile เกี่ยวกับสถานะการถือหุ้นเชิงกลยุทธ์ โดยได้รับข้อมูลว่าการลดสัดส่วนการถือหุ้นใน TRUE จะอยู่ที่สูงสุดประมาณ 1% จากสัดส่วนที่ถืออยู่เดิมประมาณ 7.8% ขณะที่ China Mobile ยังคงมีความมุ่งมั่นลงทุนใน TRUE ต่อเนื่องในระยะกลางถึงระยะยาว
บล.กรุงศรีมองว่า ความชัดเจนดังกล่าวจะช่วยลดความกังวลของตลาดก่อนหน้านี้ที่เกรงว่า China Mobile อาจถอนการลงทุนออกจาก TRUE ในสัดส่วนมาก รวมถึงช่วยคลายข้อกังวลว่า China Mobile อาจมองเห็นศักยภาพการเติบโตของ TRUE ลดลง โดยประเมินว่าทิศทางธุรกิจของ TRUE จะไม่มีการเปลี่ยนแปลงอย่างมีนัยสำคัญ ไม่ว่า China Mobile จะยังคงเป็นผู้ถือหุ้นหรือไม่ เนื่องจาก China Mobile ไม่ได้ส่งทีมผู้บริหารเข้ามามีบทบาทในการบริหารงานประจำวันของ TRUE
สำหรับประเด็นค่าใช้จ่ายในการขายและบริหาร (SG&A) ที่เพิ่มขึ้นในไตรมาส 2/2569 ทั้งเมื่อเทียบกับช่วงเดียวกันของปีก่อนและไตรมาสก่อนหน้า TRUE คาดว่าค่าใช้จ่ายดังกล่าวจะปรับลดลงในไตรมาสถัดไป กลับเข้าสู่ระดับปกติใกล้เคียงไตรมาส 1/2569 ขณะที่บริษัทยังคงเดินหน้าควบคุมต้นทุนอย่างเข้มงวดในช่วงที่เหลือของปีนี้ต่อเนื่องถึงปีหน้า
ด้านรายได้เฉลี่ยต่อเลขหมาย (ARPU) ของระบบเติมเงินที่ลดลงในไตรมาส 2/2569 บริษัทชี้แจงว่า ส่วนหนึ่งเป็นผลจากการเพิ่มขึ้นของผู้ใช้งานที่มี ARPU ต่ำจากมาตรการกระตุ้นเศรษฐกิจของภาครัฐ รวมถึงนโยบายของสำนักงาน กสทช. ที่กำหนดให้ผู้ใช้บริการซึ่งมีมูลค่าเงินคงเหลือ 3 บาทในกระเป๋าเงินยังคงถูกนับเป็นผู้ใช้งานที่มีความเคลื่อนไหว (Active Users) โดยหากตัดผลกระทบดังกล่าวออก ARPU ระบบเติมเงินยังอยู่ในระดับแข็งแกร่ง ทรงตัวจากไตรมาสก่อน และเพิ่มขึ้นจากช่วงเดียวกันของปีก่อน
บล.กรุงศรียังประเมินว่า แม้สมมติฐานรายได้ของฝ่ายวิจัยจะสูงกว่ากรอบประมาณการใหม่ของ TRUE ราว 3% โดยส่วนต่างมาจากธุรกิจ Pay TV เป็นหลัก แต่รายได้ที่ต่ำกว่าคาดมีผลกระทบจำกัด เนื่องจากต้นทุนของธุรกิจ Pay TV ก็ต่ำกว่าที่ประเมินไว้เช่นกัน ขณะที่ค่าใช้จ่ายในการดำเนินงานโครงข่าย (Network Opex) ในช่วงครึ่งแรกปี 2569 ต่ำกว่าประมาณการ
นอกจากนี้ ผลประกอบการครึ่งแรกปี 2569 คิดเป็นประมาณ 51% ของประมาณการกำไรทั้งปี ทำให้ยังไม่เห็นความเสี่ยงด้านลบอย่างมีนัยสำคัญต่อประมาณการกำไรสุทธิ โดย บล.กรุงศรียังคงคาดกำไรปี 2569 เติบโต 40% และเติบโตต่ออีก 20% ในปี 2570
ด้านกลยุทธ์การลงทุน บล.กรุงศรียังคงคำแนะนำ “ซื้อ” TRUE ราคาเป้าหมาย 19 บาท ภายใต้ธีมการลงทุน Laggard Play โดยมองว่าหุ้นยังมีความน่าสนใจทั้งในด้านมูลค่า (Valuation) และอัตราผลตอบแทนจากเงินปันผล เมื่อเปรียบเทียบกับ ADVANC