
TOP เด้ง 3% รับกำไร Q3 ทะลุ 1.8 หมื่นล้าน สูงกว่าคาด กรุงศรีชู CFP หนุนโตยาว เป้า 83 บาท
TOP เด้ง 3% ขานรับกำไร Q3/69 โต 739% แตะ 18,010 ล้านบาท สูงกว่าคาด 5% รับค่าการกลั่นเพิ่ม-ค่าใช้จ่ายลด กรุงศรีมองกำไรทั้งปีมีโอกาสสูงกว่าคาด ชูโครงการ CFP หนุนเติบโตระยะยาว คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 83 บาท
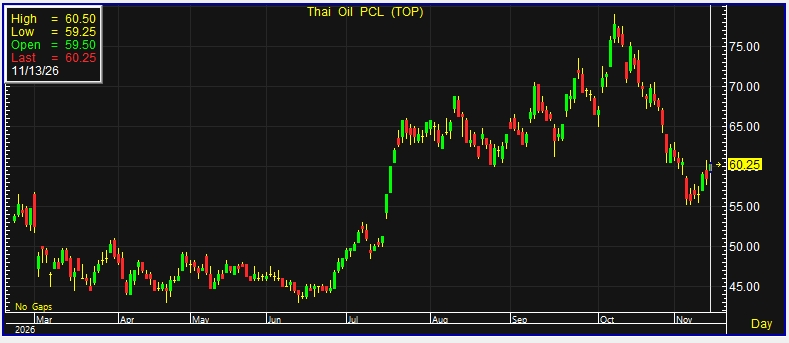
ผู้สื่อข่าวรายงานว่า วันนี้ (13 พ.ย.69) ราคาหุ้นว่า บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP ณ เวลา 10:03 น. อยู่ที่ระดับ 60.25 บาท บวก 1.75 บาท หรือ 2.99% ราคาสูงสุด 60.50 บาท ราคาต่ำสุด 59.25 บาท ด้วยมูลค่าซื้อขาย 248.37 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) เปิดเผยบทวิเคราะห์เมื่อวันที่ 12 พ.ย.69 โดยมีมุมมองเชิงบวกเล็กน้อยต่อผลประกอบการของ TOP หลังรายงานกำไรสุทธิไตรมาส 3/2569 อยู่ที่ 18,010 ล้านบาท เพิ่มขึ้น 739% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 117% จากไตรมาสก่อนหน้า สูงกว่าประมาณการของฝ่ายวิจัยราว 5% โดยได้รับปัจจัยสนับสนุนจากค่าใช้จ่ายในการดำเนินงานที่ต่ำกว่าคาด ประกอบกับค่าการกลั่นที่ปรับตัวสูงขึ้นจากภาวะอุปทานพลังงานตึงตัว ท่ามกลางสถานการณ์ความขัดแย้งในตะวันออกกลาง
ทั้งนี้ หากไม่รวมรายการพิเศษ ได้แก่ กำไรจากสต๊อกน้ำมันสุทธิหลังภาษีประมาณ 1,314 ล้านบาท และผลขาดทุนจากอัตราแลกเปลี่ยน 231 ล้านบาท บริษัทจะมีกำไรจากการดำเนินงานปกติประมาณ 16,896 ล้านบาท ฟื้นตัวอย่างมีนัยสำคัญจากช่วงเดียวกันของปีก่อนที่ขาดทุนปกติ 465 ล้านบาท แต่ลดลงเล็กน้อย 1% จากไตรมาสก่อนหน้า
สำหรับปัจจัยหลักที่สนับสนุนการฟื้นตัวของกำไร มาจากการไม่มีการหยุดซ่อมบำรุงโรงกลั่น ส่งผลให้อัตราการใช้กำลังการผลิตเพิ่มขึ้นเป็น 109% จากระดับ 82% ในไตรมาส 3/2568 ขณะเดียวกัน อัตรากำไรของธุรกิจโรงกลั่น อะโรเมติกส์ และน้ำมันหล่อลื่น (Lube) ปรับตัวดีขึ้น จากภาวะอุปทานน้ำมันที่ตึงตัวภายหลังการปิดช่องแคบฮอร์มุซ
โดยส่วนต่างกำไรจากการผลิตรวมตามราคาตลาด (Market GIM) อยู่ที่ประมาณ 22.8 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้น 338% จากช่วงเดียวกันของปีก่อน แต่ลดลง 5% จากไตรมาสก่อนหน้า ขณะที่ค่าการกลั่นอยู่ที่ 19.9 ดอลลาร์ต่อบาร์เรล เพิ่มขึ้น 469% จากปีก่อน แต่ลดลง 6% จากไตรมาสก่อนหน้า เนื่องจากส่วนต่างราคาน้ำมันอากาศยาน (Jet Spread) ปรับตัวลดลง 6% หลังอุปทานจากจีนเพิ่มขึ้น
สำหรับแนวโน้มไตรมาส 4/2569 ฝ่ายวิจัยคาดว่ากำไรจากการดำเนินงานปกติจะยังเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อน เนื่องจากอุปทานน้ำมันยังอยู่ในภาวะตึงตัวจากผลกระทบของการปิดช่องแคบฮอร์มุซที่ยืดเยื้อ ส่งผลให้ส่วนต่างราคาผลิตภัณฑ์ปิโตรเลียม (Petroleum Spread) มีแนวโน้มเพิ่มขึ้นมากกว่าเท่าตัว ซึ่งจะช่วยชดเชยต้นทุนส่วนเพิ่มของราคาน้ำมันดิบ (Crude Premium) และค่าขนส่ง (Freight) ที่ปรับตัวสูงขึ้น
อย่างไรก็ตาม เมื่อเทียบกับไตรมาสก่อนหน้า คาดว่ากำไรปกติอาจชะลอตัวลงตามทิศทางค่าการกลั่น แม้ยังอยู่ในระดับสูงกว่าปกติ เนื่องจากต้นทุน Crude Premium และค่าขนส่งมีแนวโน้มเพิ่มขึ้นรวมประมาณ 7-12 ดอลลาร์ต่อบาร์เรล จากไตรมาสก่อนหน้า หลังสถานการณ์ความขัดแย้งส่งผลกระทบต่อการขนส่งน้ำมันในตะวันออกกลางมากขึ้น
ขณะเดียวกัน ฝ่ายวิจัยประเมินว่า ผลประกอบการทั้งปี 2569 มีโอกาสออกมาดีกว่าประมาณการ หลังจากกำไรปกติในช่วง 9 เดือนแรกคิดเป็นสัดส่วนประมาณ 105% ของประมาณการกำไรปกติทั้งปีที่ 41,000 ล้านบาท ซึ่งคาดว่าจะเติบโต 337% จากปีก่อน อย่างไรก็ตาม ยังคงประมาณการเดิมไว้ก่อน เนื่องจากต้องติดตามความไม่แน่นอนของผลขาดทุนจากสต๊อกน้ำมัน และประเด็นการขอส่วนลดราคาน้ำมันดีเซลจากภาครัฐ
ส่วนแนวโน้มระยะยาว ฝ่ายวิจัยมองว่า แม้สถานการณ์ความขัดแย้งในตะวันออกกลางจะคลี่คลายลง และช่องแคบฮอร์มุซกลับมาเปิดให้ขนส่งน้ำมันตามปกติ แต่ไม่ได้เปลี่ยนแปลงมุมมองต่อโครงสร้างอุปทานของอุตสาหกรรมโรงกลั่นที่ยังอยู่ในภาวะตึงตัว ซึ่งคาดว่าจะช่วยสนับสนุนค่าการกลั่นให้อยู่สูงกว่าระดับปกติต่อเนื่องในช่วงปี 2570-2571
นอกจากนี้ TOP ยังมีแนวโน้มเติบโตโดดเด่นกว่าผู้ประกอบการรายอื่นในกลุ่มโรงกลั่น จากโครงการพลังงานสะอาด (Clean Fuel Project: CFP) ซึ่งคาดว่าจะเริ่มดำเนินการเชิงพาณิชย์ (COD) ในไตรมาส 3/2571 โดยจะช่วยเพิ่มความสามารถในการใช้น้ำมันดิบชนิดหนักที่มีต้นทุนต่ำมากขึ้น ส่งผลดีต่อปริมาณการขาย ประสิทธิภาพการผลิต และความสามารถในการทำกำไรในระยะยาว
ทั้งนี้ บล.กรุงศรี คงคำแนะนำ “ซื้อ” หุ้น TOP ให้ราคาเป้าหมายปี 2570 ที่ 83 บาทต่อหุ้น พร้อมเลือกเป็นหุ้นเด่น (Top Pick) ของกลุ่มโรงกลั่น จากแนวโน้มค่าการกลั่นที่ยังอยู่ในระดับสูงท่ามกลางอุปทานน้ำมันตึงตัว ประกอบกับโอกาสเติบโตของกำไรในระยะยาวหลังโครงการ CFP เริ่มดำเนินการเชิงพาณิชย์ ซึ่งจะช่วยยกระดับความสามารถในการแข่งขันและสนับสนุนการเติบโตของผลประกอบการอย่างต่อเนื่อง