
ธปท. คาด GDP ปี 69 โต 2.4% รับแรงหนุน AI จับตาความเสี่ยงดอกเบี้ยต่ำ
ธปท. คาดเศรษฐกิจไทยปี 2569–2570 โต 2.4% และ 2.1% รับแรงหนุน AI–ดาต้าเซ็นเตอร์ แต่ประโยชน์ยังกระจุกตัว เตือนดอกเบี้ยต่ำนานเสี่ยงกระทบเสถียรภาพ พร้อมปรับนโยบายหากเศรษฐกิจฟื้นตัวมั่นคง
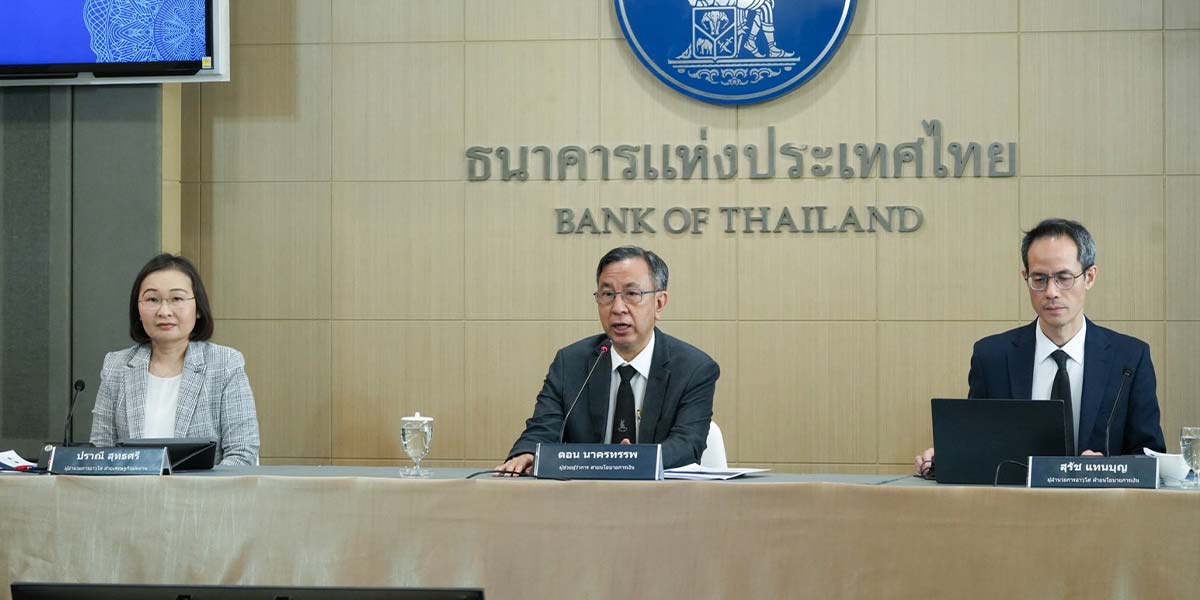
ผู้สื่อข่าวรายงานว่า ธนาคารแห่งประเทศไทย (ธปท.) จัดงาน Monetary Policy Forum ครั้งที่ 3/2569 เพื่อเผยแพร่รายงานนโยบายการเงินและผลการประชุมคณะกรรมการนโยบายการเงิน (กนง.) โดยมี นายดอน นาครทรรพ ผู้ช่วยผู้ว่าการ สายนโยบายการเงิน นายสุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน และนางปราณี สุทธศรี ผู้อำนวยการอาวุโส ฝ่ายเศรษฐกิจมหภาค ธปท. ร่วมให้ข้อมูลและตอบข้อซักถาม
ธปท. ประเมินว่า เศรษฐกิจไทยมีแนวโน้มขยายตัวดีกว่าที่คาด จากแรงส่งของการลงทุนและการส่งออกในกลุ่มที่เกี่ยวข้องกับปัญญาประดิษฐ์ (AI) และธุรกิจดาต้าเซ็นเตอร์ อย่างไรก็ตาม เศรษฐกิจยังเติบโตต่ำกว่าศักยภาพ และผลบวกจากกระแส AI ยังกระจุกตัวอยู่ในบางภาคธุรกิจ ขณะที่เงินเฟ้อมีแนวโน้มอยู่ในระดับต่ำ แม้ยังต้องติดตามแรงกดดันจากราคาพลังงานและปรากฏการณ์เอลนีโญในระยะข้างหน้า
สำหรับแนวโน้มเศรษฐกิจไทย ธปท. ประเมินอัตราการขยายตัวทางเศรษฐกิจ (GDP) อยู่ที่ 2.4% ในปี 2569 และ 2.1% ในปี 2570 โดยมีแรงส่งที่ดีกว่าคาดจากการส่งออกและการลงทุนตามวัฏจักรเทคโนโลยีและ AI ทั้งนี้ ตัวเลขประมาณการดังกล่าวยังไม่ได้รวมผลจากการปรับปรุงดัชนีผลผลิตอุตสาหกรรม (MPI) ซึ่งอาจเป็นปัจจัยบวกเพิ่มเติมต่อแนวโน้มเศรษฐกิจในระยะถัดไป
แม้เศรษฐกิจภาพรวมจะมีทิศทางฟื้นตัว แต่การบริโภคภาคเอกชนยังถูกกดดันจากภาระหนี้ครัวเรือนที่อยู่ในระดับสูง ตลาดแรงงานและกำลังซื้อที่เปราะบาง โดยเฉพาะครัวเรือนรายได้น้อยที่เผชิญแรงกดดันจากค่าครองชีพ ขณะที่จำนวนนักท่องเที่ยวต่างชาติมีแนวโน้มลดลงจากต้นทุนการเดินทางที่สูงขึ้นตามราคาพลังงาน โดยคาดว่าจะอยู่ที่ 32 ล้านคนในปี 2569 และทยอยฟื้นตัวเป็น 34.5 ล้านคนในปี 2570 ซึ่งกลุ่มที่ได้รับผลกระทบหลักคือนักท่องเที่ยวระยะใกล้ (Short-haul)
แรงส่งสำคัญของเศรษฐกิจไทยมาจากวัฏจักรเทคโนโลยีและปัญญาประดิษฐ์ (AI) โลก ซึ่งกระตุ้นการส่งออกและการลงทุนภาคเอกชนในกลุ่มชิ้นส่วนคอมพิวเตอร์ อิเล็กทรอนิกส์ และธุรกิจดาต้าเซ็นเตอร์ โดยกิจกรรมที่เกี่ยวข้องกับ AI มีสัดส่วนประมาณ 2.7% ของ GDP แต่สร้างแรงส่งต่อการเติบโตทางเศรษฐกิจไทยในปี 2569 คิดเป็นประมาณครึ่งหนึ่งของการขยายตัว GDP
อย่างไรก็ตาม ธปท. แสดงความกังวลต่อการฟื้นตัวของเศรษฐกิจที่ไม่ทั่วถึง (K-shaped Recovery) เนื่องจากผลประโยชน์จากกระแส AI ยังกระจุกตัวอยู่ในกลุ่มผู้ส่งออกรายใหญ่ โดยผู้ส่งออกกลุ่ม Top 1% หรือประมาณ 69 ราย ครองสัดส่วนมูลค่าการส่งออกสินค้า AI-related สูงถึง 83% ในช่วง 8 เดือนแรกของปี 2569 และกว่า 70% เป็นบริษัทต่างชาติ ทำให้ผลประโยชน์จากการเติบโตของอุตสาหกรรมดังกล่าวอาจกระจายไปยังผู้ส่งออกรายเล็กและบริษัทไทยได้จำกัด
นอกจากนี้ การส่งผ่านผลประโยชน์ (Spillover) ไปยังภาคเศรษฐกิจอื่นยังมีข้อจำกัด เนื่องจากกระบวนการผลิตส่วนใหญ่อยู่ในขั้นกลางถึงปลายน้ำ มีสัดส่วนการนำเข้าวัตถุดิบและชิ้นส่วนในระดับสูง ขณะที่เป็นอุตสาหกรรมที่เน้นใช้เงินทุนมากกว่าการจ้างงาน จึงยังไม่สามารถสร้างมูลค่าเพิ่มและกระจายรายได้ไปสู่เศรษฐกิจในวงกว้างได้มากนัก
สำหรับทิศทางนโยบายการเงิน ธปท. ระบุว่า อัตราดอกเบี้ยนโยบายที่ระดับ 1.00% ต่อปี ยังเป็นระดับที่เหมาะสมในการสนับสนุนการฟื้นตัวของเศรษฐกิจที่ยังขยายตัวไม่ทั่วถึง สอดคล้องกับมติ กนง. ในการประชุมวันที่ 28 ตุลาคม 2569 ที่มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายไว้ที่ 1.00% ต่อปี โดยในการประชุมครั้งนี้มีกรรมการ 1 ท่านลาประชุม
อย่างไรก็ดี ธปท. เตือนว่า การคงอัตราดอกเบี้ยในระดับต่ำเป็นเวลานาน (Low for Long) อาจสะสมความเสี่ยงต่อเสถียรภาพเศรษฐกิจการเงินในระยะยาว โดยมีประเด็นที่ต้องติดตาม 3 ด้าน ได้แก่ 1. ความเปราะบางในระบบเศรษฐกิจการเงิน จากการก่อหนี้ของภาคธุรกิจและครัวเรือนที่อาจเพิ่มขึ้นเกินระดับเหมาะสม รวมถึงพฤติกรรมแสวงหาผลตอบแทน (Search for Yield) ซึ่งอาจทำให้ผู้ลงทุนหันไปลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงขึ้นและประเมินความเสี่ยงต่ำกว่าความเป็นจริง 2. การจัดสรรทรัพยากรที่ไม่มีประสิทธิภาพ (Resource Misallocation) เนื่องจากต้นทุนทางการเงินที่ต่ำเป็นเวลานานอาจทำให้เกิดการลงทุนในโครงการที่มีผลตอบแทนและผลิตภาพต่ำ และ 3. ความเสี่ยงต่อเสถียรภาพภาคต่างประเทศ จากความแตกต่างของทิศทางนโยบายการเงินระหว่างไทยกับประเทศเศรษฐกิจหลัก ซึ่งอาจกระทบต่อเงินทุนเคลื่อนย้ายและสร้างความผันผวนต่ออัตราแลกเปลี่ยน
ทั้งนี้ ธปท. ระบุว่า ปัจจุบันยังไม่พบสัญญาณการสะสมความเสี่ยงด้านเสถียรภาพระบบการเงินหรือความเปราะบางจากเงินทุนเคลื่อนย้ายและค่าเงินอย่างมีนัยสำคัญ แต่เห็นควรติดตามผลข้างเคียงจากการคงดอกเบี้ยในระดับต่ำอย่างใกล้ชิด
สำหรับทิศทางนโยบายในอนาคต หากประเมินว่าเศรษฐกิจไทยฟื้นตัวได้อย่างเข้มแข็งและมีเสถียรภาพเพียงพอ ธปท. ก็พร้อมดำเนินกระบวนการปรับนโยบายการเงินกลับเข้าสู่ระดับปกติ (Policy Normalization) โดยปรับขึ้นอัตราดอกเบี้ยอย่างค่อยเป็นค่อยไป (Measured Approach) ทั้งนี้ ไม่จำเป็นต้องรอให้ GDP ขยายตัวเท่ากับระดับศักยภาพ ซึ่งประเมินไว้ประมาณ 2.7% ก่อน แต่จะพิจารณาจากความต่อเนื่องและเสถียรภาพของการฟื้นตัวทางเศรษฐกิจเป็นสำคัญ
นอกจากนี้ ธปท. ยังพร้อมใช้แนวทางบริหารความเสี่ยงล่วงหน้า (Preemptive Risk Management) หากพบสัญญาณการสะสมความเสี่ยงด้านเสถียรภาพระบบการเงินหรือเงินเฟ้อ เพื่อรักษาพื้นที่ในการดำเนินนโยบาย (Policy Space) ให้สามารถรองรับความเสี่ยงหรือวิกฤตเศรษฐกิจที่อาจเกิดขึ้นในอนาคต
ด้านแนวโน้มเงินเฟ้อ ธปท. คาดว่าอัตราเงินเฟ้อทั่วไปจะเฉลี่ยอยู่ที่ 2.1% ในปี 2569 และ 1.3% ในปี 2570 ขณะที่อัตราเงินเฟ้อพื้นฐานคาดว่าจะอยู่ที่ 1.2% และ 1.3% ตามลำดับ โดยอัตราเงินเฟ้อทั่วไปมีแนวโน้มปรับสูงขึ้นชั่วคราวในช่วงที่เหลือของปี 2569 ต่อเนื่องถึงต้นปี 2570 จากราคาพลังงานและผลกระทบของปรากฏการณ์เอลนีโญ ก่อนจะกลับมาอยู่ในระดับต่ำจากผลของฐานราคาและอุปสงค์ในประเทศที่ยังอ่อนแอ
อย่างไรก็ดี ในช่วงหลังของปี 2570 เงินเฟ้อทั่วไปมีแนวโน้มชะลอตัวลงจากผลของฐานราคาพลังงานในปีก่อนและกำลังซื้อภายในประเทศที่ยังไม่แข็งแรง โดยมีโอกาสที่อัตราเงินเฟ้อทั่วไปจะปรับลดลงจนติดลบได้ในบางช่วง ทั้งนี้ ต้องแยกจากประมาณการเฉลี่ยทั้งปี 2570 ที่ยังอยู่ในระดับ 1.3%
ธปท. มองว่า หากเงินเฟ้อทั่วไปติดลบในบางช่วง จะเป็นผลจากปัจจัยด้านอุปทานและฐานราคา ไม่ได้หมายความว่าเศรษฐกิจเข้าสู่ภาวะเงินฝืด เนื่องจากอัตราเงินเฟ้อพื้นฐานและเงินเฟ้อคาดการณ์ระยะปานกลางยังยึดเหนี่ยวอยู่ในกรอบเป้าหมาย 1–3% ดังนั้น การชะลอตัวหรือติดลบชั่วคราวของเงินเฟ้อทั่วไปจึงไม่ใช่ปัจจัยชี้ขาดต่อการดำเนินนโยบายการเงิน โดย ธปท. ยังคงพิจารณาความเหมาะสมของการปรับนโยบายกลับสู่ระดับปกติจากภาพรวมเศรษฐกิจและเสถียรภาพในระยะข้างหน้าเป็นสำคัญ
ธปท. ย้ำว่า การแก้ปัญหาเศรษฐกิจที่เติบโตไม่ทั่วถึงไม่สามารถพึ่งพานโยบายการเงินเพียงอย่างเดียว แต่จำเป็นต้องอาศัยนโยบายแบบผสมผสาน (Policy Mix) ทั้งมาตรการการคลัง มาตรการทางการเงินที่มุ่งเป้าไปยังกลุ่มเปราะบาง ตลอดจนการปรับโครงสร้างเศรษฐกิจเพื่อยกระดับผลิตภาพและขีดความสามารถในการแข่งขันของภาคธุรกิจในระยะยาว
ในส่วนของมาตรการทางการเงิน ธปท. อยู่ระหว่างดำเนินมาตรการแก้ไขปัญหาหนี้และเสริมสภาพคล่องให้ภาคธุรกิจ โดยเฉพาะผู้ประกอบการ SMEs อาทิ โครงการ SMEs Credit Boost กลไกค้ำประกันสินเชื่อ และการพัฒนา Credit Portal เพื่อเชื่อมโยงผู้ประกอบการกับสถาบันการเงิน รวมถึงการใช้ข้อมูลทางเลือก (Alternative Data Exchange) เพื่อช่วยสะท้อนความสามารถในการชำระหนี้ของผู้กู้ให้ชัดเจนขึ้น และเพิ่มโอกาสให้ผู้ประกอบการที่มีศักยภาพสามารถเข้าถึงแหล่งเงินทุนได้มากขึ้น