

“พิพัฒน์” ชู AI พยุงเศรษฐกิจโลก เตือนพิษทรัมป์–ดอกเบี้ยสูง ฉุดไทยฟื้นตัว K-Shape
“พิพัฒน์ เหลืองนฤมิตชัย” ชี้เม็ดเงินลงทุน AI ทะลัก 8 แสนล้านดอลลาร์ หนุนเศรษฐกิจสหรัฐฯ–ส่งออกเอเชียโตต่อ จับตานโยบายทรัมป์–ดอกเบี้ยระยะยาวสูง เพิ่มแรงกดดันเศรษฐกิจโลก ห่วงไทยฟื้นตัวแบบ K-Shape ภาคผลิต 85% ยังซบเซา ประชากรหด–กำลังซื้ออ่อนแรง กดดัน GDP โตไม่ถึง 3%
ดร.พิพัฒน์ เหลืองนฤมิตชัย กรรมการผู้จัดการและหัวหน้านักเศรษฐศาสตร์ กลุ่มธุรกิจการเงินเกียรตินาคินภัทร เปิดเผยระหว่างการบรรยายพิเศษหัวข้อ “The Global Outlook: Growth, Policy, and Geopolitical Realignment” ในงานสัมมนา 2026 The Annual Petroleum Outlook Forum ว่า เศรษฐกิจโลกยังมีความยืดหยุ่นต่อความผันผวนจากปัจจัยภูมิรัฐศาสตร์และราคาพลังงาน โดยได้รับแรงขับเคลื่อนสำคัญจากการลงทุนด้านปัญญาประดิษฐ์ (AI) ซึ่งกลายเป็นเครื่องยนต์หลักในการพยุงการเติบโตของเศรษฐกิจสหรัฐฯ และส่งผลบวกต่อภาคการส่งออกของเอเชีย รวมถึงประเทศไทย
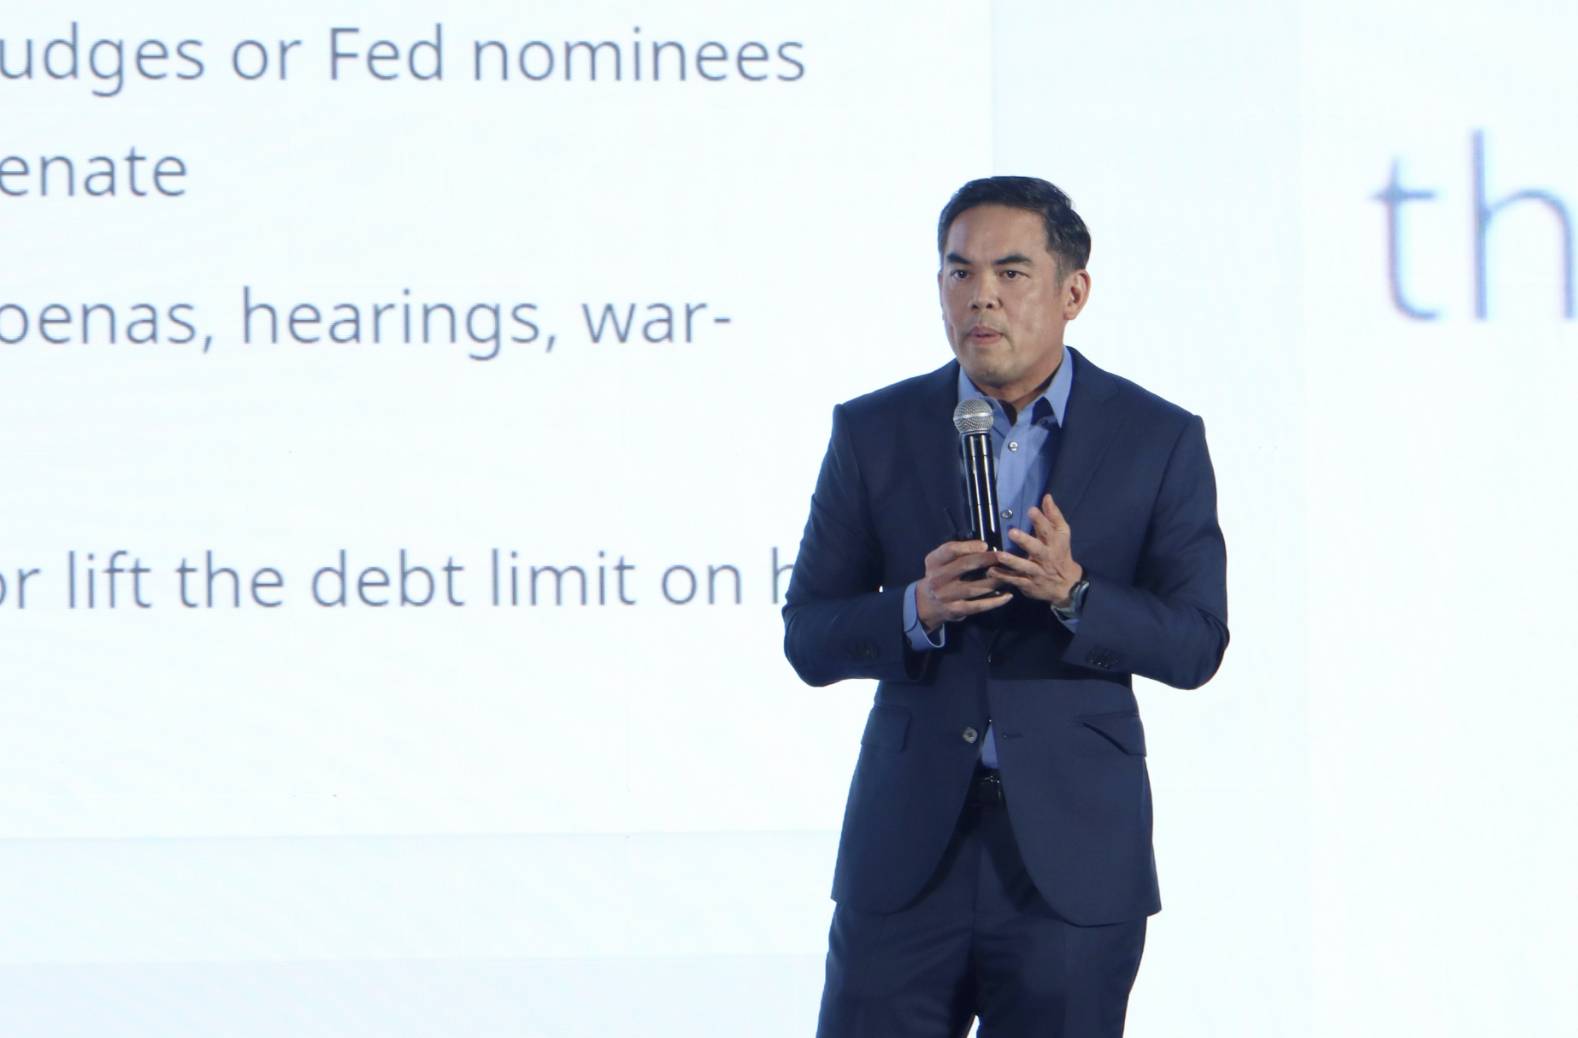
ทั้งนี้ เศรษฐกิจโลกกำลังเผชิญการเปลี่ยนแปลงเชิงโครงสร้างสำคัญ 4 ด้าน หรือ 4Ds ประกอบด้วย การพัฒนาเทคโนโลยีและ AI การทวนกระแสโลกาภิวัตน์ (Deglobalization) การเปลี่ยนแปลงโครงสร้างประชากร (Demographic) และการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ (Decarbonization) ซึ่งจะเป็นปัจจัยกำหนดทิศทางเศรษฐกิจและการลงทุนในระยะยาว
- ชูลงทุน AI ทะลุล้านล้านดอลลาร์ หนุนเศรษฐกิจโลก
ดร.พิพัฒน์ ระบุว่า การลงทุนในโครงสร้างพื้นฐานและระบบนิเวศ AI ของกลุ่มผู้ให้บริการเทคโนโลยีรายใหญ่ (Hyperscalers) มีมูลค่าสูงถึง 8 แสนล้านดอลลาร์สหรัฐในปีนี้ และคาดว่าจะเพิ่มขึ้นเกิน 1 ล้านล้านดอลลาร์สหรัฐในปีหน้า สะท้อนการเร่งลงทุนเพื่อรองรับความต้องการใช้เทคโนโลยี AI ที่ขยายตัวอย่างต่อเนื่อง
เม็ดเงินลงทุนดังกล่าวเป็นปัจจัยสำคัญที่สนับสนุนให้เศรษฐกิจสหรัฐฯ ขยายตัวได้ดีกว่าระดับปกติเป็นปีที่ 3 ติดต่อกัน พร้อมส่งผ่านอานิสงส์มายังประเทศผู้ผลิตและส่งออกสินค้าเทคโนโลยีในเอเชีย โดยเฉพาะกลุ่มคอมพิวเตอร์และอุปกรณ์อิเล็กทรอนิกส์
อย่างไรก็ตาม การลงทุน AI ที่ขยายตัวอย่างรวดเร็วเริ่มสร้างความกังวลเกี่ยวกับความคุ้มค่าของผลตอบแทนจากการลงทุน (ROI) รวมถึงความสามารถในการสร้างกระแสเงินสดของบริษัทเทคโนโลยีขนาดใหญ่ เพื่อรองรับภาระเงินลงทุนในอนาคต หากการลงทุนชะลอตัวลง อาจส่งผลกระทบเป็นวงกว้างต่อเศรษฐกิจสหรัฐฯ และประเทศในห่วงโซ่อุปทานทั่วโลก
- จับตานโยบายทรัมป์–ดอกเบี้ยสูง กดดันเศรษฐกิจ
สำหรับปัจจัยเสี่ยงเศรษฐกิจโลก ดร.พิพัฒน์ ประเมินว่า ทิศทางนโยบายของประธานาธิบดีโดนัลด์ ทรัมป์ ยังคงเป็นประเด็นที่ต้องติดตาม โดยเฉพาะมาตรการกีดกันทางการค้าและการจัดเก็บภาษีนำเข้า ซึ่งอาจสร้างความไม่แน่นอนต่อการค้าและการลงทุนระหว่างประเทศ
ทั้งนี้ หากรัฐบาลสหรัฐฯ เผชิญข้อจำกัดในการผลักดันนโยบายผ่านสภาคองเกรส อาจหันมาใช้อำนาจฝ่ายบริหาร (Executive Power) มากขึ้น ซึ่งจะเพิ่มความเสี่ยงต่อความผันผวนของนโยบายเศรษฐกิจและการค้าระหว่างประเทศ
ขณะเดียวกัน แนวโน้มอัตราดอกเบี้ยระยะยาวที่ทรงตัวในระดับสูงยังเป็นอีกปัจจัยกดดันเศรษฐกิจโลก จากเงินเฟ้อที่ยังไม่กลับเข้าสู่เป้าหมาย 2% ประกอบกับความต้องการเงินทุนจำนวนมากสำหรับการลงทุนด้าน AI ส่งผลให้
- ต้นทุนทางการเงินมีแนวโน้มอยู่ในระดับสูงต่อเนื่อง
สถานการณ์ดังกล่าวยิ่งเพิ่มความเปราะบางให้กับประเทศที่มีภาระหนี้สาธารณะสูง โดยบางประเทศมีสัดส่วนหนี้แตะระดับ 100% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ขณะที่ความขัดแย้งในตะวันออกกลางยังเป็นปัจจัยเสี่ยงต่อราคาน้ำมันและต้นทุนพลังงานโลก
- ห่วงเศรษฐกิจไทยฟื้นตัว K-Shape ภาคผลิต 85% ยังอ่อนแอ
สำหรับเศรษฐกิจไทย ดร.พิพัฒน์ มองว่า การฟื้นตัวยังคงมีลักษณะไม่ทั่วถึง หรือ K-Shape โดยภาคการส่งออกสินค้าที่เกี่ยวข้องกับ AI อาทิ คอมพิวเตอร์และฮาร์ดดิสก์ มีการขยายตัวอย่างโดดเด่นตามความต้องการของตลาดโลก แต่กลุ่มอุตสาหกรรมดังกล่าวมีน้ำหนักเพียงประมาณ 15% ของดัชนีผลผลิตอุตสาหกรรม
ในทางกลับกัน ภาคอุตสาหกรรมส่วนที่เหลือ ซึ่งมีน้ำหนักรวมประมาณ 85% ยังคงเผชิญภาวะหดตัว โดยเฉพาะกิจกรรมทางเศรษฐกิจที่เกี่ยวข้องกับการจ้างงานจำนวนมาก ทั้งภาคเกษตรกรรม ก่อสร้าง และอุตสาหกรรมยานยนต์ ส่งผลให้การฟื้นตัวของภาคส่งออกเทคโนโลยีไม่สามารถกระจายผลประโยชน์ไปสู่เศรษฐกิจโดยรวมได้อย่างเต็มที่
นอกจากนี้ ปัญหาเชิงโครงสร้างที่น่ากังวลที่สุดคือการลดลงของจำนวนประชากร ซึ่งส่งผลโดยตรงต่อกำลังซื้อ การบริโภคภายในประเทศ และศักยภาพการเติบโตทางเศรษฐกิจในระยะยาว ขณะที่ภาคการท่องเที่ยวเริ่มมีความเสี่ยงที่จะกลายเป็นปัจจัยฉุดรั้งการขยายตัว หากราคาน้ำมันปรับตัวสูงขึ้นจนกระทบต้นทุนการเดินทางและความต้องการท่องเที่ยว
ดร.พิพัฒน์ ประเมินว่า แม้เศรษฐกิจไทยจะได้รับแรงสนับสนุนจากการส่งออกสินค้าเทคโนโลยีตามกระแสการลงทุน AI ของโลก แต่ข้อจำกัดด้านโครงสร้างประชากร กำลังซื้อภายในประเทศ และความอ่อนแอของภาคการผลิตส่วนใหญ่ ยังคงเป็นอุปสรรคสำคัญต่อการขยายตัวทางเศรษฐกิจ ส่งผลให้การเติบโตของ GDP ไทยอาจยังไม่สามารถเร่งขึ้นแตะระดับ 3% ได้ในระยะใกล้