
CBG บวกต่อ 4% โบรกแนะ “ซื้อ” เป้า 51.50 บาท รับอากาศร้อน ลุ้นกำไร Q2 ฟื้นตัว
CBG บวกต่อ 4% รับโบรกปรับเพิ่มคำแนะนำเป็น “ซื้อ” พร้อมขยับราคาเป้าหมายเป็น 51.50 บาท หนุนจากมุมมองอุปสงค์เครื่องดื่มชูกำลังที่ได้แรงหนุนช่วงอากาศร้อน คาดช่วยผลักดันกำไรไตรมาส 2/69 ฟื้นตัวชัดเจน
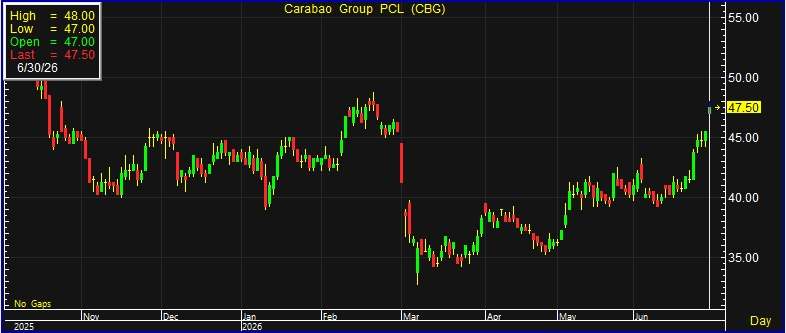
ผู้สื่อข่าวรายงาน วันนี้ (30 มิ.ย.69) ราคาหุ้น บริษัท คาราบาวกรุ๊ป จำกัด (มหาชน) หรือ CBG ณ เวลา 10:05 น. อยู่ที่ระดับ 47.50 บาท บวก 2.00 บาท หรือ 4.40% สูงสุดที่ระดับ 48.00 บาท ต่ำสุดที่ระดับ 47.00 บาท ด้วยมูลค่าการซื้อขาย 203.65 ล้านบาท
บล.เคจีไอ (ประเทศไทย) ประเมินหุ้น CBG โดยคาดการณ์เบื้องต้นว่า ผลประกอบการไตรมาส 2 ปี 2569 จะมีกำไรหลักอยู่ที่ประมาณ 640 ล้านบาท เพิ่มขึ้น 5% จากไตรมาสก่อน แต่ลดลง 20% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ส่งผลให้กำไรหลักในช่วงครึ่งปีแรกของปี 2569 อยู่ที่ราว 1.3 พันล้านบาท ลดลง 20% เมื่อเทียบกับงวดเดียวกันของปีก่อน คิดเป็นประมาณ 48% ของประมาณการกำไรทั้งปีเดิม
โดยปัจจัยสนับสนุนกำไรในไตรมาส 2/2569 มาจากความต้องการบริโภคเครื่องดื่มชูกำลังในประเทศที่แข็งแกร่งตามฤดูกาลช่วงฤดูร้อน แม้ว่าบริษัทจะยังเผชิญแรงกดดันจากต้นทุนการผลิตที่ปรับตัวสูงขึ้น โดยเฉพาะราคาก๊าซธรรมชาติที่เพิ่มขึ้นประมาณ 15% จากไตรมาสก่อน และราคาอะลูมิเนียมที่เพิ่มขึ้นราว 12% ในช่วงเดียวกัน ซึ่งส่งผลต่อต้นทุนขาย (COGS)
อย่างไรก็ตาม เมื่อเทียบกับปีก่อน กำไรมีแนวโน้มลดลงจากการสูญเสียรายได้ในตลาดกัมพูชา หลังบริษัทหยุดดำเนินธุรกิจในตลาดดังกล่าวตั้งแต่ช่วงกลางเดือนมิถุนายน 2568

ฝ่ายวิจัยคาดว่า อัตรากำไรขั้นต้น (Gross Profit Margin: GPM) ในไตรมาส 2/69 จะอยู่ที่ 24.6% ลดลงจาก 25.9% ในไตรมาส 1/69 และ 27.0% ในไตรมาส 2/68 เนื่องจากต้นทุนวัตถุดิบและพลังงานที่ยังอยู่ในระดับสูง แม้ว่าปริมาณยอดขายที่เพิ่มขึ้นจะช่วยเพิ่มประสิทธิภาพการผลิตและเกิดประโยชน์จาก Operating Leverage มากขึ้น
ทั้งนี้ ทางฝ่ายวิจัยปรับเพิ่มคำแนะนำหุ้น CBG จากเดิม “ถือ” เป็น “ซื้อ” พร้อมปรับราคาเป้าหมายใหม่เป็น 51.50 บาท จากเดิม 41.00 บาท โดยใช้อัตราส่วนราคาต่อกำไร (PE) ที่ 19 เท่า จากเดิม 16 เท่า
นอกจากนี้ ยังได้ปรับเพิ่มประมาณการกำไรสุทธิในช่วงปี 2569–2571 อีก 4–6% จากสมมติฐานอัตรากำไรขั้นต้นที่ดีขึ้น และยอดขายเครื่องดื่มชูกำลังในประเทศที่แข็งแกร่งกว่าคาด แม้ว่าประมาณการกำไรใหม่ของทางฝ่ายวิจัยจะยังต่ำกว่าค่าเฉลี่ยนักวิเคราะห์ (Consensus) ราว 2–4%
ฝ่ายวิจัยมองว่า ต้นทุนการผลิตได้ผ่านจุดสูงสุดไปแล้ว ขณะที่แนวโน้มรายได้มีโอกาสฟื้นตัวชัดเจนขึ้นในระยะถัดไป ประกอบกับแรงสนับสนุนจากโครงการซื้อหุ้นคืน ส่งผลให้ระดับผลตอบแทนเมื่อเทียบกับความเสี่ยง (Reward/Risk) ของหุ้น CBG อยู่ในระดับที่น่าสนใจมากขึ้น