

TTB พุ่ง 4% นิวไฮรอบ 8 ปี รับกำไร Q2 โต 10% ดันงวด 6 เดือนทะลุ 1 หมื่นล.
TTB วิ่ง 4% ทำนิวไฮในรอบกว่า 8 ปี หลังรายงานกำไรไตรมาส 2/69 กำไรพุ่งแตะ 5,513 ล้านบาท หนุนงวด 6 เดือนทะลุ 1 หมื่นล้าน รับรายได้ค่าธรรมเนียมฟื้นตัว และการบริหารต้นทุนทางการเงินอย่างมีประสิทธิภาพ พร้อมเดินหน้าคุมเข้มคุณภาพสินทรัพย์ต่อเนื่อง
ผู้สื่อข่าวรายงานว่า วันนี้ (20 ก.ค.69) ราคาหุ้น ธนาคารทหารไทยธนชาต จำกัด (มหาชน) หรือ TTB ณ เวลา 14:11 น. อยู่ที่ระดับ 2.84 บาท บวก 0.12 บาท หรือ 4.41% สูงสุดที่ระดับ 2.86 บาท ต่ำสุดที่ระดับ 2.70 บาท ด้วยมูลค่าการซื้อขาย 806.36 ล้านบาท
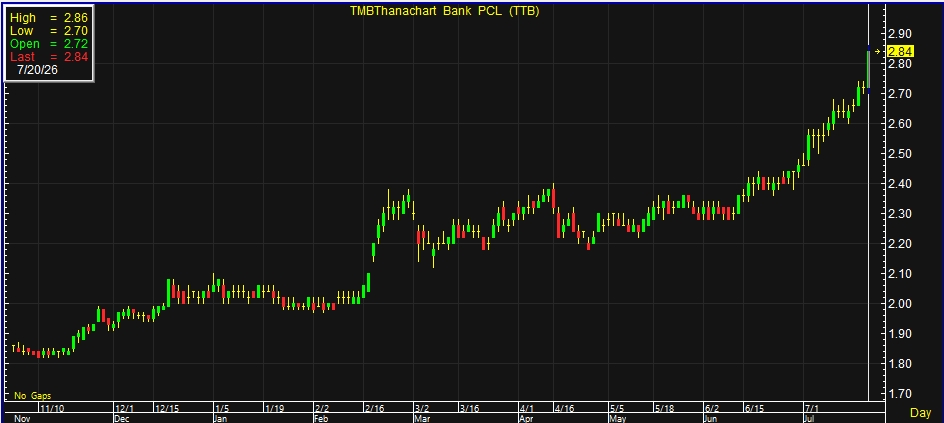
ทั้งนี้ ราคาหุ้น TTB ปรับตัวเพิ่มขึ้นหลังรายงานผลการดำเนินงานงวด 6 เดือนแรกของปี 2569 มีกำไรสุทธิจำนวน 10,683 ล้านบาท ปรับตัวเพิ่มขึ้น 5.8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน คิดเป็นอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ที่ 9.0% ขณะที่ผลประกอบการไตรมาส 2/2569 ธนาคารมีกำไรสุทธิ 5,513 ล้านบาท เพิ่มขึ้น 6.6% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 10.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ปัจจัยแห่งความสำเร็จเกิดจากการบริหารจัดการงบดุลและเงินส่วนทุนเชิงรุก เพื่อเพิ่มผลตอบแทนระยะยาวแก่ผู้ถือหุ้นอย่างต่อเนื่อง
โดยในส่วนของรายได้ดอกเบี้ยสุทธิไตรมาส 2/2569 อยู่ที่ 12,265 ล้านบาท เพิ่มขึ้น 0.9% เมื่อเทียบกับไตรมาสก่อนหน้า โดยธนาคารสามารถบริหารจัดการต้นทุนทางการเงินได้อย่างมีประสิทธิภาพ ส่งผลให้รักษาส่วนต่างรายได้ดอกเบี้ย (NIM) ไว้ได้ที่ระดับ 3.03% เพิ่มขึ้นเล็กน้อย 0.01% เมื่อเทียบกับไตรมาสก่อนหน้า แม้จะปรับลดลง 0.04% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้าก็ตาม
ด้านรายได้ที่มิใช่ดอกเบี้ยในไตรมาส 2/2569 อยู่ที่ 5,079 ล้านบาท เพิ่มขึ้น 10.8% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 39.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ปัจจัยหลักมาจากการเติบโตของค่าธรรมเนียมเชิงกลยุทธ์ โดยเฉพาะค่าธรรมเนียมจากแบงก์แอสชัวรันส์และกองทุนรวม ซึ่งได้รับอานิสงส์จากการที่ลูกค้าปรับพอร์ตเงินลงทุนในช่วงสภาวะอัตราดอกเบี้ยเงินฝากต่ำ อย่างไรก็ดี อัตราส่วนต้นทุนต่อรายได้ (Cost to Income Ratio) ยังคงทรงตัวในระดับเป้าหมายที่ 46%
ส่วนคุณภาพสินทรัพย์แกร่ง NPL ทรงตัว 2.93% สำหรับการบริหารความเสี่ยง TTB ยังคงความเข้มงวดและให้ความช่วยเหลือลูกค้าเชิงรุกอย่างต่อเนื่อง ส่งผลให้อัตราส่วนสินเชื่อด้อยคุณภาพ (NPL Ratio) ทรงตัวอยู่ในระดับ 2.93% โดยธนาคารได้ตั้งผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (ECL) ในไตรมาส 2/2569 จำนวน 4,040 ล้านบาท รวมกับการตั้งสำรองเพิ่มเติมผ่าน Management Overlay เพื่อเตรียมพร้อมรับมือกับความไม่แน่นอนทางเศรษฐกิจ ส่งผลให้อัตราส่วนเงินสำรองต่อสินเชื่อด้อยคุณภาพ (LLR Coverage Ratio) ปรับตัวแข็งแกร่งขึ้นสู่ระดับ 157%
ทั้งนี้ สินเชื่อรายย่อยผลตอบแทนสูง-เงินฝากขยายตัว ณ สิ้นเดือนมิถุนายน 2569 พอร์ตสินเชื่อรวมของ TTB อยู่ที่ 1,183,544 ล้านบาท พลิกกลับมาเติบโต 0.5% เมื่อเทียบกับไตรมาสก่อนหน้า แม้จะหดตัวลง 1.8% นับตั้งแต่ต้นปี ซึ่งเป็นไปตามกลยุทธ์ที่เน้นเติบโตสินเชื่ออย่างระมัดระวังและปรับพอร์ตไปยังกลุ่มรายย่อยที่ให้ผลตอบแทนสูง ได้แก่ สินเชื่อบ้านแลกเงิน, สินเชื่อเล่มแลกเงิน และสินเชื่อส่วนบุคคล พร้อมกันนี้ บริษัทย่อยได้เริ่มดำเนินธุรกิจสินเชื่อรถจักรยานยนต์ โดยมียอดปล่อยสินเชื่อแล้วประมาณ 800 ล้านบาท
ขณะที่ยอดเงินฝากรวมของธนาคารอยู่ที่ 1,274,111 ล้านบาท เพิ่มขึ้น 1.5% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 0.4% นับตั้งแต่ต้นปี โดยธนาคารยังคงมุ่งเน้นลดสัดส่วนเงินฝากประจำต้นทุนสูง และขยายฐานเงินฝากเพื่อการออมและเงินฝากกระแสรายวันและออมทรัพย์ (CASA) อย่างต่อเนื่อง เพื่อบริหารต้นทุนในช่วงดอกเบี้ยขาลงได้อย่างมีประสิทธิภาพสูงสุด
นักวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ กสิกรไทย จำกัด หรือ KS ระบุว่า TTB รายงานผลกำไรสุทธิประจำไตรมาส 2/2569 ปรับตัวเพิ่มขึ้น 6.6% เมื่อเทียบกับไตรมาสก่อนหน้า และเพิ่มขึ้น 10.2% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ซึ่งสูงกว่าที่ตลาดคาดการณ์ไว้เล็กน้อยราว 5% โดยมีปัจจัยสนับสนุนหลักมาจากรายได้ค่าธรรมเนียมที่แข็งแกร่งกว่าคาดการณ์ โดยเฉพาะอย่างยิ่งจากกลุ่มธุรกิจกองทุนรวม (Mutual funds)
ขณะเดียวกัน ส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ออกมาดีกว่าที่คาดการณ์ไว้เล็กน้อยเช่นกัน โดยปรับตัวเพิ่มขึ้นเมื่อเทียบกับไตรมาสก่อนหน้า มาอยู่ที่ระดับ 2.99% ซึ่งเป็นผลสัมฤทธิ์จากการลดต้นทุนทางการเงิน (Cost of funds) อย่างมีประสิทธิภาพ ทางด้านสินเชื่อของ TTB กลับมาขยายตัวได้ 0.5% เมื่อเทียบกับไตรมาสก่อนหน้า นำโดยการเติบโตของกลุ่มสินเชื่อธุรกิจรายใหญ่และสินเชื่อลูกค้ารายย่อย
สำหรับคุณภาพสินทรัพย์ของ TTB ยังคงมีความแข็งแกร่งอย่างต่อเนื่อง โดยต้นทุนความเสี่ยงจากการให้สินเชื่อ (Credit cost) อยู่ที่ระดับ 1.37% (หรือเทียบเท่าระดับประมาณ 0.99% หากไม่รวม Management Overlay) ส่วนอัตราส่วนค่าเผื่อหนี้สงสัยจะสูญต่อสินเชื่อด้อยคุณภาพ (Coverage ratio) ปรับตัวเพิ่มขึ้นเป็น 157% สะท้อนให้เห็นถึงนโยบายการตั้งสำรองอย่างระมัดระวัง และการมีกันชน (Buffer) ที่แข็งแกร่งเพียงพอสำหรับรองรับความไม่แน่นอนทางเศรษฐกิจในอนาคต
โดยจุดเด่นที่สำคัญของ TTB ในระยะนี้ยังคงเป็นการบริหารจัดการเงินทุน (Capital Management) โดยหลังจากที่ธนาคารได้ดำเนินการซื้อหุ้นคืนไปแล้วมูลค่า 2.1 หมื่นล้านบาท ล่าสุดได้ขยายวงเงินสำหรับการซื้อหุ้นคืน (Buyback) เพิ่มเป็น 3.5 หมื่นล้านบาท ซึ่งหมายความว่ายังเหลือวงเงินอีกประมาณ 1.4 หมื่นล้านบาท ควบคู่ไปกับการรักษาระดับการจ่ายเงินปันผล (Dividend payout) ในอัตราสูงราว 60% ของกำไรสุทธิ ซึ่งกลยุทธ์เชิงรุกดังกล่าวจะช่วยสนับสนุนกำไรต่อหุ้น (EPS) อัตราผลตอบแทนผู้ถือหุ้น (ROE) และผลตอบแทนโดยรวมแก่ผู้ถือหุ้นในช่วง 12-18 เดือนข้างหน้า
อย่างไรก็ตาม แม้ว่าฝ่ายวิเคราะห์จะมองเห็นโอกาสในการปรับเพิ่มประมาณการกำไร (Upside) ของปี 2569 จากผลประกอบการที่แข็งแกร่งนี้ แต่ด้วยราคาหุ้นในปัจจุบันที่ซื้อขายกันในระดับใกล้เคียง 1 เท่าของมูลค่าทางบัญชี (PBV) บนอัตราผลตอบแทนผู้ถือหุ้น (ROE) ที่ระดับประมาณ 9% ทำให้ประเมินว่าโอกาสที่ราคาหุ้นจะถูกปรับเพิ่มมูลค่า (Re-rate) ให้สูงกว่าระดับ 1 เท่าของ PBV นั้นค่อนข้างจำกัด หากตลาดยังไม่เห็นภาพที่ชัดเจนของแผนการกระตุ้นกำไรในปี 2570 ซึ่งเป็นช่วงที่สิทธิประโยชน์ทางภาษี (Tax benefit) ของธนาคารจะเริ่มหมดลง
นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร TTB เปิดเผยว่า สำหรับภาพรวมผลดำเนินงานครึ่งแรกของ ปี 2569 ถือว่าเป็นไปตามแผนที่วางไว้ ไม่ว่าจะเป็นการรักษาระดับผลกำไรและคุณภาพสินทรัพย์ การบริหารแผน Capital Management เพื่อสร้างผลตอบแทนให้กับผู้ถือหุ้น และการให้ความช่วยเหลือลูกค้าที่ได้รับผลกระทบจากภาวะเศรษฐกิจ
ด้านการรักษาระดับผลการดำเนินงาน ธนาคารยังคงเน้นย้ำการเติบโตสินเชื่อกลุ่มรายย่อยที่ให้อัตราผลตอบแทนสูง ควบคู่กับการบริหารต้นทุนทางการเงินเพื่อลดผลกระทบจากภาวะดอกเบี้ยขาลง ขณะเดียวกันก็นำศักยภาพด้านดิจิทัลมาใช้เพื่อสนับสนุนการนำเสนอผลิตภัณฑ์และบริการ (Personalized Offer) และลดต้นทุนการให้บริการ (Cost to Serve) ช่วยหนุนรายได้ค่าธรรมเนียมและการบริหารต้นทุน ส่งผลให้กำไรจากการดำเนินงานก่อนหักสำรองฯ รอบ 6 เดือน ปี 2569 อยู่ที่ 18,382 ล้านบาท ใกล้เคียงกับ 18,566 ล้านบาท ในช่วงเดียวกันของปีก่อนหน้า
ด้านคุณภาพสินทรัพย์ยังคงมีเสถียรภาพ โดยหนี้เสียทรงตัวอยู่ที่ประมาณ 39,000 ล้านบาท ต่อเนื่องตลอด 7 ไตรมาส ส่งผลให้ค่าใช้จ่ายการตั้งสำรองฯ รอบ 6 เดือน ปี 2569 ลดลง 9% จากปีก่อนหน้า หรือคิดเป็น Credit Cost ที่ 136 bps ทั้งนี้ ระดับ Credit Cost ดังกล่าวยังถือว่าสูงกว่าภาวะปกติ สะท้อนแนวทางการตั้งสำรองฯ อย่างรอบคอบท่ามกลางความไม่แน่นอนทางเศรษฐกิจ หนุนให้อัตราส่วนสำรองฯ ต่อสินเชื่อด้อยคุณภาพเพิ่มขึ้นมาอยู่ที่ 157% จาก 152% ณ สิ้นปีที่แล้ว
สำหรับแผน Capital Management ก็มีความคืบหน้าสำคัญของโครงการซื้อหุ้นคืน ในประการแรก ธนาคารได้รับอนุมัติจากผู้ถือหุ้นให้เพิ่มวงเงินซื้อหุ้นคืนขึ้นเป็น 35,000 ล้านบาท และขยายระยะเวลาเป็น 4 ปี (ปี 2568-2571) ในประการถัดมา ในเดือนมิถุนายน 2569 ธนาคารสามารถบรรลุการซื้อหุ้นคืนสะสมเป็นมูลค่า 21,000 ล้านบาท คิดเป็นจำนวน 10,038 ล้านหุ้น หรือ 10.29% ของหุ้นที่จำหน่ายได้แล้วทั้งหมด ซึ่งถือว่าทำได้เร็วกว่าแผนเดิมถึง 1 ปี เทียบเท่ากับว่าผู้ถือหุ้นปัจจุบันได้รับประโยชน์จากโครงการซื้อหุ้นคืนเร็วขึ้นด้วยเช่นกัน เนื่องจากหุ้นซื้อคืนไม่มีสิทธิได้รับเงินปันผล จึงเป็นผลดีในแง่ของการจัดสรรกำไรต่อหุ้น (EPS) และเงินปันผลต่อหุ้น (DPS) ในอนาคต ทั้งนี้ ด้วยแนวโน้มผลการดำเนินงานและฐานะเงินกองทุนที่แข็งแกร่ง ธนาคารยังคงมั่นใจในการจ่ายเงินปันผลในระดับสูงได้อย่างต่อเนื่อง
ด้านการให้ความช่วยเหลือและสนับสนุนลูกค้า ทีทีบีถือเป็นธนาคารไทยแห่งแรกที่นำกลไก Risk-based Pricing มาใช้คิดดอกเบี้ย เพื่อสนับสนุนให้ลูกค้าที่มีวินัยทางการเงินได้รับอัตราดอกเบี้ยที่เหมาะสมมากขึ้น โดยปัจจุบันอนุมัติสินเชื่อไปแล้วราว 4,100 ล้านบาท ช่วยลูกค้าแบ่งเบาภาระดอกเบี้ยได้กว่า 650 ล้านบาท
นอกจากนี้ ยังมีโครงการ “รวบหนี้” ซึ่งมีลูกค้าเข้าร่วมกว่า 80,000 ราย และช่วยแบ่งเบาภาระดอกเบี้ยได้ราว 3,200 ล้านบาท โครงการ “ผ่อนดี มีรางวัล” มีลูกค้าเข้าร่วมกว่า 11,400 ราย คิดเป็นยอดสินเชื่อรวมประมาณ 5,300 ล้านบาท และโครงการ “คุณสู้ เราช่วย” ซึ่งได้ช่วยเหลือลูกค้าไปกว่า 77,500 ราย ปัจจุบันมียอดสินเชื่อราว 37,000 ล้านบาท
สำหรับช่วงที่เหลือของปี ธนาคารจะยังคงเน้นย้ำการดำเนินธุรกิจอย่างรอบคอบเพื่อสร้างการเติบโตที่ยั่งยืนให้กับผู้ถือหุ้นต่อไป พร้อมเดินหน้าผลักดันโครงการช่วยเหลือลูกค้า รวมไปถึงการสนับสนุนให้ SME เข้าถึงแหล่งเงินทุนผ่านการให้สินเชื่อเพื่อคู่ค้าภาครัฐ ตอกย้ำความร่วมมือกับภาครัฐในการแก้ปัญหาหนี้ครัวเรือนและสนับสนุนแนวทางการให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) เพื่อให้ลูกค้ามีชีวิตทางการเงินที่ดีขึ้นอย่างยั่งยืน