
THAI เด้งแรง 7% ลุ้นงบ Q2 พลิกกำไร 1.6 พันล้าน โบรกแนะ “ซื้อ” อัพเป้า 7.90 บาท
THAI พุ่งกว่า 7% หลังกรุงศรีประเมินงบ Q2/69 ดีกว่าคาด ลุ้นกำไรสุทธิ 1.6 พันล้านบาท สะท้อนการบริหารดี ขณะที่โบรกยังคงแนะ “ซื้อ” พร้อมเพิ่มราคาเป้า 7.90 บาท
ผู้สื่อข่าวรายงานว่า วันนี้ (3 ส.ค.69) ราคาหุ้น บริษัท การบินไทย จำกัด (มหาชน) หรือ THAI ณ เวลา 10:24 น. อยู่ที่ระดับ 6.00 บาท บวก 0.40 บาท หรือ 7.14% ราคาสูงสุด 6.00 บาท ราคาต่ำสุด 5.50 บาท ด้วยมูลค่าซื้อขาย 516.53 ล้านบาท
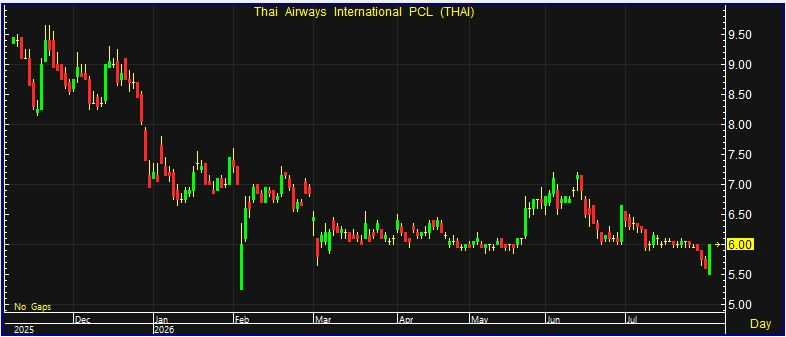
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ (3 ส.ค.69) ว่าประเมินผลประกอบการหุ้น THAI ไตรมาส 2/2569 ซึ่งเป็นช่วงที่ได้รับผลกระทบสูงจากสถานการณ์ความขัดแย้งระหว่างสหรัฐอเมริกาและอิหร่านว่า มีแนวโน้มออกมาดีกว่าที่กังวลไว้ก่อนหน้านี้ สะท้อนความสามารถในการบริหารความเสี่ยงและต้นทุนในช่วงวิกฤติได้ดีกว่าคาด
ทั้งนี้ คาดว่า THAI จะมีกำไรปกติไตรมาส 2/2569 อยู่ที่ 726 ล้านบาท ลดลง 89% จากช่วงเดียวกันของปีก่อน และลดลง 92% จากไตรมาสก่อน ขณะที่คาดกำไรสุทธิอยู่ที่ประมาณ 1,600 ล้านบาท ลดลง 87% จากปีก่อน และ 84% จากไตรมาสก่อน แต่ยังดีกว่าประมาณการเดิมที่เคยคาดว่าอาจขาดทุนประมาณ 5,000-6,000 ล้านบาท
สำหรับรายได้ไตรมาส 2/2569 คาดอยู่ที่ 47,309 ล้านบาท เพิ่มขึ้น 9% จากช่วงเดียวกันของปีก่อน แต่ลดลง 5% จากไตรมาสก่อน โดยการเติบโตเมื่อเทียบกับปีก่อนมาจากการปรับขึ้นราคาบัตรโดยสารเฉลี่ยประมาณ 15% เพื่อชดเชยผลกระทบจากราคาน้ำมันอากาศยาน หรือ Jet Fuel ที่เพิ่มขึ้นประมาณ 124%


แม้ราคาบัตรโดยสารจะปรับตัวสูงขึ้น แต่ความต้องการเดินทางยังอยู่ในระดับที่รองรับได้ โดยคาดจำนวนผู้โดยสารอยู่ที่ประมาณ 3.7 ล้านคน ลดลง 8% จากช่วงเดียวกันของปีก่อน และลดลง 12% จากไตรมาสก่อน ถือว่าลดลงไม่มากนักเมื่อเทียบกับแรงกดดันจากสถานการณ์ในช่วงดังกล่าว
ขณะเดียวกัน คาดอัตรากำไรขั้นต้นอยู่ที่ 20.7% ลดลงจาก 37.4% ในไตรมาส 2/2568 และ 41.3% ในไตรมาส 1/2569 แต่ยังเป็นระดับที่ทำให้บริษัทสามารถรักษาความสามารถในการทำกำไรไว้ได้ หลัง THAI ปรับลดกำลังการให้บริการลงประมาณ 4% จากปีก่อน และรักษาอัตราบรรทุกผู้โดยสาร หรือ Load Factor ไว้ที่ประมาณ 71% เทียบกับ 77% ในไตรมาส 2/2568 และ 83% ในไตรมาสก่อน
นอกจากนี้ บริษัทยังได้รับแรงสนับสนุนจากสิทธิประโยชน์ทางภาษี ส่งผลให้กำไรสุทธิยังสามารถยืนเหนือระดับ 1,000 ล้านบาทได้ แม้เผชิญแรงกดดันจากต้นทุนน้ำมันและสถานการณ์ความขัดแย้งทางภูมิรัฐศาสตร์
ด้านแนวโน้มช่วงครึ่งหลังปี 2569 บล.กรุงศรีประเมินว่า แรงกดดันจากสงครามต่อราคาน้ำมันและการเดินทางเริ่มลดลงในไตรมาส 3/2569 หลังมีการลงนามบันทึกความเข้าใจ หรือ MOU เพื่อยุติความขัดแย้งในเดือนมิถุนายน แม้ภายหลังจะกลับมามีการโจมตีกันอีกครั้ง
อย่างไรก็ตาม ราคาน้ำมันอากาศยาน Jet Fuel ล่าสุดอยู่ที่ประมาณ 150 ดอลลาร์สหรัฐต่อบาร์เรล ลดลงจากระดับมากกว่า 200 ดอลลาร์สหรัฐต่อบาร์เรลในเดือนเมษายน 2569 ขณะที่จำนวนผู้โดยสารรวมของสายการบินทั่วประเทศในช่วงปลายเดือนกรกฎาคมเริ่มกลับมาเติบโตเมื่อเทียบกับปีก่อน หลังเดือนมิถุนายนหดตัวประมาณ 8%
จากแนวโน้มดังกล่าว บล.กรุงศรีจึงปรับเพิ่มประมาณการกำไรปกติปี 2569 ของ THAI เป็นประมาณ 15,285 ล้านบาท จากเดิมที่คาดขาดทุน 3,335 ล้านบาท พร้อมปรับประมาณการปี 2570 และ 2571 เป็น 16,206 ล้านบาท และ 20,103 ล้านบาท ตามลำดับ สะท้อนการบริหารความเสี่ยงในช่วงวิกฤติที่ดีกว่าคาด รวมถึงผลกระทบจากสงครามต่ออุตสาหกรรมการบินที่ต่ำกว่าประมาณการเดิม
พร้อมกันนี้ บล.กรุงศรีได้ปรับลดสมมติฐานราคาน้ำมันอากาศยานเฉลี่ยลงมาอยู่ที่ 127.9 ดอลลาร์สหรัฐต่อบาร์เรล หรือลดลงประมาณ 20% จากสมมติฐานเดิม ซึ่งเป็นอีกปัจจัยหนุนต่อแนวโน้มผลประกอบการ
สำหรับช่วงครึ่งหลังของปี 2569 คาดว่ากำไรมีแนวโน้มฟื้นตัวต่อเนื่องหลังแรงกดดันจากสถานการณ์สงครามลดลง โดยเฉพาะไตรมาส 4/2569 ซึ่งคาดกำไรปกติจะฟื้นขึ้นมาอยู่ที่ประมาณ 4,000-5,000 ล้านบาท ขณะที่กำไรปกติปี 2570 คาดเติบโตประมาณ 5% จากปีก่อน หรือหากพิจารณากำไรก่อนภาษีจะเติบโตประมาณ 12% เนื่องจากบริษัทจะเริ่มกลับมารับรู้ภาระภาษีตามปกติ
อย่างไรก็ตาม ในระยะสั้นหุ้น THAI ยังมีปัจจัยกดดันจาก Overhang ของหุ้นที่เกิดจากการแปลงหนี้เป็นทุน ซึ่งมีต้นทุนที่ 2.5452 บาทต่อหุ้น จำนวนมากกว่า 20,000 ล้านหุ้น และจะเริ่มสามารถซื้อขายได้ตั้งแต่วันที่ 4 สิงหาคม 2569 เป็นต้นไป ซึ่งอาจสร้างความผันผวนต่อราคาหุ้นในระยะสั้น
ทั้งนี้ บล.กรุงศรี ปรับเพิ่มคำแนะนำหุ้น THAI เป็น “ซื้อ” จากเดิม “ถือ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 7.90 บาท จากเดิม 5.70 บาท โดยมองว่าบริษัทสามารถบริหารความเสี่ยงในช่วงวิกฤติได้ดีกว่าคาด และมีแนวโน้มกำไรฟื้นตัวชัดเจนขึ้นในช่วงครึ่งหลังของปี 2569