
PTTGC บวกต่อ 4 % รับกำไรฟื้น! ลุ้น JV SCGC หนุนธุรกิจปิโตรเคมีแกร่ง โบรกชูเป้า 44 บาท
PTTGC เด้ง 4% รับผลประกอบการฟื้นตัว พร้อมแรงหนุนจากความคืบหน้าศึกษาร่วมทุน SCGC ในธุรกิจโอเลฟินส์และพอลิโอเลฟินส์ คาดสรุป Q3/69 ด้าน บล.ดาโอ คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 44 บาท
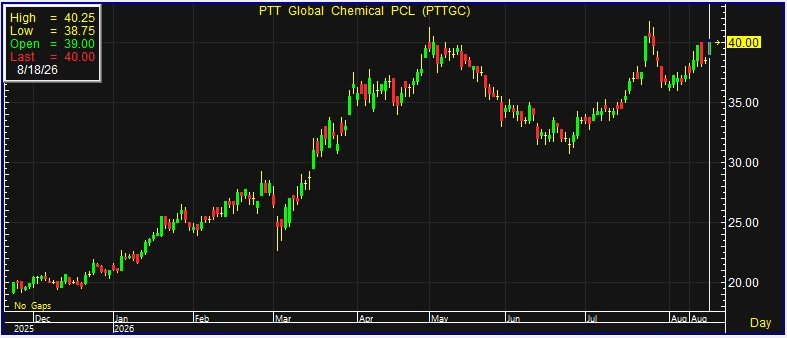
ผู้สื่อข่าวรายงานว่า วันนี้ (18 ส.ค.69) ราคาหุ้น บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC ณ เวลา 10:50 น. อยู่ที่ระดับ 40.00 บาท บวก 1.50 บาท หรือ 3.90% ราคาสูงสุด 40.25 บาท ราคาต่ำสุด 38.75 บาท ด้วยมูลค่าซื้อขาย 744.95 ล้านบาท
การปรับตัวขึ้นของราคาหุ้นครั้งนี้ คาดว่าได้รับแรงหนุนจากแนวโน้มผลประกอบการที่ฟื้นตัว ประกอบกับ Sentiment เชิงบวกจากความคืบหน้าการศึกษาความเป็นไปได้ทางกลยุทธ์ระหว่าง PTTGC และ บริษัท เอสซีจี เคมิคอลส์ จำกัด (มหาชน) หรือ SCGC เพื่อจัดตั้งบริษัทร่วมทุน (Joint Venture) ในธุรกิจโอเลฟินส์และพอลิโอเลฟินส์ในประเทศไทย ซึ่งครอบคลุมผลิตภัณฑ์พอลิเอทิลีน (PE) และพอลิโพรพิลีน (PP) โดย PTTGC มีการจัดประชุมนักวิเคราะห์เกี่ยวกับการศึกษาความร่วมมือดังกล่าวมาตั้งแต่ปลายเดือนเมษายน 2569 และมีการอัปเดตข้อมูลผลประกอบการไตรมาส 2/69 เมื่อวันที่ 10 ส.ค.ที่ผ่านมา
ทั้งนี้ หากการศึกษาดังกล่าวนำไปสู่การจัดตั้งบริษัทร่วมทุน จะเป็นการนำสินทรัพย์และธุรกิจโอเลฟินส์และพอลิโอเลฟินส์ในประเทศไทยของทั้งสองฝ่ายเข้ามาผนึกกำลัง โดยคาดว่าจะมีกำลังการผลิตเม็ดพลาสติกรวมมากกว่า 6 ล้านตันต่อปี จากปัจจุบันที่แต่ละฝ่ายมีกำลังผลิตประมาณ 3 ล้านตันต่อปี และมีกำลังการผลิตวัตถุดิบตั้งต้นรวมมากกว่า 7 ล้านตันต่อปี ซึ่งจะช่วยยกระดับขนาดธุรกิจและความสามารถในการแข่งขันในตลาดโลก
จุดเด่นสำคัญของความร่วมมือดังกล่าวอยู่ที่การสร้าง Synergy ระหว่างจุดแข็งของทั้งสองบริษัท โดย PTTGC มีความแข็งแกร่งด้านวัตถุดิบต้นน้ำ ความยืดหยุ่นในการเลือกใช้วัตถุดิบ รวมถึงเครือข่ายการจัดหาและ Trading ระดับโลก ขณะที่ SCGC มีความแข็งแกร่งด้านผลิตภัณฑ์ปลายน้ำ โดยเฉพาะผลิตภัณฑ์มูลค่าเพิ่มสูง รวมถึงความสามารถด้านวิจัยและพัฒนา
นอกจากนี้ โรงงานของทั้งสองบริษัทตั้งอยู่ในพื้นที่มาบตาพุด จังหวัดระยอง ซึ่งเอื้อต่อการเชื่อมโยงระบบการผลิตและโลจิสติกส์ สามารถลดต้นทุนและเพิ่มประสิทธิภาพการดำเนินงานร่วมกัน โดยผู้บริหาร PTTGC ระบุว่า หากการร่วมทุนเกิดขึ้นสำเร็จ จะมีขนาดกำลังการผลิตรวมอยู่ในระดับผู้ผลิตโอเลฟินส์และพอลิโอเลฟินส์ชั้นนำของอาเซียน และมีโอกาสติดอันดับ 1 ใน 10 ของโลก
สำหรับวัตถุประสงค์สำคัญของการศึกษาความร่วมมือครั้งนี้ คือการเพิ่มความแข็งแกร่งให้ธุรกิจท่ามกลางวัฏจักรขาลงของอุตสาหกรรมปิโตรเคมี ซึ่งยังเผชิญภาวะกำลังการผลิตส่วนเกิน (Oversupply) และแรงกดดันต่อส่วนต่างราคาผลิตภัณฑ์ โดยการเพิ่มขนาดธุรกิจและสร้างประสิทธิภาพร่วมกันจะช่วยลดต้นทุน เพิ่มความยืดหยุ่น และรองรับความผันผวนของอุตสาหกรรมในระยะยาว โดยคาดว่าจะสามารถสรุปผลการศึกษาทางกลยุทธ์ได้ภายในไตรมาส 3/2569
ด้านฐานะการเงิน PTTGC เดินหน้าปรับโครงสร้างทุนอย่างต่อเนื่อง โดยในช่วง 2 ปีที่ผ่านมาสามารถลดหนี้สินลงประมาณ 116,000 ล้านบาท ส่งผลให้หนี้สินที่มีภาระดอกเบี้ยลดลงเหลือประมาณ 150,000-160,000 ล้านบาท ขณะที่มีกระแสเงินสดในมือกว่า 50,000 ล้านบาท ช่วยเพิ่มความยืดหยุ่นในการดำเนินธุรกิจและรองรับภาระหนี้ที่ครบกำหนดในอนาคต
ขณะเดียวกัน บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) มีมุมมองเชิงบวกต่อ PTTGC หลังผลประกอบการไตรมาส 2/2569 ออกมาดีกว่าคาด โดยหากไม่รวมรายการที่ไม่เกี่ยวข้องกับการดำเนินงาน บริษัทมีกำไรปกติประมาณ 12,000 ล้านบาท พลิกจากขาดทุนปกติ 5,800 ล้านบาทในช่วงเดียวกันของปีก่อน และเพิ่มขึ้นจาก 8,300 ล้านบาทในไตรมาสก่อน อีกทั้งสูงกว่าประมาณการของ บล.ดาโอ และตลาดประมาณ 16% และ 27% ตามลำดับ
ปัจจัยสนับสนุนหลักมาจากค่าการกลั่น (Market GRM) ที่แข็งแกร่ง รวมถึงการฟื้นตัวของส่วนต่างผลิตภัณฑ์ปิโตรเคมีในหลายธุรกิจ ขณะที่ธุรกิจเคมีภัณฑ์ชนิดพิเศษได้รับแรงหนุนจากผลการดำเนินงานของ Allnex ที่ปรับตัวดีขึ้น อย่างไรก็ตาม บล.ดาโอคาดว่าผลประกอบการไตรมาส 3/2569 มีแนวโน้มอ่อนตัวจากไตรมาสก่อน ตาม Olefins Spread ที่ชะลอลงและความเสี่ยงจากผลขาดทุนสต๊อก แต่ยังมีแรงพยุงจาก Crack Spread ที่มีแนวโน้มทรงตัวในระดับสูงได้นานกว่าคาด
ทั้งนี้ บล.ดาโอคงประมาณการกำไรสุทธิ PTTGC ปี 2569 และ 2570 ที่ 10,700 ล้านบาท และ 12,100 ล้านบาท ตามลำดับ พลิกจากขาดทุนสุทธิ 14,600 ล้านบาทในปี 2568 พร้อมคงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 44.00 บาท