
เปิดโผ SET50 “เด่น-ดิ่ง” รอบ 10 เดือน! PTTGC-TFG นำโด่งพุ่งเกิน 100%
สำรวจหุ้น SET50 ช่วง 10 เดือนแรกปี 2569 พบ 40 หลักทรัพย์ราคาปรับขึ้น นำโดย PTTGC พุ่ง 119.05% ตามด้วย TFG บวก 117.49% และ CRC เพิ่ม 80.56% ขณะที่ดัชนี SET ปรับขึ้น 20.55% สวนทาง THAI ร่วงหนักสุด 26.62%
ผู้สื่อข่าว “ข่าวหุ้นธุรกิจออนไลน์” รายงานว่า จากการสำรวจความเคลื่อนไหวของราคาหุ้นขนาดใหญ่ในดัชนี SET50 จำนวน 50 หลักทรัพย์ โดยเปรียบเทียบราคาปิด ณ วันที่ 30 ตุลาคม 2569 กับราคาปิด ณ วันที่ 30 ธันวาคม 2568 เพื่อประเมินผลตอบแทนจากการเปลี่ยนแปลงของราคาหุ้นในช่วง 10 เดือนแรกของปี 2569 พบว่า หุ้นส่วนใหญ่ปรับตัวเพิ่มขึ้น โดยมีหลักทรัพย์ให้ผลตอบแทนเป็นบวก 40 หลักทรัพย์ คิดเป็น 80% ของหุ้นที่สำรวจ ขณะที่อีก 10 หลักทรัพย์ หรือ 20% มีราคาปรับตัวลดลง
ทั้งนี้ หุ้นที่ให้ผลตอบแทนสูงสุด 5 อันดับแรก ได้แก่ บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC เพิ่มขึ้น 119.05% บริษัท ไทยฟู้ดส์ กรุ๊ป จำกัด (มหาชน) หรือ TFG เพิ่มขึ้น 117.49% บริษัท เซ็นทรัล รีเทล คอร์ปอเรชั่น จำกัด (มหาชน) หรือ CRC เพิ่มขึ้น 80.56% บริษัท บางจาก คอร์ปอเรชั่น จำกัด (มหาชน) หรือ BCP เพิ่มขึ้น 79.81% และบริษัท แคล-คอมพ์ อีเล็คโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ CCET เพิ่มขึ้น 75.88%
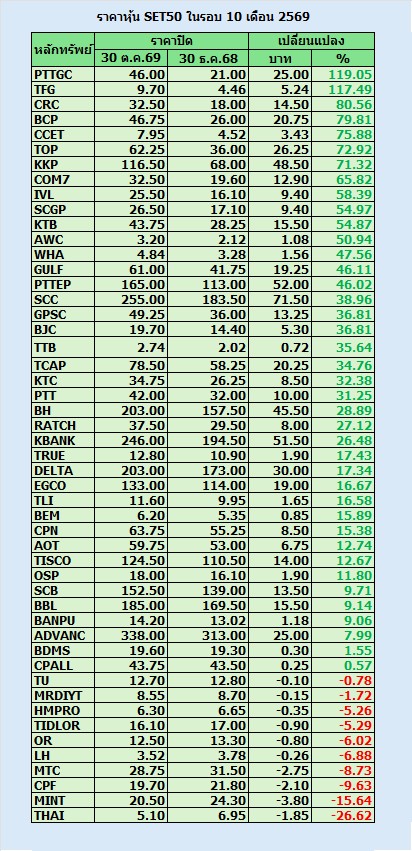
สำหรับ PTTGC เป็นหุ้นที่ให้ผลตอบแทนสูงสุด โดยราคาปรับเพิ่มจาก 21.00 บาท ณ สิ้นปี 2568 มาอยู่ที่ 46.00 บาท ณ วันที่ 30 ตุลาคม 2569 เพิ่มขึ้น 25.00 บาท หรือ 119.05% ท่ามกลางความคาดหวังต่อการฟื้นตัวของผลประกอบการ โดยเฉพาะธุรกิจโรงกลั่นที่ได้รับประโยชน์จากค่าการกลั่นปรับตัวสูงขึ้น ประกอบกับโอกาสรับรู้กำไรจากสต๊อกน้ำมัน และแนวโน้มการฟื้นตัวของธุรกิจปิโตรเคมี
บริษัทหลักทรัพย์ เคจีไอ (ประเทศไทย) จำกัด (มหาชน) หรือ KGI ประเมินว่า PTTGC จะมีกำไรสุทธิไตรมาส 3/2569 จำนวน 8,900 ล้านบาท พลิกจากขาดทุนสุทธิ 2,900 ล้านบาทในช่วงเดียวกันของปีก่อน แต่ลดลง 27% จากไตรมาสก่อนหน้า โดยได้รับแรงสนับสนุนจากค่าการกลั่นตลาด (Market GRM) ที่คาดว่าจะอยู่ที่ 15.0 ดอลลาร์สหรัฐต่อบาร์เรล เพิ่มขึ้น 168% จากปีก่อน รวมถึงกำไรจากสต๊อกน้ำมันประมาณ 3,300 ล้านบาท เทียบกับไตรมาส 2/2569 ที่มีผลขาดทุนจากสต๊อกน้ำมัน 1,900 ล้านบาท
อย่างไรก็ตาม ธุรกิจโอเลฟินส์ยังเผชิญแรงกดดันจากราคาเม็ดพลาสติกโพลีเอทิลีนที่ปรับตัวลดลง และอัตราการใช้กำลังการผลิตที่คาดว่าจะลดลงจาก 94% เหลือ 80% จากการปิดซ่อมบำรุงโรงแยกก๊าซธรรมชาติหน่วยที่ 6 ของบริษัท ปตท. จำกัด (มหาชน) หรือ PTT ส่งผลให้ปริมาณวัตถุดิบอีเทนลดลงในระยะสั้น ก่อนคาดว่าการดำเนินงานจะฟื้นตัวในไตรมาส 4/2569 ภายหลังการซ่อมบำรุงแล้วเสร็จ โดย KGI ปรับเพิ่มประมาณการกำไรสุทธิปี 2569 ขึ้น 4% เป็น 28,800 ล้านบาท และคงคำแนะนำ “ซื้อ” พร้อมปรับเพิ่มราคาเป้าหมายปี 2570 เป็น 56.00 บาท จากเดิม 53.50 บาท
รองลงมาคือ TFG ซึ่งราคาปรับเพิ่มจาก 4.46 บาท ณ สิ้นปี 2568 มาอยู่ที่ 9.70 บาท เพิ่มขึ้น 5.24 บาท หรือ 117.49% โดยได้รับแรงหนุนจากความคาดหวังต่อการเติบโตของธุรกิจอาหาร การขยายเครือข่ายร้านค้าปลีก Thai Foods Fresh Market และแนวโน้มราคาสุกรและไก่ที่เริ่มฟื้นตัวหลังผ่านจุดต่ำสุดของปี
นายเพชร นันทวิสัย ประธานเจ้าหน้าที่บริหาร TFG เปิดเผยว่า แนวโน้มธุรกิจครึ่งหลังปี 2569 ยังอยู่ในทิศทางบวก หลังราคาสุกรและไก่ผ่านจุดต่ำสุดในเดือนพฤษภาคม ขณะที่ธุรกิจ Thai Foods Fresh Market เป็นหนึ่งในเครื่องยนต์หลักขับเคลื่อนการเติบโต โดย ณ ไตรมาส 2/2569 มีจำนวนร้านค้า 748 สาขา เพิ่มขึ้นจาก 615 สาขา ณ สิ้นปี 2568 และบริษัทปรับเพิ่มเป้าหมายการขยายสาขาภายในสิ้นปีเป็น 875 สาขา จากเดิม 850 สาขา
นอกจากนี้ บริษัทยังเดินหน้าขยายธุรกิจในเวียดนาม ทั้งการก่อสร้างโรงงานผลิตอาหารสัตว์แห่งใหม่ การขยายธุรกิจไก่ และการเพิ่มจำนวนฟาร์มสุกร ซึ่งคาดว่าจะทยอยแล้วเสร็จในช่วงปลายปี 2569 และเริ่มสนับสนุนรายได้ตั้งแต่ปี 2570 ขณะที่บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ประเมินว่า อุตสาหกรรมเนื้อสัตว์ไทยเริ่มมีสัญญาณฟื้นตัว จากราคาสุกรและไก่ที่กลับมาอยู่สูงกว่าระดับต้นทุน โดยเลือก TFG เป็นหุ้นเด่นระยะยาวจากการขยายสาขาอย่างต่อเนื่อง การล็อกราคาวัตถุดิบล่วงหน้าถึงไตรมาส 3/2570 และอัตราผลตอบแทนเงินปันผลที่คาดว่าจะอยู่ประมาณ 8% พร้อมคงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 14.20 บาทต่อหุ้น
อันดับ 3 ได้แก่ CRC ซึ่งราคาปรับเพิ่มจาก 18.00 บาท ณ สิ้นปี 2568 มาอยู่ที่ 32.50 บาท เพิ่มขึ้น 14.50 บาท หรือ 80.56% จากความคาดหวังต่อการฟื้นตัวของผลประกอบการธุรกิจค้าปลีก หลังบริษัทเดินหน้าควบคุมค่าใช้จ่าย ปรับสัดส่วนสินค้าที่มีอัตรากำไรสูง และลดภาระดอกเบี้ยจ่าย
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) หรือ DAOL คาดว่า CRC จะรายงานกำไรสุทธิไตรมาส 3/2569 จำนวน 1,700 ล้านบาท เพิ่มขึ้น 32% จากช่วงเดียวกันของปีก่อน แต่ลดลง 16% จากไตรมาสก่อนหน้า ขณะที่รายได้รวมคาดว่าจะอยู่ที่ 59,000 ล้านบาท เพิ่มขึ้น 1% จากปีก่อน และ 6% จากไตรมาสก่อนหน้า โดยยอดขายสาขาเดิมของกลุ่ม Food และ Fashion มีแนวโน้มขยายตัว ขณะที่กลุ่ม Hardline ยังอ่อนตัว
ปัจจัยสนับสนุนกำไรยังมาจากการควบคุมต้นทุน โดยคาดว่าอัตราส่วนค่าใช้จ่ายในการขายและบริหารต่อยอดขายจะลดลงเหลือ 29.4% จาก 30.4% ในช่วงเดียวกันของปีก่อน และดอกเบี้ยจ่ายลดลง 24% โดย DAOL คงประมาณการกำไรปกติปี 2569–2570 ที่ 9,400 ล้านบาท และ 9,900 ล้านบาท เพิ่มขึ้น 16% และ 6% ตามลำดับ พร้อมคงคำแนะนำ “ซื้อ” และปรับเพิ่มราคาเป้าหมายเป็น 36.00 บาท จากเดิม 33.00 บาท
อันดับ 4 คือ BCP ซึ่งราคาปรับเพิ่มจาก 26.00 บาท ณ สิ้นปี 2568 มาอยู่ที่ 46.75 บาท เพิ่มขึ้น 20.75 บาท หรือ 79.81% โดยได้รับแรงสนับสนุนจากแนวโน้มค่าการกลั่นที่อยู่ในระดับสูง การเติบโตของธุรกิจไฟฟ้า และการขยายฐานธุรกิจพลังงานในต่างประเทศ
บริษัทหลักทรัพย์ แลนด์ แอนด์ เฮ้าส์ จำกัด (มหาชน) ประเมินว่า BCP จะมีกำไรสุทธิไตรมาส 3/2569 จำนวน 10,200 ล้านบาท เพิ่มขึ้นจากกำไร 1,100 ล้านบาทในช่วงเดียวกันของปีก่อน แต่ลดลง 16% จากไตรมาสก่อนหน้า โดยได้รับแรงหนุนจากค่าการกลั่นที่คาดว่าจะอยู่ที่ 17 ดอลลาร์สหรัฐต่อบาร์เรล เพิ่มขึ้น 130% จากปีก่อน แม้ปริมาณการกลั่นจะลดลงเหลือ 262,000 บาร์เรลต่อวัน และต้นทุน Crude Premium ปรับสูงขึ้น
ขณะเดียวกัน ธุรกิจไฟฟ้าผ่านบริษัท บีซีพีจี จำกัด (มหาชน) หรือ BCPG มีแนวโน้มเป็นแรงสนับสนุนสำคัญ โดยคาดว่ากำไรจะเพิ่มขึ้นจากการฟื้นตัวของโรงไฟฟ้าพลังงานลมในลาวและโรงไฟฟ้าก๊าซธรรมชาติในสหรัฐฯ รวมถึงการเริ่มรับรู้ผลประกอบการจากธุรกิจค้าปลีกน้ำมันในฮ่องกง อย่างไรก็ตาม ยังมีแรงกดดันจากมาตรการปรับลดราคาน้ำมันดีเซลหน้าโรงกลั่นและค่าการตลาดที่ลดลง โดย บล.แลนด์ แอนด์ เฮ้าส์ คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 56.00 บาทต่อหุ้น
ส่วนอันดับ 5 ได้แก่ CCET ซึ่งราคาปรับเพิ่มจาก 4.52 บาท ณ สิ้นปี 2568 มาอยู่ที่ 7.95 บาท เพิ่มขึ้น 3.43 บาท หรือ 75.88% สอดคล้องกับความคาดหวังต่อการขยายตัวของอุตสาหกรรมอิเล็กทรอนิกส์และการส่งออกสินค้าเทคโนโลยีของไทย โดยเฉพาะความต้องการอุปกรณ์คอมพิวเตอร์และเทคโนโลยีที่เกี่ยวข้องกับปัญญาประดิษฐ์ หรือ AI ซึ่งเป็นปัจจัยสนับสนุนความเชื่อมั่นต่อแนวโน้มธุรกิจ
สำหรับหุ้นที่ให้ผลตอบแทนสูงเป็นอันดับ 6–10 ได้แก่ บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP เพิ่มขึ้น 72.92% ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKP เพิ่มขึ้น 71.32% บริษัท คอมเซเว่น จำกัด (มหาชน) หรือ COM7 เพิ่มขึ้น 65.82% บริษัท อินโดรามา เวนเจอร์ส จำกัด (มหาชน) หรือ IVL เพิ่มขึ้น 58.39% และบริษัท เอสซีจี แพคเกจจิ้ง จำกัด (มหาชน) หรือ SCGP เพิ่มขึ้น 54.97%
การปรับตัวขึ้นของหุ้นขนาดใหญ่เกิดขึ้นในช่วงที่ตลาดหุ้นไทยฟื้นตัวจากปลายปี 2568 โดยดัชนีตลาดหลักทรัพย์แห่งประเทศไทย (SET Index) ณ วันที่ 30 ตุลาคม 2569 ปิดที่ 1,518.59 จุด เพิ่มขึ้นจากระดับ 1,259.67 จุด ณ สิ้นปี 2568 รวม 258.92 จุด หรือคิดเป็น 20.55% แม้ระหว่างทางตลาดจะเผชิญความผันผวนจากทิศทางอัตราดอกเบี้ยสหรัฐฯ ราคาพลังงาน และสถานการณ์ความตึงเครียดในตะวันออกกลาง
อย่างไรก็ตาม จากการสำรวจพบว่ามีหุ้น SET50 จำนวน 10 หลักทรัพย์ที่ราคาปรับตัวลดลง โดยบริษัท การบินไทย จำกัด (มหาชน) หรือ THAI ลดลงมากที่สุด 26.62% จาก 6.95 บาท ณ สิ้นปี 2568 เหลือ 5.10 บาท ณ วันที่ 30 ตุลาคม 2569 รองลงมาคือ บริษัท ไมเนอร์ อินเตอร์เนชั่นแนล จำกัด (มหาชน) หรือ MINT ลดลง 15.64% จาก 24.30 บาท เหลือ 20.50 บาท และบริษัท เจริญโภคภัณฑ์อาหาร จำกัด (มหาชน) หรือ CPF ลดลง 9.63% จาก 21.80 บาท เหลือ 19.70 บาท
ขณะที่บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) หรือ MTC ลดลง 8.73% บริษัท แลนด์แอนด์เฮ้าส์ จำกัด (มหาชน) หรือ LH ลดลง 6.88% บริษัท ปตท. น้ำมันและการค้าปลีก จำกัด (มหาชน) หรือ OR ลดลง 6.02% บริษัท ติดล้อ โฮลดิ้งส์ จำกัด (มหาชน) หรือ TIDLOR ลดลง 5.29% บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) หรือ HMPRO ลดลง 5.26% บริษัท เอ็มอาร์. ดี.ไอ.วาย. โฮลดิ้ง (ประเทศไทย) จำกัด (มหาชน) หรือ MRDIYT ลดลง 1.72% และบริษัท ไทยยูเนี่ยน กรุ๊ป จำกัด (มหาชน) หรือ TU ลดลง 0.78%
ภาพรวมดังกล่าวสะท้อนให้เห็นว่า แม้หุ้นขนาดใหญ่ส่วนใหญ่จะปรับตัวเพิ่มขึ้นตามการฟื้นตัวของตลาด แต่ผลตอบแทนของแต่ละหลักทรัพย์ยังแตกต่างกันตามปัจจัยพื้นฐาน ผลประกอบการ และแนวโน้มธุรกิจ โดยทิศทางการลงทุนในช่วงที่เหลือของปียังต้องติดตามผลประกอบการบริษัทจดทะเบียนไตรมาส 3/2569 ทิศทางอัตราดอกเบี้ยสหรัฐฯ ราคาพลังงาน และสถานการณ์ภูมิรัฐศาสตร์ ซึ่งอาจส่งผลต่อความผันผวนของตลาดหุ้นไทยในระยะต่อไป