

BCP บวกต่อ 3% รับค่าการกลั่นสูง ลุ้นกำไรปี 69 โต 986% โบรกชูเป้า 63 บาท
BCP บวกต่อ 3% รับค่าการกลั่นและราคาพลังงานอยู่ในระดับสูงหนุน โบรกคาดกำไรปี 69 แตะ 3.1 หมื่นล้านบาท โต 986% พร้อมชูหุ้นเด่นกลุ่มพลังงาน แนะ “ซื้อ” เป้า 63 บาท
ผู้สื่อข่าวรายงานว่า วันนี้ (1 ก.ย.69) ราคาหุ้น บริษัท บางจาก คอร์ปอเรชั่น จำกัด (มหาชน) หรือ BCP ณ เวลา 10:56 น. อยู่ที่ระดับ 57.25 บาท บวก 1.50 บาท หรือ 2.69% ราคาสูงสุด 57.50 บาท ราคาต่ำสุด 55.75 บาท ด้วยมูลค่าซื้อขาย 693.21 ล้านบาท
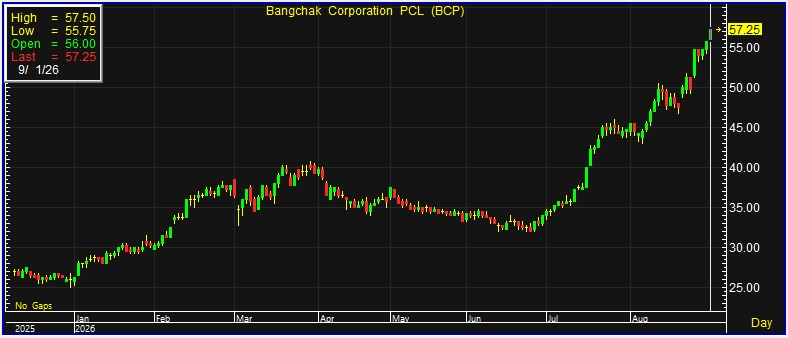
บริษัทหลักทรัพย์ เอเอสแอล จำกัด ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อทิศทางการเติบโตของ BCP ภายใต้กลยุทธ์ “Bangchak 100X” ซึ่งตั้งเป้าผลักดันรายได้รวมแตะระดับ 1 ล้านล้านบาทภายในปี 2574 ผ่านการผสานศักยภาพของธุรกิจตลอดห่วงโซ่อุปทาน พร้อมสร้างการเติบโตจากธุรกิจใหม่
จุดเปลี่ยนสำคัญของ BCP เกิดขึ้นหลังเข้าซื้อกิจการเอสโซ่ (ประเทศไทย) ในปี 2566 ส่งผลให้รายได้รวมเพิ่มขึ้นจากประมาณ 3 แสนล้านบาทในปี 2566 เป็น 5 แสนล้านบาทในปี 2568 หรือเติบโตเฉลี่ย 9.6% ต่อปี คิดเป็นประมาณ 50% ของเป้าหมายรายได้ในปี 2574
การเติบโตในระยะต่อไปจะมาจากการผสานการดำเนินงานตลอดห่วงโซ่อุปทาน ตั้งแต่ธุรกิจทรัพยากรธรรมชาติ โรงกลั่นน้ำมัน สถานีบริการน้ำมัน และธุรกิจการค้าน้ำมัน รวมถึงการเปลี่ยนผ่านธุรกิจโรงไฟฟ้าไปสู่ธุรกิจโครงสร้างพื้นฐานและสาธารณูปโภคที่มีรายได้มั่นคง ตลอดจนการสร้าง New S-Curve จากธุรกิจผลิตและจำหน่ายเชื้อเพลิงอากาศยานยั่งยืน (SAF) ซึ่งบริษัทมีจุดเด่นด้านต้นทุนการผลิต

บล.เอเอสแอลคาดว่า BCP จะมีกำไรสุทธิปี 2569 อยู่ที่ประมาณ 3.1 หมื่นล้านบาท เพิ่มขึ้น 986% จากปีก่อน โดยมีแรงหนุนจากอัตรากำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA Margin) ที่คาดว่าจะเพิ่มขึ้นเป็น 12.5% หรือเพิ่มขึ้น 550 จุดฐานจากปีก่อน
ธุรกิจโรงกลั่นจะเป็นแรงขับเคลื่อนสำคัญ จากค่าการกลั่นที่คาดว่าจะอยู่ในระดับสูงประมาณ 18.4 ดอลลาร์สหรัฐต่อบาร์เรล เทียบกับ 6.72 ดอลลาร์สหรัฐต่อบาร์เรลในปี 2568 ขณะที่ปริมาณการกลั่นเฉลี่ยคาดว่าจะเพิ่มขึ้นเป็น 274,000 บาร์เรลต่อวัน จาก 263,000 บาร์เรลต่อวันในปีก่อน เพื่อรองรับภาวะอุปทานน้ำมันโลกที่ลดลงจากความขัดแย้งในตะวันออกกลาง
ด้านรายได้รวมปี 2569 คาดอยู่ที่ประมาณ 6.3 แสนล้านบาท เพิ่มขึ้น 24.5% จากปีก่อน รับอานิสงส์จากราคาพลังงานที่อยู่ในระดับสูง แม้ธุรกิจสถานีบริการน้ำมันมีปริมาณจำหน่ายลดลง แต่ยังได้รับการชดเชยจากราคาน้ำมัน ขณะที่ธุรกิจทรัพยากรธรรมชาติได้รับประโยชน์จากราคาพลังงานที่ปรับตัวขึ้น ส่วนธุรกิจโรงไฟฟ้าได้รับแรงหนุนจากความต้องการใช้ไฟฟ้าในสหรัฐฯ ที่เพิ่มขึ้น ตามการขยายตัวของการลงทุนด้าน AI และ Data Center
อย่างไรก็ตาม กำไรสุทธิช่วงครึ่งแรกของปี 2569 คิดเป็น 59% ของประมาณการทั้งปี โดยคาดว่าผลการดำเนินงานในช่วงครึ่งหลังอาจชะลอลงตามราคาน้ำมัน หากสถานการณ์ตะวันออกกลางคลี่คลาย ประกอบกับไตรมาส 3 เป็นช่วงนอกฤดูกาลท่องเที่ยว และแท่นขุดเจาะในธุรกิจทรัพยากรธรรมชาติอาจปิดซ่อมบำรุงประจำปี ก่อนมีแนวโน้มฟื้นตัวอีกครั้งในไตรมาส 4
ขณะเดียวกัน ผลประกอบการยังมีปัจจัยสนับสนุนจากรายได้ใหม่ภายหลังปิดดีลเข้าซื้อกิจการ Chevron Hong Kong และการเริ่มจำหน่ายเชื้อเพลิงอากาศยานยั่งยืน
บล.เอเอสแอลเลือก BCP เป็นหุ้นเด่นของกลุ่มพลังงาน จากแนวโน้มการเติบโตและอัตราเงินปันผลตอบแทนที่อยู่ในระดับสูง โดยคาดอัตราเงินปันผลตอบแทนปี 2569 ที่ประมาณ 12% นอกจากนี้ บริษัทยังมีอัตราผลตอบแทนต่อส่วนผู้ถือหุ้น (ROE) ประมาณ 27% สูงกว่าค่าเฉลี่ยของกลุ่มที่ 16.77% สะท้อนความสามารถในการทำกำไรจากพอร์ตธุรกิจพลังงานครบวงจรและโอกาสเติบโตจากธุรกิจใหม่
ทั้งนี้ บล.เอเอสแอลเลือก BCP เป็นหุ้นเด่นของกลุ่มพลังงาน พร้อมแนะนำ “ซื้อ” ราคาเป้าหมายปี 2570 ที่ 63 บาท อ้างอิงวิธีประเมินมูลค่าแบบรวมส่วนธุรกิจ (SOTP) และคาดอัตราเงินปันผลตอบแทนปี 2569 ที่ประมาณ 12%