
ITC เด้ง 6% รับ KKPS อัปเกรด “ซื้อ” ชูเป้า 18.70 บาท หลังมาร์จิ้น-ปันผลสูง
ITC เด้ง 6% หลัง KKPS มองแนวโน้ม ITC ดีขึ้น หลังมาร์จิ้นและเงินปันผลมีแนวโน้มดีกว่าคาด พร้อมเพิ่มประมาณการกำไรและอัตราจ่ายปันผล โดยยังคงแนะนำ “ซื้อ” ปรับราคาเป้าหมายเป็น 18.70 บาท
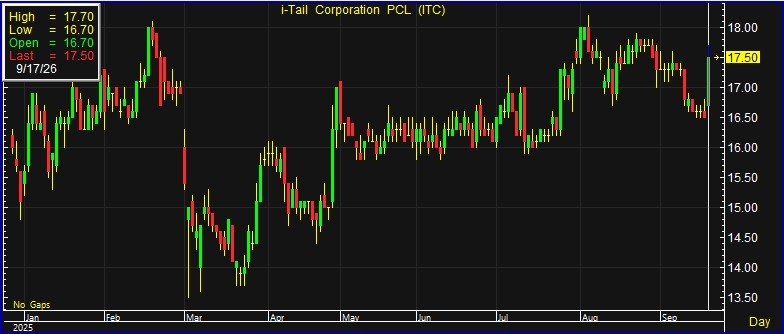
ผู้สื่อข่าวรายงานว่า วันนี้ (17 ก.ย.69) ณ เวลา 10:24 น. ราคาหุ้น บริษัท ไอ-เทล คอร์ปอเรชั่น จำกัด (มหาชน) หรือ ITC อยู่ที่ระดับ 17.50 บาท บวก 1.00 บาท หรือ 6.06% ราคาสูงสุด 17.70 บาท ราคาต่ำสุด 16.70 บาท ด้วยมูลค่าซื้อขาย 169.30 ล้านบาท
บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKPS ปรับเพิ่มคำแนะนำหุ้น ITC เป็น “ซื้อ” (Buy) จาก “ต่ำกว่าตลาด” (Underperform) พร้อมปรับราคาเป้าหมายเพิ่มจาก 14.70 บาท เป็น 18.70 บาท โดยมองว่าปัจจัยกดดันเดิมเริ่มคลี่คลาย ทั้งแนวโน้มกำไร อัตรากำไรขั้นต้น และการจ่ายเงินปันผล ขณะที่ราคาหุ้นปรับตัวลงตามภาวะตลาด ทำให้ระดับราคาปัจจุบันมีความน่าสนใจมากขึ้น
โดยทางฝ่ายวิจัยประเมินปัจจัยกังวลเดิมที่เคยทำให้แนะนำ Underperform มี 2 ประเด็น ได้แก่ แนวโน้มอัตรากำไรขั้นต้นและกำไรจากการทำสินค้าพรีเมียม รวมถึงอัตราการจ่ายเงินปันผลที่อาจอยู่ในระดับต่ำกว่าที่คาด อย่างไรก็ตาม ขณะนี้ทั้ง 2 ปัจจัยเริ่มมีแนวโน้มดีขึ้น
สำหรับผลการดำเนินงาน ไตรมาส 2/2569 โดย ITC มีอัตรากำไรขั้นต้นที่ปรับปรุงแล้วอยู่ที่ 24.0% สูงกว่าที่คาดไว้ที่ 23.2% ขณะที่ยอดส่งออกอาหารสัตว์เลี้ยงไปสหรัฐฯ เติบโตเร็วกว่าคาด โดยได้รับแรงหนุนจากราคาขายเฉลี่ยที่เพิ่มขึ้น โดยเฉพาะกลุ่มอาหารแมว ซึ่งเป็นสินค้าหลักของ ITC
จากแนวโน้มดังกล่าว ปรับเพิ่มประมาณการอัตรากำไรขั้นต้นของ ITC ในปี 2569-2571 เฉลี่ย 0.6 จุดเปอร์เซ็นต์ ส่งผลให้ปรับเพิ่มประมาณการกำไรปกติในช่วงดังกล่าว 5.8%
ด้านเงินปันผล เดิม KKPS คาดว่า ITC จะมีอัตราการจ่ายเงินปันผลประมาณ 70% เนื่องจากบริษัทต้องสำรองเงินไว้สำหรับการให้กู้แก่บริษัทแม่และการลงทุนในธุรกิจใหม่ อย่างไรก็ตาม ITC จ่ายเงินปันผลสำหรับงวด 6 เดือนแรกของปี 2569 ที่ 0.55 บาทต่อหุ้น คิดเป็นอัตราการจ่ายประมาณ 95% สะท้อนว่าบริษัทมีความจำเป็นต้องเก็บกำไรไว้ในระดับไม่สูงมากนัก
ทางฝ่ายวิจัยจึงปรับเพิ่มประมาณการอัตราการจ่ายเงินปันผลของ ITC ในปี 2569-2571 เป็นเฉลี่ย 85% จากเดิม 70% ซึ่งจะช่วยเพิ่มความน่าสนใจของหุ้นในด้านผลตอบแทนจากเงินปันผล
ด้านมูลค่าหุ้น ITC ซื้อขายที่ P/E ปี 2569 ประมาณ 15 เท่า ต่ำกว่าค่าเฉลี่ยของกลุ่มผู้ผลิตอาหารสัตว์เลี้ยงแบบ OEM ในจีนที่ 29.4 เท่า ขณะที่ ITC มีความสามารถในการทำกำไรอยู่ในระดับสูง โดยคาดว่า ROE ปี 2569 อยู่ที่ 13.8% ซึ่งสูงกว่าค่าเฉลี่ยของกลุ่มที่ 8.6% และ ROA ปี 2569 อยู่ที่ 12.2% สูงกว่าค่าเฉลี่ยของกลุ่มที่ 5.4%
นอกจากนี้ คาดว่ากำไรต่อหุ้นของ ITC ในปี 2569 จะเติบโต 12% ขณะที่เงินปันผลยังช่วยเพิ่มผลตอบแทนให้แก่ผู้ถือหุ้น และช่วยลดความเสี่ยงจากการปรับตัวลงของราคาหุ้น
ทั้งนี้ จึงมองว่าราคาหุ้น ITC ในปัจจุบันยังมีส่วนลดเมื่อเทียบกับกลุ่มมากเกินไป และมีโอกาสที่ส่วนต่างดังกล่าวจะลดลง หากบริษัทสามารถรักษาการเติบโตของกำไรและผลตอบแทนได้อย่างต่อเนื่อง จึงปรับคำแนะนำเป็น “ซื้อ” และให้ราคาเป้าหมายที่ 18.70 บาท