

AAV บวก 2% หลัง “โทนี่ เฟอร์นันเดส” แจงคลายกังวลวิกฤตการเงิน AirAsia โบรกจับตางบ Q3/69
AAV บวก 2.35% แตะ 0.87 บาท หลังโทนี่ เฟอร์นันเดส แถลงคลายความกังวลการเงิน AirAsia ขณะที่โบรกยังจับตางบไตรมาส 3/69 เพื่อประเมินผลกระทบจากต้นทุนน้ำมันและทิศทางลูกหนี้ระหว่างกันก่อนวางกลยุทธ์ลงทุน
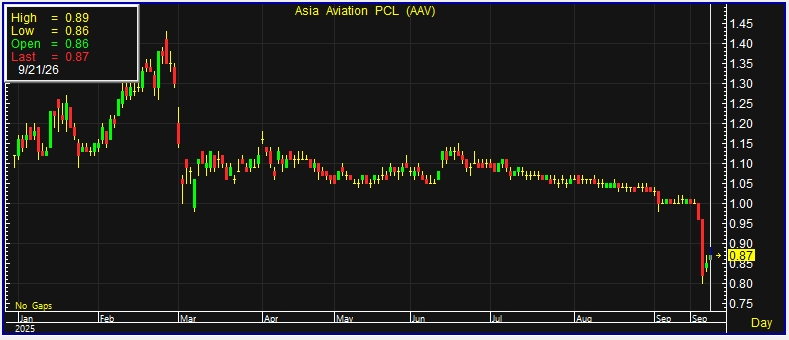
ผู้สื่อข่าวรายงานว่า วันนี้ (21 ก.ย.69) ราคาหุ้น บริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) หรือ AAV ณ เวลา 11:06 น. อยู่ที่ระดับ 0.87 บาท บวก 0.02 บาท หรือ 2.35% ราคาสูงสุด 0.89 บาท ราคาต่ำสุด 0.86 บาท ด้วยมูลค่าซื้อขาย 72.32 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) และ บริษัทหลักทรัพย์ พาย จำกัด (มหาชน) ประเมินสถานการณ์ของ AirAsia ในประเทศมาเลเซีย ภายหลังนายโทนี่ เฟอร์นันเดส ผู้ร่วมก่อตั้งสายการบิน AirAsia แถลงข้อมูลเมื่อวันที่ 18 ก.ย.69 โดยทั้งสองฝ่ายมองว่าการชี้แจงดังกล่าวช่วยคลายความกังวลต่อสถานการณ์ของกลุ่มในระดับหนึ่ง อย่างไรก็ตาม ยังต้องติดตามฐานะการเงินของบริษัทแม่ รวมถึงผลกระทบทางอ้อมต่อ บริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) หรือ AAV จากรายการลูกหนี้ระหว่างกันภายในกลุ่ม
นายโทนี่ เฟอร์นันเดส ระบุว่า ตลอดระยะเวลาประกอบธุรกิจประมาณ 25 ปี วิกฤตที่รุนแรงที่สุดของ AirAsia คือการแพร่ระบาดของโควิด-19 ซึ่งบริษัทสามารถผ่านพ้นมาได้ และทำให้โครงสร้างธุรกิจมีความแข็งแกร่งมากขึ้น ขณะที่สถานการณ์ปัจจุบันจากความขัดแย้งระหว่างสหรัฐฯ และอิหร่าน แม้จะสร้างแรงกดดันต่อต้นทุน แต่ยังไม่รุนแรงเท่าช่วงโควิด เนื่องจากสายการบินยังสามารถให้บริการได้ตามปกติและความต้องการเดินทางยังอยู่ในระดับสูง
ด้านสถิติการบินยังสะท้อนความต้องการเดินทางที่แข็งแกร่ง โดยอัตราบรรทุกผู้โดยสาร หรือ Load Factor ในช่วงเดือนมกราคม-สิงหาคม 2569 อยู่ในระดับปลาย 70% ถึงต้น 80% และในเดือนสิงหาคมอยู่ที่ประมาณ 82% ขณะที่ AirAsia คาดว่าผลการดำเนินงานจะทยอยฟื้นตัวในช่วงครึ่งหลังปี 2569 หากสามารถปรับราคาบัตรโดยสารให้ทันต่อการเพิ่มขึ้นของต้นทุนน้ำมัน และความต้องการเดินทางยังไม่อ่อนตัวลง

นอกจากนี้ AirAsia ยังปฏิเสธกระแสข่าวการจัดหาเงินทุนวงเงิน 3 พันล้านดอลลาร์สหรัฐ โดยระบุว่า บริษัทมีแผนจัดหาเงินทุนทั้งในและต่างประเทศประมาณ 1 พันล้านดอลลาร์สหรัฐ เพื่อใช้รีไฟแนนซ์หนี้ที่มีต้นทุนดอกเบี้ยสูง ซึ่งส่วนหนึ่งเกิดขึ้นในช่วงวิกฤตโควิด-19 พร้อมวงเงินสินเชื่อในประเทศอีกราว 700 ล้านริงกิต สำหรับใช้เป็นเงินทุนหมุนเวียน ขณะที่หนี้สินในระดับสูงส่วนใหญ่เกี่ยวข้องกับสัญญาเช่าเครื่องบิน
สำหรับการดำเนินงาน ปัจจุบันฝูงบินของ AirAsia ยังคงให้บริการตามปกติ โดยไม่มีการหยุดบินจากปัญหาค้างชำระค่าเช่า ขณะที่กลุ่มได้ปรับโครงสร้างภายใน ทั้งการลดเที่ยวบินที่ไม่สร้างกำไร การปรับขนาดฝูงบิน และการคืนเครื่องบินบางส่วนก่อนกำหนด พร้อมให้น้ำหนักกับเส้นทางบินในภูมิภาคอาเซียน เส้นทางภายในประเทศที่เป็นฐานบิน และเส้นทางเชื่อมต่อในเอเชียมากขึ้น
บล.กรุงศรี ระบุว่า การแถลงข้อมูลดังกล่าวช่วยลดความกังวลของตลาดต่อสถานการณ์ AirAsia ในมาเลเซีย เนื่องจากภาพรวมไม่ได้รุนแรงเท่ากับกระแสข่าวก่อนหน้า อย่างไรก็ตาม ฝ่ายวิจัยยังมีมุมมอง Neutral ต่อสถานการณ์ โดยเห็นว่าผลประกอบการและฐานะการเงินของ AirAsia Group ในมาเลเซียยังมีความเสี่ยงที่จะเข้าเงื่อนไข PN17 ของตลาดหลักทรัพย์มาเลเซีย หากเกิดปัญหาด้านส่วนของผู้ถือหุ้น ความสามารถในการชำระหนี้ หรือประเด็น Going Concern
ทั้งนี้ AirAsia Group รายงานผลการดำเนินงานไตรมาส 2/2569 มี ผลขาดทุนสุทธิ 831 ล้านริงกิต ขณะที่ส่วนของผู้ถือหุ้นอยู่ที่ 483 ล้านริงกิต และมีหนี้สินหมุนเวียน 18,412 ล้านริงกิต ซึ่งส่วนใหญ่เป็นเจ้าหนี้การค้าประมาณ 10,260 ล้านริงกิต เทียบกับสินทรัพย์หมุนเวียนที่มีเพียง 3,868 ล้านริงกิต
บล.กรุงศรีมองว่า ผลประกอบการในช่วงครึ่งหลังปี 2569 ยังมีแรงกดดันจากราคาน้ำมันที่อยู่ในระดับสูง จึงต้องติดตามความเสี่ยงต่อฐานะส่วนของผู้ถือหุ้นและความสามารถในการชำระหนี้ อย่างไรก็ตาม หาก AirAsia Group สามารถจัดหาเงินทุนเพิ่มเติมได้ตามแผน จะช่วยบรรเทาความเสี่ยงด้านฐานะการเงินลงได้
สำหรับ AAV หรือ Thai AirAsia ฝ่ายวิจัยระบุว่า ผลการดำเนินงานไม่ได้เกี่ยวข้องกับ AirAsia Group ในมาเลเซียโดยตรง แต่ยังมีความเสี่ยงทางอ้อมจากรายการ ลูกหนี้ที่เกี่ยวข้องกัน ซึ่ง ณ สิ้นไตรมาส 2/2569 มีมูลค่ามากกว่า 1.4 หมื่นล้านบาท โดยในจำนวนดังกล่าวมีลูกหนี้เกินกำหนดประมาณ 7-8 พันล้านบาท หรือคิดเป็นประมาณ 0.59 บาทต่อหุ้น รวมถึงความเสี่ยงหากความร่วมมือบางส่วนภายในกลุ่ม AirAsia ลดลง
ดังนั้น บล.กรุงศรียังคงมุมมองระมัดระวังต่อ AAV และยังไม่แนะนำให้เข้าลงทุนในขณะนี้ แม้ราคาหุ้นจะต่ำกว่าราคาเป้าหมายที่ฝ่ายวิจัยประเมินไว้ที่ 1.19 บาทต่อหุ้น
ด้าน บล.พาย ระบุว่า การแถลงข่าวของนายโทนี่ช่วยยืนยันว่า สถานการณ์ของ AirAsia ในปัจจุบันยังไม่รุนแรงถึงขั้นที่รัฐบาลมาเลเซียจำเป็นต้องเข้ามาให้ความช่วยเหลือ โดยบริษัทอยู่ระหว่างจัดหาแหล่งเงินทุนเพิ่มเติมเพื่อรีไฟแนนซ์หนี้ต้นทุนสูงและเสริมสภาพคล่อง ขณะที่การให้บริการของฝูงบินยังเป็นไปตามปกติ
สำหรับประเทศไทย ผู้บริหาร AirAsia ยืนยันว่าไทยยังคงเป็นฐานบินที่มีความสำคัญ โดย Thai AirAsia มีส่วนแบ่งตลาดเที่ยวบินภายในประเทศประมาณ 26%
ส่วนประเด็นลูกหนี้ระหว่าง AAV กับ AirAsia มาเลเซียที่เพิ่มขึ้นในไตรมาส 2/2569 ผู้บริหารชี้แจงว่า ส่วนใหญ่เกิดจากรายการค่าโดยสารและค่าซ่อมบำรุง เนื่องจากรูปแบบการรับเงินของกลุ่มที่บริษัทแม่อย่าง Capital A เป็นผู้รับเงินไว้ก่อน โดยช่องทางการจำหน่ายบัตรโดยสารส่วนใหญ่ดำเนินการผ่านระบบของบริษัทแม่
บล.พายระบุว่า ลูกหนี้รายการระหว่างกันของ AAV มีมูลค่ารวมประมาณ 1.4 หมื่นล้านบาท โดยรายการค้างชำระอายุไม่เกิน 3 เดือนมีมูลค่าประมาณ 7.3 พันล้านบาท ขณะที่ฝ่ายบริหารคาดว่ายอดดังกล่าวจะทยอยลดลงในช่วงครึ่งหลังปี 2569 และปัจจุบันยังไม่มีความเสี่ยงที่ต้องตั้งสำรองเพิ่มเติมตามข้อมูลที่ได้รับ
อย่างไรก็ตาม บล.พายมองว่า ควรรอติดตามตัวเลขไตรมาส 3/2569 เพื่อประเมินว่าลูกหนี้ระหว่างกันจะทยอยลดลงตามที่คาดหรือไม่ เนื่องจากฐานะหนี้ของกลุ่มและราคาน้ำมันที่ยังอยู่ในระดับสูงมีแนวโน้มกดดันผลประกอบการในไตรมาส 3/2569
ในด้านกลยุทธ์ลงทุน บล.พายมองว่าระยะสั้นสามารถเก็งกำไร AAV ได้ หลังราคาหุ้นปรับตัวลงรับความกังวลไปบางส่วน แต่สำหรับการลงทุนระยะยาวแนะนำให้รอดูงบไตรมาส 3/2569 และทิศทางลูกหนี้ระหว่างกันก่อน โดยประเมินมูลค่าเหมาะสมที่ 1.08 บาทต่อหุ้น อิง PBV ปี 2569 ที่ 1.3 เท่า