
ADVANC ร่วง 3% โบรกชี้จังหวะสะสม รับกำไรโตแกร่ง อัพเป้า 445 บาท
ADVANC ร่วง 3% สวนกำไรไตรมาส 3/69 โต 12% แตะ 1.35 หมื่นล้านบาท ขณะที่ บล.ดาโอ แนะ “ซื้อ” ปรับราคาเป้าหมายขึ้นเป็น 445 บาท มองธุรกิจมือถือ-เน็ตบ้านเติบโตต่อเนื่อง พร้อมรับอานิสงส์ Cloud-Data Center-AI
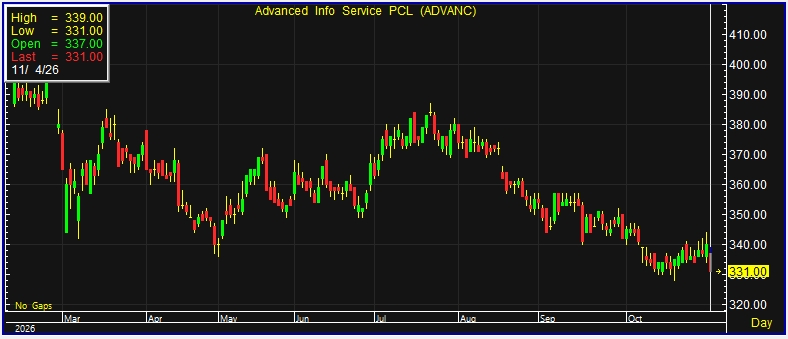
ผู้สื่อข่าวรายงานว่า วันนี้ (4 พ.ย.69) ราคาหุ้น บริษัท แอดวานซ์ อินโฟร์ เซอร์วิส จำกัด (มหาชน) หรือ ADVANC ณ เวลา 10:15 น. อยู่ที่ระดับ 331.00 บาท ลบ 9.00 บาท หรือ 2.65% ราคาสูงสุด 339.00 บาท ราคาต่ำสุด 331.00 บาท ด้วยมูลค่าซื้อขาย 1,688.57 ล้านบาท
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันนี้ 4 พ.ย.69 ว่า ADVANC รายงานกำไรสุทธิไตรมาส 3/2569 อยู่ที่ 13,500 ล้านบาท เพิ่มขึ้น 12% จากช่วงเดียวกันของปีก่อน แต่ลดลง 2% จากไตรมาสก่อนหน้า ใกล้เคียงกับประมาณการของฝ่ายวิจัยและตลาด โดยผลประกอบการได้รับแรงหนุนจากการเติบโตของธุรกิจโทรศัพท์เคลื่อนที่และอินเทอร์เน็ตความเร็วสูง รวมถึงการบริหารต้นทุนโครงข่ายที่มีประสิทธิภาพมากขึ้น
สำหรับรายได้รวมจากการดำเนินธุรกิจหลักอยู่ที่ประมาณ 58,000 ล้านบาท เพิ่มขึ้น 7% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 3% จากไตรมาสก่อนหน้า โดยรายได้จากธุรกิจโทรศัพท์เคลื่อนที่เติบโต 4% จากปีก่อน สอดคล้องกับจำนวนผู้ใช้บริการที่เพิ่มขึ้น 2% มาอยู่ที่ 47.2 ล้านราย จาก 46.3 ล้านรายในไตรมาส 3/2568 ขณะที่รายได้เฉลี่ยต่อเลขหมายต่อเดือน (Blended ARPU) เพิ่มขึ้น 2% มาอยู่ที่ 239 บาท จาก 234 บาท โดยได้รับปัจจัยสนับสนุนจากปริมาณการใช้งานข้อมูลเฉลี่ย (VOU) ที่เพิ่มขึ้น 15% มาอยู่ที่ 38.2 กิกะไบต์ต่อเดือน จาก 33.2 กิกะไบต์ต่อเดือนในช่วงเดียวกันของปีก่อน
ขณะเดียวกัน รายได้จากธุรกิจอินเทอร์เน็ตความเร็วสูง (FBB) ยังคงเติบโต 6% จากช่วงเดียวกันของปีก่อน โดยจำนวนผู้ใช้บริการเพิ่มขึ้น 4% มาอยู่ที่ 5.4 ล้านราย จาก 5.2 ล้านราย และรายได้เฉลี่ยต่อผู้ใช้บริการต่อเดือนเพิ่มขึ้น 2% มาอยู่ที่ 536 บาท จาก 528 บาท ส่วนรายได้จากการจำหน่ายซิมการ์ดและอุปกรณ์เพิ่มขึ้น 16% จากไตรมาสก่อนหน้า โดยได้รับแรงหนุนจากการเปิดตัวสมาร์ตโฟนรุ่นใหม่ โดยเฉพาะ iPhone
ด้านอัตรากำไรขั้นต้น (GPM) อยู่ที่ 43.1% เพิ่มขึ้นจาก 41.8% ในไตรมาส 3/2568 แต่ลดลงจาก 44.4% ในไตรมาส 2/2569 โดยการปรับตัวเพิ่มขึ้นเมื่อเทียบกับปีก่อนมีสาเหตุจากค่าใช้จ่ายด้านโครงข่ายที่ลดลง 25% หลังต้นทุนจากความร่วมมือกับบริษัท โทรคมนาคมแห่งชาติ จำกัด (มหาชน) หรือ NT ปรับตัวลดลง รวมถึงต้นทุนที่เกี่ยวข้องกับการควบรวมธุรกิจอินเทอร์เน็ตความเร็วสูงซึ่งอยู่ในระดับสูงในปีก่อน
อย่างไรก็ตาม อัตรากำไรขั้นต้นที่ชะลอตัวจากไตรมาสก่อนหน้าเป็นผลจากค่าใช้จ่ายด้านโครงข่ายที่เพิ่มขึ้นประมาณ 4% ตามการลงทุนและขยายโครงข่าย ประกอบกับต้นทุนจำหน่ายอุปกรณ์และซิมการ์ดที่เพิ่มขึ้น 16% สอดคล้องกับยอดขายอุปกรณ์ที่ขยายตัว
ส่วนค่าใช้จ่ายในการขายและบริหาร (SG&A) อยู่ที่ 6,600 ล้านบาท เพิ่มขึ้น 6% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 2% จากไตรมาสก่อนหน้า จากค่าใช้จ่ายพนักงานและระบบเทคโนโลยีสารสนเทศ (IT) ที่สูงขึ้น รวมถึงผลจากการปรับบันทึกค่าตอบแทนพนักงานในไตรมาสก่อน อย่างไรก็ตาม สัดส่วนค่าใช้จ่าย SG&A ต่อรายได้ลดลงมาอยู่ที่ 11.3% จาก 11.4% ในช่วงเดียวกันของปีก่อนและไตรมาสก่อนหน้า สะท้อนการเติบโตของรายได้ที่สูงกว่าการเพิ่มขึ้นของค่าใช้จ่าย
ทั้งนี้ บล.ดาโอ ปรับเพิ่มประมาณการกำไรปกติปี 2569 และ 2570 ขึ้น 6% และ 3% ตามลำดับ มาอยู่ที่ 57,000 ล้านบาท และ 61,000 ล้านบาท คิดเป็นการเติบโต 19% และ 8% จากปีก่อน โดยสะท้อนการเติบโตต่อเนื่องของธุรกิจโทรศัพท์เคลื่อนที่ การฟื้นตัวของธุรกิจอินเทอร์เน็ตความเร็วสูงและลูกค้าองค์กร รวมถึงต้นทุนคอนเทนต์ที่ลดลงหลังสิ้นสุดสิทธิถ่ายทอดสดฟุตบอลพรีเมียร์ลีกอังกฤษ (EPL) ซึ่งช่วยชดเชยต้นทุนจากการลงทุนโครงข่ายและระบบ IT ที่เพิ่มขึ้นได้บางส่วน
สำหรับกำไรช่วง 9 เดือนแรกของปี 2569 คิดเป็น 76% ของประมาณการกำไรทั้งปี ขณะที่แนวโน้มไตรมาส 4/2569 คาดว่ากำไรจะยังเติบโตเมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยได้รับแรงหนุนจากปัจจัยฤดูกาลในช่วงไฮซีซัน และการรับรู้รายได้จากยอดขาย iPhone เต็มไตรมาส
บล.ดาโอ ยังคงคำแนะนำ “ซื้อ” หุ้น ADVANC พร้อมปรับเพิ่มราคาเป้าหมายเป็น 445 บาทต่อหุ้น จากเดิม 435 บาท อ้างอิงวิธีคิดลดกระแสเงินสด (DCF) โดยใช้อัตราต้นทุนเงินทุนถัวเฉลี่ยถ่วงน้ำหนัก (WACC) ที่ 7% และอัตราการเติบโตระยะยาวที่ 2% เพื่อสะท้อนแนวโน้มกำไรที่เติบโตต่อเนื่อง ขณะที่ราคาหุ้นในช่วง 3 เดือนที่ผ่านมาให้ผลตอบแทนต่ำกว่าดัชนี SET ประมาณ 4% และซื้อขายที่อัตราส่วนราคาต่อกำไร (P/E) ปี 2569 ประมาณ 17.9 เท่า ซึ่งอยู่ในระดับต่ำเมื่อเทียบกับค่าเฉลี่ยในอดีต นอกจากนี้ ยังมีปัจจัยสนับสนุนระยะยาวจากการลงทุนธุรกิจ Cloud, Data Center, AI Infrastructure และการขยายบริการ Digital Solutions ซึ่งจะช่วยเพิ่มสัดส่วนรายได้จากธุรกิจที่มีอัตราการเติบโตและอัตรากำไรสูง
ด้าน บริษัทหลักทรัพย์ ทิสโก้ จำกัด ระบุในบทวิเคราะห์ว่า ADVANC รายงานกำไรสุทธิไตรมาส 3/2569 ที่ 13,500 ล้านบาท ลดลง 1.5% จากไตรมาสก่อนหน้า แต่เพิ่มขึ้น 12.2% จากช่วงเดียวกันของปีก่อน เป็นไปตามประมาณการของฝ่ายวิจัยและค่าเฉลี่ยที่ตลาดคาดการณ์ โดยปัจจัยสำคัญที่สนับสนุนการเติบโตเมื่อเทียบกับปีก่อนมาจากค่าตัดจำหน่ายและต้นทุนโครงข่ายที่ลดลง หลังสัญญาโรมมิ่งคลื่นความถี่ 2100 เมกะเฮิรตซ์กับ NT สิ้นสุดลงในเดือนสิงหาคม 2568 ประกอบกับรายได้จากบริการหลักที่ขยายตัว 4.2%
อย่างไรก็ตาม ส่วนแบ่งกำไรจากบริษัทร่วมลดลงเหลือ 99 ล้านบาท จาก 273 ล้านบาทในไตรมาส 2/2569 เนื่องจากมีการรับรู้ผลขาดทุนจาก CLICX Bank
สำหรับรายได้จากบริการหลักอยู่ที่ 45,400 ล้านบาท ทรงตัวจากไตรมาสก่อนหน้า แต่เพิ่มขึ้น 4.2% จากช่วงเดียวกันของปีก่อน และต่ำกว่าประมาณการของฝ่ายวิจัยประมาณ 0.7% โดยรายได้จากธุรกิจโทรศัพท์เคลื่อนที่ทรงตัวจากไตรมาสก่อนหน้าที่ประมาณ 34,000 ล้านบาท ต่ำกว่าที่คาดว่าจะเติบโต 0.9% เนื่องจากการสิ้นสุดแพ็กเกจคอนเทนต์ EPL การให้ส่วนลดแก่ลูกค้าองค์กรที่ต่อสัญญาเพิ่มขึ้น และรายได้จากบริการโรมมิ่งขาออกที่ลดลง
ทั้งนี้ หากไม่รวมผลกระทบจากแพ็กเกจ EPL รายได้จากธุรกิจโทรศัพท์เคลื่อนที่จะเติบโตประมาณ 0.6% จากไตรมาสก่อนหน้า ขณะที่รายได้เฉลี่ยต่อเลขหมายต่อเดือน (Blended ARPU) ลดลง 0.4% มาอยู่ที่ 239 บาท โดย ARPU ของลูกค้าระบบรายเดือนลดลง 10 บาท มาอยู่ที่ 424 บาท จากผลกระทบของแพ็กเกจ EPL ส่วน ARPU ของลูกค้าระบบเติมเงินเพิ่มขึ้น 1.3% มาอยู่ที่ 161 บาท
ด้านจำนวนผู้ใช้บริการโทรศัพท์เคลื่อนที่สุทธิเพิ่มขึ้น 53,000 ราย แบ่งเป็นผู้ใช้บริการระบบรายเดือนเพิ่มขึ้น 160,000 ราย แต่ผู้ใช้บริการระบบเติมเงินลดลง 107,000 ราย สะท้อนกลยุทธ์ของบริษัทที่มุ่งรักษาฐานลูกค้าที่มีคุณภาพ และเพิ่มความเข้มงวดในการตรวจสอบและยืนยันตัวตนผู้ใช้ซิมการ์ดนักท่องเที่ยว
ขณะที่รายได้จากการจำหน่ายอุปกรณ์อยู่ที่ 11,600 ล้านบาท เพิ่มขึ้น 16% จากไตรมาสก่อนหน้า และเพิ่มขึ้น 29% จากช่วงเดียวกันของปีก่อน โดยได้รับแรงหนุนจากการเปิดตัวสมาร์ตโฟนรุ่นใหม่ ส่งผลให้อัตรากำไรจากการขายอุปกรณ์ปรับตัวดีขึ้นมาอยู่ที่ 5.3%
ส่วนกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) อยู่ที่ 32,800 ล้านบาท โดยอัตรากำไร EBITDA ลดลงมาอยู่ที่ 56.6% จาก 58.3% ในไตรมาส 2/2569 เนื่องจากสัดส่วนยอดขายอุปกรณ์ที่เพิ่มขึ้น และต้นทุนการดำเนินงานที่กลับเข้าสู่ระดับปกติ หลังฐานต้นทุนในไตรมาสก่อนอยู่ในระดับต่ำกว่าปกติ
นอกจากนี้ ค่าเสื่อมราคาและค่าตัดจำหน่ายเพิ่มขึ้น 2.2% จากไตรมาสก่อนหน้า ขณะที่ค่าใช้จ่ายด้านโครงข่ายเพิ่มขึ้น 3.7% ตามแผนลงทุนขยายและพัฒนาโครงข่าย ส่วนค่าใช้จ่ายในการขายและบริหารเพิ่มขึ้น 2.2% หลังบริษัทควบคุมค่าใช้จ่ายอย่างเข้มงวดในไตรมาส 2/2569 ท่ามกลางสถานการณ์ความขัดแย้งในตะวันออกกลาง แม้ค่าใช้จ่ายด้านการตลาดจะลดลง 15% ตามปัจจัยฤดูกาลก็ตาม
สำหรับผลประกอบการช่วง 9 เดือนแรกของปี 2569 ADVANC มีกำไรสุทธิประมาณ 41,000 ล้านบาท เพิ่มขึ้น 21% จากช่วงเดียวกันของปีก่อน คิดเป็น 78% ของประมาณการกำไรสุทธิทั้งปีของ บล.ทิสโก้ ที่ 52,100 ล้านบาท
ขณะเดียวกัน ผู้บริหารยังคงเป้าหมายการเติบโตของรายได้จากบริการหลักปี 2569 ที่ระดับ 3–5% และการเติบโตของ EBITDA ที่ 2–4% โดยงบลงทุน (CAPEX) ในช่วง 9 เดือนแรกอยู่ที่ 25,700 ล้านบาท เทียบกับเป้าหมายทั้งปีที่ 30,000–35,000 ล้านบาท สะท้อนว่างบลงทุนในไตรมาส 4/2569 จะอยู่ในช่วงประมาณ 4,300–9,300 ล้านบาท
อย่างไรก็ตาม ฝ่ายวิจัยคาดว่าค่าใช้จ่ายด้านการปรับปรุงระบบ IT ให้ทันสมัยจะเพิ่มขึ้นในไตรมาส 4/2569 และอยู่ในระดับสูงต่อเนื่องในปี 2570 เนื่องจาก ADVANC เตรียมยกระดับแพลตฟอร์มเพื่อรองรับการนำเทคโนโลยี AI มาใช้งานในอนาคต
นอกจากนี้ การเข้าซื้อหุ้น 49% ใน Shenington Investments ซึ่งถือหุ้น 49% ใน Lao Telecommunication คาดว่าจะดำเนินการแล้วเสร็จภายในสิ้นปี 2569 โดยผู้บริหารประเมินว่าธุรกรรมดังกล่าวจะสนับสนุนกำไรในระยะแรกอย่างจำกัด
ทั้งนี้ บล.ทิสโก้ ยังคงคำแนะนำ “ถือ” หุ้น ADVANC พร้อมให้มูลค่าที่เหมาะสม 402 บาทต่อหุ้น โดยประเมินว่าผลประกอบการยังเติบโตได้จากธุรกิจหลัก แต่ต้องติดตามภาระค่าใช้จ่ายด้านระบบ IT และโครงข่ายที่มีแนวโน้มเพิ่มขึ้นในระยะถัดไป