

HANA พุ่ง 20% รับกำไร Q3 โต 40 เท่า สูงกว่าคาด 118% โบรกแนะซื้อเป้า 64.60 บาท
HANA บวกแรง 20% รับกำไรไตรมาส 3/69 โต 40 เท่า แตะ 693 ล้านบาท สูงกว่าคาด 118% หลังรายได้ PCBA-IC ขยายตัว หนุนอัตรากำไรขั้นต้นฟื้น “บล.กรุงศรี” มองกำไรโตต่อเนื่องถึงปี 70 มีโอกาสปรับเพิ่มประมาณการ คงคำแนะนำ “ซื้อ” เป้า 64.60 บาท
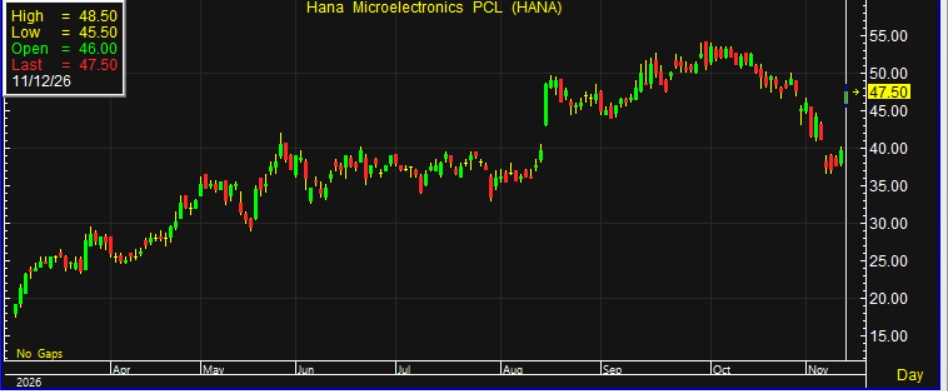
ผู้สื่อข่าวรายงานว่า วันนี้ (12 พ.ย.69) ราคาหุ้น บริษัท ฮานา ไมโครอิเล็คโทรนิคส จำกัด (มหาชน) หรือ HANA ณ เวลา 10:37 น. อยู่ที่ระดับ 47.50 บาท บวก 7.75 บาท หรือ 19.50% สูงสุดที่ระดับ 48.50 บาท ต่ำสุดที่ระดับ 45.50 บาท ด้วยมูลค่าการซื้อขาย 2,353.81 ล้านบาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) หรือ KSS ระบุในบทวิเคราะห์ว่า บริษัท ฮานา ไมโครอิเล็คโทรนิคส จำกัด (มหาชน) หรือ HANA รายงานผลประกอบการไตรมาส 3/2569 มีกำไรสุทธิ 693 ล้านบาท เพิ่มขึ้นประมาณ 40 เท่าเมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 112% จากไตรมาสก่อนหน้า โดยผลประกอบการออกมาสูงกว่าประมาณการของฝ่ายวิจัยและตลาดถึง 118% จากรายได้และอัตรากำไรขั้นต้นที่ดีกว่าคาด สะท้อนแนวโน้มการฟื้นตัวของธุรกิจอย่างมีนัยสำคัญ
ทั้งนี้ ฝ่ายวิจัยประเมินว่าผลประกอบการที่สูงกว่าคาดจะเป็นปัจจัยสนับสนุนให้นักวิเคราะห์ปรับเพิ่มประมาณการกำไร และส่งผลเชิงบวกต่อราคาหุ้นในระยะถัดไป โดยคาดว่าการเติบโตของกำไร HANA ในรอบการฟื้นตัวครั้งใหม่จะอยู่ในระดับใกล้เคียงกับกลุ่มอุตสาหกรรมที่ประมาณ 60-70% ในปี 2569-2570
สำหรับปัจจัยสนับสนุนผลประกอบการไตรมาส 3/2569 มาจากรายได้รวมในรูปเงินบาทที่ 7,300 ล้านบาท เพิ่มขึ้น 38% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 36% จากไตรมาสก่อนหน้า โดยสูงกว่าประมาณการของฝ่ายวิจัย 24% จากการขยายตัวของธุรกิจหลักทุกกลุ่ม

โดยเฉพาะธุรกิจประกอบแผงวงจรอิเล็กทรอนิกส์ (PCBA) ในจังหวัดลำพูน ซึ่งมีรายได้เพิ่มขึ้น 54% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 62% จากไตรมาสก่อนหน้า ขณะที่ธุรกิจวงจรรวม (IC) ในจังหวัดพระนครศรีอยุธยา มีรายได้เพิ่มขึ้น 26% จากช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 16% จากไตรมาสก่อนหน้า สะท้อนการฟื้นตัวของความต้องการผลิตภัณฑ์ในกลุ่มธุรกิจหลัก
ขณะเดียวกัน อัตรากำไรขั้นต้น (Gross Profit Margin: GPM) ปรับตัวเพิ่มขึ้นเป็น 12% ในไตรมาส 3/2569 จากระดับ 10.7% ในไตรมาส 2/2569 และ 6% ในไตรมาส 3/2568 โดยฝ่ายวิจัยประเมินว่าการใช้กำลังการผลิตของโรงงานที่เพิ่มขึ้น ส่งผลให้บริษัทได้รับประโยชน์จากการประหยัดต่อขนาดและการบริหารต้นทุนคงที่ได้อย่างมีประสิทธิภาพมากขึ้น (Operational Leverage) ซึ่งเป็นปัจจัยสำคัญที่สนับสนุนการขยายตัวของอัตรากำไรขั้นต้น
นอกจากนี้ HANA ยังสามารถควบคุมค่าใช้จ่ายในการขายและบริหาร (SG&A) ได้อย่างมีประสิทธิภาพ แม้รายได้จะเติบโตอย่างมีนัยสำคัญ โดยค่าใช้จ่าย SG&A เพิ่มขึ้น 27% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และเพิ่มขึ้น 11% จากไตรมาสก่อนหน้า ซึ่งเป็นอัตราการเพิ่มขึ้นที่ต่ำกว่าการเติบโตของรายได้ ส่งผลดีต่อความสามารถในการทำกำไรของบริษัท
สำหรับแนวโน้มผลประกอบการในระยะถัดไป KSS ระบุว่า กำไรสุทธิในช่วง 9 เดือนแรกของปี 2569 คิดเป็นสัดส่วน 84% ของประมาณการกำไรทั้งปีที่ฝ่ายวิจัยประเมินไว้ สะท้อนว่าผลประกอบการมีแนวโน้มสูงกว่าสมมติฐานเดิม โดยคาดว่าโมเมนตัมการฟื้นตัวของกำไรจะต่อเนื่องไปยังไตรมาส 4/2569 และปี 2570
ทั้งนี้ ฝ่ายวิจัยเตรียมเข้าร่วมประชุมนักวิเคราะห์กับผู้บริหาร HANA ในวันที่ 17 พฤศจิกายน 2569 เพื่อติดตามแนวโน้มรายได้และความสามารถในการทำกำไร รวมถึงประเมินความเหมาะสมในการปรับประมาณการผลประกอบการ
เบื้องต้น KSS ประเมินว่า หากแนวโน้มการดำเนินงานยังเป็นไปตามทิศทางปัจจุบัน ประมาณการกำไรปี 2569 มีโอกาสปรับเพิ่มขึ้นได้อีก 50% และมากกว่า 70% ในปี 2570 จากรายได้และอัตรากำไรขั้นต้นที่สูงกว่าสมมติฐานเดิม
โดยปัจจุบันฝ่ายวิจัยตั้งสมมติฐานการเติบโตของรายได้ปี 2569 ไว้ที่ 7.6% ขณะที่รายได้ในช่วง 9 เดือนแรกของปีเติบโตแล้ว 11.7% ส่วนสมมติฐานอัตรากำไรขั้นต้นทั้งปีอยู่ที่ 9.5% เทียบกับอัตรากำไรขั้นต้นที่ทำได้จริงในช่วง 9 เดือนแรกที่ 11% ซึ่งสะท้อนโอกาสปรับเพิ่มประมาณการกำไรจากทั้งสองปัจจัย
ทั้งนี้ KSS ยังคงคำแนะนำ “ซื้อ” หุ้น HANA โดยให้ราคาเป้าหมาย 64.60 บาทต่อหุ้น อ้างอิงวิธีประเมินมูลค่าด้วยอัตราส่วนราคาต่อกำไร (P/E Ratio) จากมุมมองเชิงบวกต่อการเข้าสู่รอบการฟื้นตัวของกำไรครั้งใหม่ ประกอบกับราคาหุ้นที่ปรับฐานลงแล้วประมาณ 25% จากระดับสูงสุด ทำให้ฝ่ายวิจัยมีมุมมองเชิงบวกอย่างมากต่อการลงทุนในหุ้น HANA หรือ Strong Buy