
CIMBT กำไร 6 เดือนโต 47% แตะ 1.4 พันล้าน รับรายได้ดอกเบี้ยพุ่ง-คุมต้นทุนเด่น
CIMBT โชว์กวาดกำไรสุทธิ 6 เดือนแรกของปี 69 แตะ 1,488.5 ล้านบาท เติบโต 47% รับอานิสงส์รายได้ดอกเบี้ยและค่าธรรมเนียมขยายตัว ขณะที่ค่าใช้จ่ายและผลขาดทุนด้านเครดิตลดลง พร้อมโชว์คุณภาพหนี้แข็งแกร่ง กด NPL ลดลงเหลือ 2.1%
ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) หรือ CIMBT รายงานผลการดำเนินงานงวดไตรมาส 2 และงวด 6 เดือนแรกของปี 2569 มีกำไรสุทธิ ดังนี้
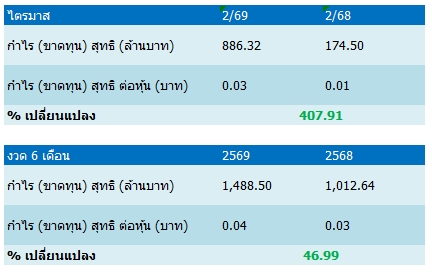
สำหรับงวด 6 เดือนแรก สิ้นสุดวันที่ 30 มิถุนายน 2569 ว่า กลุ่มธนาคารมีกำไรสุทธิจำนวน 1,488.5 ล้านบาท เพิ่มขึ้น 475.9 ล้านบาท หรือปรับตัวเพิ่มขึ้น 47.0% เมื่อเทียบกับช่วงเดียวกันของปีก่อน
ทั้งนี้ เมื่อวันที่ 5 พฤษภาคม 2569 ที่ผ่านมา CIMBT ได้ลงนามในสัญญาซื้อขายทรัพย์สิน เพื่อขายพอร์ตลูกหนี้สินเชื่อที่กำหนด ซึ่งเข้าเงื่อนไขมาตรฐานการรายงานทางการเงิน ฉบับที่ 5 (TFRS 5) ธนาคารจึงได้จัดประเภทสินทรัพย์ดังกล่าวเป็น “กลุ่มสินทรัพย์ที่ถือไว้เพื่อขาย” และจัดผลการดำเนินงานของธุรกิจที่เกี่ยวข้องเป็น “การดำเนินงานที่ยกเลิก” ในงบกำไรขาดทุนเบ็ดเสร็จ อย่างไรก็ตาม ธนาคารยังคงวิเคราะห์อัตราส่วนสำคัญโดยรวมรายการดังกล่าวจนกว่าการขายจะแล้วเสร็จ
สำหรับกำไรจากการดำเนินงานต่อเนื่องของ CIMBT อยู่ที่ 1,265.5 ล้านบาท เพิ่มขึ้น 579.6 ล้านบาท หรือเพิ่มขึ้น 84.5% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ปัจจัยหลักมาจากการเพิ่มขึ้นของรายได้จากการดำเนินงาน 9.8% การลดลงของค่าใช้จ่ายจากการดำเนินงาน 0.9% และการลดลงของผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น 30.4%

ด้านรายได้จากการดำเนินงานในงวด 6 เดือนแรก ทำได้ 5,176.2 ล้านบาท เพิ่มขึ้น 461.7 ล้านบาท หรือ 9.8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยรายได้ดอกเบี้ยสุทธิเพิ่มขึ้น 270.9 ล้านบาท หรือ 11.6% สาเหตุหลักมาจากค่าใช้จ่ายดอกเบี้ยที่ลดลงมากกว่ารายได้ดอกเบี้ย ขณะที่รายได้ค่าธรรมเนียมและบริการสุทธิเพิ่มขึ้น 15.4 ล้านบาท หรือ 2.4% และรายได้จากการดำเนินงานอื่นเพิ่มขึ้น 175.4 ล้านบาท หรือ 10.1% ซึ่งเป็นผลจากการเพิ่มขึ้นของกำไรสุทธิจากเครื่องมือทางการเงินที่วัดมูลค่าด้วยมูลค่ายุติธรรม
ส่วนค่าใช้จ่ายในการดำเนินงานลดลง 27.8 ล้านบาท หรือ 0.9% เมื่อเทียบกับช่วงเดียวกันของปีก่อน เนื่องจากการลดลงของค่าใช้จ่ายเกี่ยวกับพนักงานและค่าภาษีอากร ส่งผลให้อัตราส่วนค่าใช้จ่ายในการดำเนินงานต่อรายได้จากการดำเนินงาน (Cost to Income Ratio) อยู่ที่ 53.9% เทียบกับช่วงเดียวกันของปีก่อนซึ่งอยู่ที่ 52.1% ด้านอัตราส่วนรายได้ดอกเบี้ยสุทธิต่อสินทรัพย์เฉลี่ย (NIM) อยู่ที่ 2.0% เพิ่มขึ้นจากช่วงเดียวกันของปีก่อนที่ระดับ 1.9% เนื่องจากต้นทุนทางการเงินที่ลดลงช่วยชดเชยผลตอบแทนจากสินทรัพย์ที่ลดลง
ทางด้านฐานะการเงิน ณ วันที่ 30 มิถุนายน 2569 CIMBT มีเงินให้สินเชื่อสุทธิ 242.2 พันล้านบาท เพิ่มขึ้น 4.1% นับตั้งแต่ต้นปี ส่วนเงินฝากมีจำนวน 309.2 พันล้านบาท เพิ่มขึ้น 2.6% นับตั้งแต่ต้นปี ทำให้อัตราส่วนสินเชื่อต่อเงินฝากปรับตัวเพิ่มขึ้นเป็น 78.3% จากระดับ 77.2% นับตั้งแต่ต้นปี
ส่วนของคุณภาพสินทรัพย์ สินเชื่อด้อยคุณภาพ (NPLs) อยู่ที่ 5 พันล้านบาท คิดเป็นอัตราส่วน NPL ต่อเงินให้สินเชื่อรวมที่ 2.1% ลดลงจากระดับ 2.2% นับตั้งแต่ต้นปี ซึ่งเป็นผลจากนโยบายการจัดการความเสี่ยงด้านสินเชื่อที่รัดกุมและการบริหารหนี้ที่มีประสิทธิภาพอย่างต่อเนื่อง ด้านอัตราส่วนค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นต่อเงินให้สินเชื่อด้อยคุณภาพ (Coverage Ratio) แข็งแกร่งขึ้นมาอยู่ที่ 179.3% เพิ่มขึ้นจากระดับ 171.5% นับตั้งแต่ต้นปี โดยมีค่าเผื่อผลขาดทุนด้านเครดิตจำนวน 8.9 พันล้านบาท ซึ่งเป็นเงินสำรองส่วนเกินตามเกณฑ์ธนาคารแห่งประเทศไทยจำนวน 1.5 พันล้านบาท
โดย ณ สิ้นวันที่ 30 มิถุนายน 2569 CIMBT มีเงินกองทุนรวมทั้งสิ้น 59.4 พันล้านบาท คิดเป็นอัตราส่วนเงินกองทุนรวมต่อสินทรัพย์เสี่ยง (CAR) ในระดับสูงถึง 19.7% โดยเป็นอัตราส่วนเงินกองทุนชั้นที่ 1 (Tier 1) ที่ระดับ 15.4%