
เปิดโผ 50 หุ้น SET100 วิ่งเกิน 20% รอบ 7 เดือน! STECON แชมป์รีเทิร์น 186%
เปิดโผ 50 หุ้นกลุ่ม SET100 ฟอร์มงาม! ราคาพุ่งแรงเกิน 20% ในช่วง 7 เดือนแรกปี 69 สอดรับฟันด์โฟลว์ต่างชาติเข้าซื้อสุทธิทะลุ 7.59 หมื่นล้านบาท ชู STECON นำทีมรีเทิร์นพุ่ง 186% พ่วง GUNKUL-KCE-IRPC-HANA-TFG ผลตอบแทนทะยานเกิน 100% จับตาแนวโน้มครึ่งปีหลังสดใสต่อเนื่อง รับอานิสงส์กำไรฟื้น วัฏจักร Data Center และการลงทุนโครงสร้างพื้นฐาน
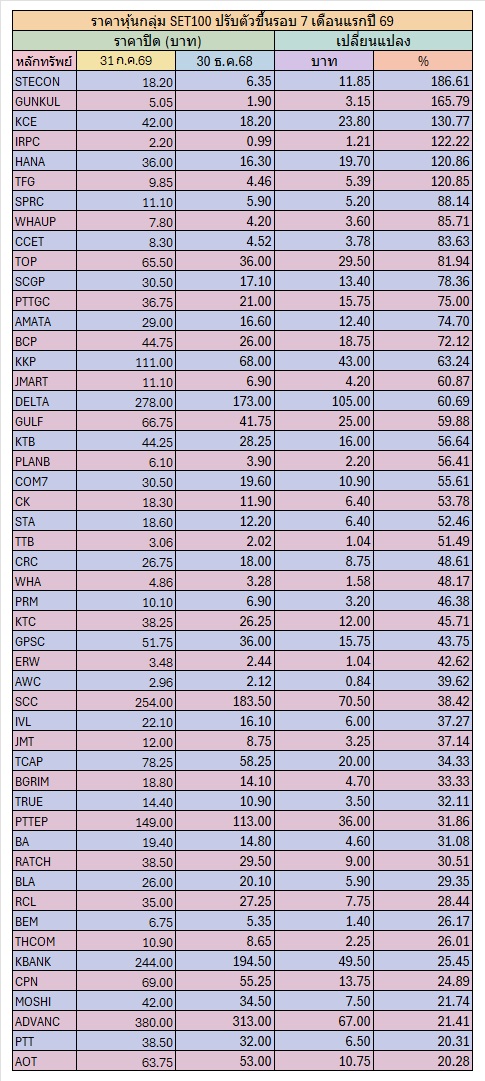
“ข่าวหุ้นธุรกิจออนไลน์” รวบรวมข้อมูลการเคลื่อนไหวราคาหุ้นในกลุ่ม SET100 ช่วง 7 เดือนแรกของปี 2569 (มกราคม-กรกฎาคม 2569) พบว่า มีจำนวน 50 หลักทรัพย์ที่ราคาปรับตัวเพิ่มขึ้นมากกว่า 20% โดยแรงซื้อกระจายตัวในหุ้นขนาดใหญ่หลากหลายอุตสาหกรรม ทั้งกลุ่มรับเหมาก่อสร้าง พลังงาน อิเล็กทรอนิกส์ โรงกลั่น นิคมอุตสาหกรรม และธนาคาร
แรงขับเคลื่อนสำคัญมาจากแรงซื้อของนักลงทุนต่างชาติ ซึ่งในช่วงวันที่ 1 มกราคม-31 กรกฎาคม 2569 มียอดซื้อสุทธิในตลาดหุ้นไทย 75,934.13 ล้านบาท รองลงมาเป็นบัญชีบริษัทหลักทรัพย์ซื้อสุทธิ 9,808.47 ล้านบาท และนักลงทุนภายในประเทศซื้อสุทธิ 3,933.10 ล้านบาท สะท้อนความเชื่อมั่นต่อหุ้นขนาดใหญ่ที่มีปัจจัยพื้นฐานรองรับและมีโอกาสเติบโตในระยะกลางถึงระยะยาว
หุ้นที่สร้างผลตอบแทนโดดเด่นที่สุดในช่วงดังกล่าว ได้แก่ บริษัท สเตคอน กรุ๊ป จำกัด (มหาชน) หรือ STECON ราคาหุ้นเพิ่มขึ้นจาก 6.35 บาท เป็น 18.20 บาท หรือเพิ่มขึ้น 186.61% รองลงมา ได้แก่ บริษัท กันกุลเอ็นจิเนียริ่ง จำกัด (มหาชน) หรือ GUNKUL เพิ่มขึ้น 165.79% จาก 1.90 บาท เป็น 5.05 บาท, บริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) หรือ KCE เพิ่มขึ้น 130.77% จาก 18.20 บาท เป็น 42.00 บาท
ขณะที่ บริษัท ไออาร์พีซี จำกัด (มหาชน) หรือ IRPC เพิ่มขึ้น 122.22% จาก 0.99 บาท เป็น 2.20 บาท, บริษัท ฮานา ไมโครอิเล็คโทรนิคส จำกัด (มหาชน) หรือ HANA เพิ่มขึ้น 120.86% จาก 16.30 บาท เป็น 36.00 บาท และบริษัท ไทยฟู้ดส์ กรุ๊ป จำกัด (มหาชน) หรือ TFG เพิ่มขึ้น 120.85% จาก 4.46 บาท เป็น 9.85 บาท ส่งผลให้ทั้ง 6 หลักทรัพย์สร้างผลตอบแทนมากกว่า 100% ในช่วง 7 เดือนแรกของปี
นอกจากนี้ ยังมีหุ้นที่ราคาปรับตัวเพิ่มขึ้นมากกว่า 80% ได้แก่ บริษัท สตาร์ ปิโตรเลียม รีไฟน์นิ่ง จำกัด (มหาชน) หรือ SPRC เพิ่มขึ้น 88.14%, บริษัท ดับบลิวเอชเอ ยูทิลิตี้ส์ แอนด์ พาวเวอร์ จำกัด (มหาชน) หรือ WHAUP เพิ่มขึ้น 85.71%, บริษัท แคล-คอมพ์ อีเล็คโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ CCET เพิ่มขึ้น 83.63% และบริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP เพิ่มขึ้น 81.94% ตามลำดับ

ด้านปัจจัยพื้นฐาน บริษัทหลักทรัพย์หลายแห่งประเมินว่า หุ้นขนาดใหญ่หลายบริษัทมีแนวโน้มได้รับแรงหนุนในช่วงครึ่งหลังปี 2569 จากการฟื้นตัวของวัฏจักรอุตสาหกรรม การบริหารต้นทุนที่มีประสิทธิภาพ การลงทุนโครงสร้างพื้นฐาน การขยายตัวของ Data Center การย้ายฐานการผลิต และแนวโน้มค่าการกลั่นที่อยู่ในระดับสูง
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์วันที่ 3 ส.ค.69 ถึง บริษัท กันกุลเอ็นจิเนียริ่ง จำกัด (มหาชน) หรือ GUNKUL ว่า คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 500 ล้านบาท เพิ่มขึ้น 16.7% จากไตรมาสก่อน และ 4.4% จากปีก่อน ทำระดับสูงสุดในรอบ 7 ไตรมาส จากการเติบโตของธุรกิจ EPC และ Trading แม้มีโครงการโรงไฟฟ้าลม 1 แห่งสิ้นสุด Adder ขณะที่แนวโน้มครึ่งหลังปี 2569 ยังแข็งแกร่ง จาก Backlog ราว 3–4 พันล้านบาท และงานที่อยู่ระหว่างรอผลอีกประมาณ 7–8 พันล้านบาท ช่วยหนุนรายได้ EPC ประกอบกับธุรกิจโรงไฟฟ้าเข้าสู่ช่วง High Season ของพลังงานลม โดยคาดกำไรไตรมาส 3–4/69 มีโอกาสยืนเหนือระดับ 500 ล้านบาทต่อไตรมาส นอกจากนี้ ยังมี Upside จากการลงทุนโครงสร้างพื้นฐานด้านระบบสายส่งและ Smart Grid ของภาครัฐ คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 8.70 บาท
ขณะที่ บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 7 ก.ค.69 ถึง GUNKUL ว่า การเข้าถือหุ้น 40% ในโครงการโซลาร์ลอยน้ำประเทศฟิลิปปินส์ กำลังผลิต 784.1 เมกะวัตต์ จะช่วยเพิ่มกำลังผลิตของบริษัทประมาณ 60% เป็น 2,076 เมกะวัตต์ และคาดเริ่มสร้างกำไรสุทธิหลังภาระดอกเบี้ยราว 500–1,000 ล้านบาทต่อปีตั้งแต่ปี 2571 ขณะที่ระยะสั้นได้แรงหนุนจากฤดูกาลสูงของโรงไฟฟ้าแสงอาทิตย์ รวมถึงโอกาสจาก PDP2026 และการประมูลพลังงานหมุนเวียนรอบใหม่ แนะนำ “ซื้อ” ราคาเป้าหมาย 5.60 บาท
บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 27 ก.ค.69 ถึง บริษัท เคซีอี อีเลคโทรนิคส์ จำกัด (มหาชน) หรือ KCE ว่า คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 206 ล้านบาท เพิ่มขึ้น 14% จากไตรมาสก่อน และ 15% จากปีก่อน จากรายได้ที่ฟื้นตัวและการควบคุมค่าใช้จ่ายดีขึ้น ขณะที่ไตรมาส 3/69 มีโอกาสแข็งแกร่งขึ้นตามฤดูกาลและสัดส่วนสินค้า PCB ประเภท High-Density Interconnect ที่เพิ่มขึ้น พร้อมปรับประมาณการกำไรปี 2570 ขึ้น 8% เป็น 1.28 พันล้านบาท ปรับคำแนะนำขึ้นเป็น “Trading” ราคาเป้าหมาย 43 บาท
บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 27 ก.ค.69 ถึง บริษัท ไออาร์พีซี จำกัด (มหาชน) หรือ IRPC ว่า แม้กำไรสุทธิไตรมาส 2/69 ถูกกดดันจากรายการพิเศษ แต่ผลการดำเนินงานปกติมีแนวโน้มฟื้นเป็นราว 4.2 พันล้านบาท จาก 1.4 พันล้านบาทในไตรมาสก่อน ตาม Market GIM และส่วนต่างผลิตภัณฑ์ปิโตรเลียมที่ดีขึ้น ส่งผลให้ปรับประมาณการกำไรปกติปี 2569 ขึ้นเป็นราว 7.1 พันล้านบาท อย่างไรก็ตาม ฝ่ายวิจัยยังมองว่าครึ่งปีหลังต้องติดตามทิศทางค่าการกลั่นและความเสี่ยงจากขาดทุนสต๊อก แนะนำหาจังหวะขายทำกำไร ประเมินมูลค่าพื้นฐาน 2.12 บาท
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์วันที่ 24 ก.ค.69 ถึง บริษัท ฮานา ไมโครอิเล็คโทรนิคส จำกัด (มหาชน) หรือ HANA ว่า คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 182 ล้านบาท เพิ่มขึ้น 76% จากไตรมาสก่อน และ 19% จากปีก่อน จากการฟื้นตัวของรายได้สกุลดอลลาร์สหรัฐ รวมถึงแรงกดดันจากการตั้งด้อยค่าสินค้าคงคลังและเงินบาทที่ลดลง โดยคาดกำไรมีแนวโน้มฟื้นต่อเนื่องในช่วงที่เหลือของปีตามวัฏจักรอุตสาหกรรม และมองประมาณการปี 2569–2570 ยังมี Upside ปรับคำแนะนำขึ้นเป็น “ซื้อ” ราคาเป้าหมาย 45 บาท จากเดิม 38 บาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 30 ก.ค.69 ถึง บริษัท ไทยฟู้ดส์ กรุ๊ป จำกัด (มหาชน) หรือ TFG ว่า กำไรปกติไตรมาส 2/69 น่าจะเป็นจุดต่ำสุดของปี ก่อนกลับมาฟื้นตัวในไตรมาส 3/69 จากราคาไก่และสุกรที่ทยอยดีขึ้น ขณะที่ราคาข้าวโพดเริ่มลดลงตามฤดูกาลผลผลิต จึงมองผลประกอบการครึ่งหลังปี 2569 ดีกว่าครึ่งปีแรก ประกอบกับธุรกิจค้าปลีกยังเติบโตจากการขยายสาขา และมีจุดเด่นจากการจ่ายปันผลรายไตรมาส คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 11.50 บาท พร้อมเลือกเป็น Top Pick ของกลุ่ม
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์วันที่ 24 ก.ค.69 ถึง บริษัท ดับบลิวเอชเอ ยูทิลิตี้ส์ แอนด์ พาวเวอร์ จำกัด (มหาชน) หรือ WHAUP ว่า คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 353 ล้านบาท เติบโตทั้งจากไตรมาสก่อนและปีก่อน จากส่วนแบ่งกำไรโรงไฟฟ้า GHECO-One ที่ฟื้นตัว รวมถึงความต้องการใช้น้ำและน้ำอุตสาหกรรมที่เพิ่มขึ้น พร้อมปรับประมาณการกำไรปี 2569–2570 เป็น 1.39 พันล้านบาท และ 1.75 พันล้านบาทตามลำดับ ขณะที่ระยะยาวมีโอกาสเติบโตตามการลงทุน Data Center ในไทย คงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 10.10 บาท จากเดิม 5.80 บาท
ขณะที่ บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 24 ก.ค.69 ถึง WHAUP ว่า คาดกำไรปกติไตรมาส 2/69 ที่ 385 ล้านบาท เพิ่มขึ้น 75.6% จากปีก่อนและ 81.7% จากไตรมาสก่อน ขณะที่ระยะถัดไปมี Upside จากโครงการ Direct PPA สำหรับ Data Center ซึ่งอาจสร้างฐานกำไรใหม่ตั้งแต่ปี 2571 เป็นต้นไป แนะนำ “ซื้อ” ราคาเป้าหมาย 8.75 บาท
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์วันที่ 5 ส.ค.69 ถึง บริษัท แคล-คอมพ์ อีเล็คโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ CCET ว่า คาดกำไรปกติไตรมาส 2/69 อยู่ที่ 627 ล้านบาท เพิ่มขึ้น 17% จากไตรมาสก่อน แม้ลดลงจากฐานสูงปีก่อน โดยได้แรงหนุนจากรายได้ที่ฟื้นและอัตรากำไรขั้นต้นดีขึ้น ขณะที่คาดกำไรครึ่งหลังปี 2569 เติบโตต่อเนื่องจากการฟื้นตัวของวัฏจักรอุตสาหกรรมและไม่มีค่าใช้จ่ายพิเศษกดดันเหมือนครึ่งหลังปีก่อน จึงมองหุ้นยังอยู่ในช่วงต้นของวัฏจักรฟื้นตัวและมีโอกาส Re-rate ปรับคำแนะนำขึ้นเป็น “ซื้อ” ราคาเป้าหมาย 10 บาท จากเดิม 8.50 บาท
บริษัทหลักทรัพย์ โกลเบล็ก จำกัด ระบุในบทวิเคราะห์วันที่ 31 ก.ค.69 ถึง บริษัท ไทยออยล์ จำกัด (มหาชน) หรือ TOP ว่า แนวโน้มธุรกิจโรงกลั่นในครึ่งหลังปี 2569 ยังแข็งแกร่งจากอุปทานโรงกลั่นโลกที่ตึงตัวและการส่งออกจากจีนและรัสเซียลดลง หนุนส่วนต่างราคาน้ำมันดีเซล น้ำมันอากาศยาน และเบนซิน ขณะที่โครงสร้างธุรกิจแบบครบวงจรช่วยให้บริษัทรับประโยชน์จากวัฏจักรค่าการกลั่นได้เต็มที่ คงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายขึ้นเป็น 88 บาท จากเดิม 73 บาท
ขณะที่ บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 24 ก.ค.69 ถึง TOP ว่า ธุรกิจโรงกลั่นยังเป็นปัจจัยหลักหนุนผลประกอบการจากค่าการกลั่นและส่วนต่างผลิตภัณฑ์ที่แข็งแกร่ง โดยคาดแนวโน้มไตรมาส 3/69 ยังอยู่ในระดับดี แนะนำ “ซื้อ” ราคาเป้าหมาย 66.70 บาท
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 22 ก.ค.69 ถึง บริษัท พีทีที โกลบอล เคมิคอล จำกัด (มหาชน) หรือ PTTGC ว่า คาดกำไรสุทธิไตรมาส 2/69 แข็งแกร่งที่ 8.6 พันล้านบาท ซึ่งจะเป็นระดับสูงสุดนับตั้งแต่ไตรมาส 2/64 จากส่วนต่างผลิตภัณฑ์โอเลฟินส์และอัตราการใช้กำลังผลิตที่สูงขึ้น โดยคาดปี 2569 พลิกกลับมามีกำไรสุทธิ 1.07 หมื่นล้านบาท จากขาดทุนในปีก่อน และยังมี Upside จากโอกาสจัดตั้งบริษัทร่วมทุนในอนาคต คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 44 บาท
ขณะที่ บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 22 ก.ค.69 ถึง PTTGC ว่า คาดกำไรสุทธิไตรมาส 2/69 ที่ 9.8 พันล้านบาท โดยธุรกิจปิโตรเคมีได้แรงหนุนจากส่วนต่าง HDPE ที่เพิ่มขึ้น ส่วนธุรกิจโรงกลั่นได้ประโยชน์จากส่วนต่างน้ำมันดีเซลที่ขยายตัว แนะนำ “ซื้อ” ราคาเป้าหมาย 40.70 บาท
บริษัทหลักทรัพย์ หยวนต้า (ประเทศไทย) จำกัด ระบุในบทวิเคราะห์วันที่ 21 ก.ค.69 ถึง บริษัท อมตะ คอร์ปอเรชัน จำกัด (มหาชน) หรือ AMATA ว่า คาดกำไรปกติปี 2569 ที่ 4.04 พันล้านบาท เพิ่มขึ้น 23.3% จากปีก่อน จากยอดโอนที่ดินและราคาที่ดินเฉลี่ยที่ปรับตัวสูงขึ้น ขณะที่ Presales ครึ่งหลังมีแนวโน้มฟื้นตัว และราคาที่ดินโอนเฉลี่ยในปี 2569-2570 มีแนวโน้มสูงขึ้น ซึ่งจะช่วยหนุนอัตรากำไรขั้นต้น คงคำแนะนำ “ซื้อ” พร้อมปรับราคาเป้าหมายขึ้นเป็น 38.75 บาท จากเดิม 31.40 บาท
ด้าน บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 22 ก.ค.69 ถึง AMATA ว่า รอบการปรับเพิ่มมูลค่าหุ้นยังไม่สิ้นสุด จากยอดโอนที่ดินแข็งแกร่งและยอดขายที่มีแนวโน้มเร่งตัวในครึ่งหลัง โดยมีแรงหนุนจาก Data Center การย้ายฐานการผลิตของจีน และนโยบายส่งเสริมการลงทุนของภาครัฐ รวมถึง Backlog ที่มีอัตรากำไรสูงทยอยรับรู้รายได้ คงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายขึ้นเป็น 35 บาท จากเดิม 25 บาท
บริษัทหลักทรัพย์ เมย์แบงก์ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 20 ก.ค.69 ถึง บริษัท บางจาก คอร์ปอเรชั่น จำกัด (มหาชน) หรือ BCP ว่า หุ้นยังมีลักษณะ Laggard เมื่อเทียบกับหุ้นโรงกลั่นอื่น ขณะที่แนวโน้มกำไรได้รับแรงหนุนจากค่าการกลั่นระดับสูง ธุรกิจน้ำมันอากาศยานยั่งยืน หรือ SAF และธุรกิจค้าปลีกน้ำมันในฮ่องกง ซึ่งคาดเริ่มสร้าง EBITDA เพิ่มเติมตั้งแต่ไตรมาส 3/69 โดยมองว่าตลาดยังประเมินการเติบโตจากธุรกิจใหม่เหล่านี้ต่ำเกินไป คงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายขึ้นเป็น 61 บาท จากเดิม 54 บาท
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 22 ก.ค.69 ถึง ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) หรือ KKP ว่า ผู้บริหารปรับเป้าหมายปี 2569 ดีขึ้น ทั้ง Credit Cost ที่รวมผลขาดทุนรถยึดลดลง ROE เพิ่มเป็น 12-13% และ NPL ลดลง ขณะที่ Wealth Management และ Dime! ยังเป็นแรงขับเคลื่อนรายได้ค่าธรรมเนียม พร้อมคาดกำไรปี 2569 เติบโตโดดเด่น 36% จากปีก่อน คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 128 บาท และคาด Dividend Yield ราว 6%
ขณะที่ บริษัทหลักทรัพย์ ฟิลลิป (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 31 ก.ค.69 ถึง KKP ว่า รายได้ค่าธรรมเนียมมีแนวโน้มเพิ่มขึ้นจากธุรกิจตลาดทุน ขณะที่ผลขาดทุนรถยึดและ NPL ลดลงต่อเนื่อง สะท้อนคุณภาพสินทรัพย์ที่ดีขึ้น โดยคาด KKP อาจเป็นหนึ่งในธนาคารที่กำไรปี 2569 เติบโตสูงที่สุดในกลุ่ม แนะนำ “ทยอยซื้อ” ราคาเป้าหมาย 114 บาท พร้อมคาดเงินปันผล 6.90 บาทต่อหุ้น
บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 30 ก.ค.69 ถึง บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA ว่า แม้กำไรไตรมาส 2/69 ต่ำกว่าคาดจากปัญหาขาดแคลนวัตถุดิบ แต่เชื่อว่าเป็นจุดต่ำสุดของปี ก่อนกำไรกลับเข้าสู่ขาขึ้นตั้งแต่ไตรมาส 3/69 จากฤดูกาล คำสั่งซื้อราว 100 ล้านดอลลาร์สหรัฐที่เลื่อนมาจากไตรมาสก่อน และปัญหาวัตถุดิบที่เริ่มคลี่คลาย ส่งผลให้คาดครึ่งปีหลังดีกว่าครึ่งปีแรก คงคำแนะนำ “ซื้อ” ราคาเป้าหมาย 342 บาท
บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 30 ก.ค.69 ถึง บริษัท กัลฟ์ ดีเวลลอปเมนท์ จำกัด (มหาชน) หรือ GULF ว่า คาดกำไรปกติไตรมาส 2/69 ทำสถิติสูงสุดใหม่ที่ประมาณ 1.18 หมื่นล้านบาท จากเงินปันผล KBANK การดำเนินงานโรงไฟฟ้า IPP และรายได้อื่น พร้อมปรับประมาณการกำไรปี 2569-2570 ขึ้น โดยระยะยาวยังได้ประโยชน์จากการลงทุนโครงสร้างพื้นฐาน พลังงานสะอาด และอุตสาหกรรมดิจิทัล คงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายเป็น 80 บาท
ขณะที่ บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 3 ส.ค.69 ถึง GULF ว่า กำไรปกติยังมีแนวโน้มเติบโตแข็งแกร่งจากผลดำเนินงานโรงไฟฟ้าขนาดใหญ่ ส่วนแบ่งกำไรจากบริษัทร่วม และรายได้จาก KBANK โดยมอง GULF เป็นหนึ่งในหุ้นเด่นระยะยาวของกลุ่ม แนะนำ “ซื้อ” ราคาเป้าหมาย 79 บาท
บริษัทหลักทรัพย์ กรุงศรี จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 5 ส.ค.69 ถึง ธนาคารกรุงไทย จำกัด (มหาชน) หรือ KTB ว่า แม้ปิด Conviction Idea หลังราคาหุ้นปรับขึ้น 19% แต่ยังคงเลือกเป็น Top Pick กลุ่มธนาคารร่วมกับ KBANK เนื่องจากคาดว่าสามารถรักษา ROE ระดับประมาณ 10% และ Dividend Yield ราว 6% ต่อปี มีความเสี่ยงด้านคุณภาพสินทรัพย์ต่ำ และมีโอกาสได้ประโยชน์จาก Investment Cycle รอบใหม่ของประเทศ คงคำแนะนำ “ซื้อ” ราคาเป้าหมายปี 2570 ที่ 55 บาท
บริษัทหลักทรัพย์ ดาโอ (ประเทศไทย) จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 4 ส.ค.69 ถึง บริษัท แพลน บี มีเดีย จำกัด (มหาชน) หรือ PLANB ว่า คาดกำไรสุทธิไตรมาส 2/69 อยู่ที่ 278 ล้านบาท เพิ่มขึ้น 34% จากไตรมาสก่อน ขณะที่ครึ่งหลังปี 2569 มีแนวโน้มเร่งตัวจากธุรกิจสื่อนอกบ้านเข้าสู่ High Season การปรับ Rate Card และรายได้จาก Asian Games พร้อมมี Upside จากการรับรู้ส่วนแบ่งกำไร COM7 ที่ยังไม่ได้รวมในประมาณการ คงคำแนะนำ “ซื้อ” และปรับราคาเป้าหมายขึ้นเป็น 7.10 บาท จากเดิม 5.50 บาท
บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 4 ส.ค.69 ถึง บริษัท คอมเซเว่น จำกัด (มหาชน) หรือ COM7 ว่า แม้อยู่ในช่วง Low Season แต่คาดกำไรปกติไตรมาส 2/69 ยังเติบโต 22% จากปีก่อน จากทั้งธุรกิจหลักและธุรกิจใหม่ ได้แก่ UFUND, iCare Insurance และธุรกิจรถยนต์ไฟฟ้า พร้อมปรับประมาณการกำไรปี 2569–2570 ขึ้น และคาดไตรมาส 4/69 กลับมาเติบโตเด่นตาม High Season ปรับคำแนะนำขึ้นเป็น “Trading” ราคาเป้าหมาย 33 บาท
ขณะที่ บริษัทหลักทรัพย์ กสิกรไทย จำกัด (มหาชน) ระบุในบทวิเคราะห์วันที่ 22 ก.ค.69 ถึง COM7 ว่า ธุรกิจสินเชื่อ U-Fund ยังเป็นหนึ่งในเครื่องยนต์การเติบโตสำคัญ พร้อมปรับประมาณการกำไรปี 2569–2571 ขึ้นตามแนวโน้มยอดขายและกำไรธุรกิจค้าปลีกไอทีที่ยังขยายตัว แนะนำ “ซื้อ” ราคาเป้าหมาย 34.12 บาท
สุดท้าย บริษัทหลักทรัพย์ เอเซีย พลัส จำกัด ระบุในบทวิเคราะห์วันที่ 5 ส.ค.69 ถึง บริษัท ช.การช่าง จำกัด (มหาชน) หรือ CK ว่า ธุรกิจหลักยังแข็งแกร่งจากงานก่อสร้างโครงการขนาดใหญ่ ขณะที่กำไรไตรมาส 3/69 มีปัจจัยหนุนจาก CKP ซึ่งเข้าสู่ High Season และ BEM ที่มีจำนวนผู้ใช้ทางด่วนและรถไฟฟ้าสูงขึ้น อีกทั้งช่วงปลายปียังมี Mega Project หลายโครงการรอเปิดประมูล ซึ่งมีโอกาสเพิ่ม Backlog และหนุนการเติบโตระยะกลางถึงยาว คงคำแนะนำ “ซื้อ” ราคาเป้าหมายปี 2570 ที่ 24 บาท
โดยภาพรวม มุมมองจากบริษัทหลักทรัพย์สะท้อนว่า ธีมการลงทุนในช่วงครึ่งหลังปี 2569 มีแรงสนับสนุนจากหลายอุตสาหกรรม ทั้งกลุ่มอิเล็กทรอนิกส์ที่เข้าสู่วัฏจักรฟื้นตัว กลุ่มพลังงานที่ได้ประโยชน์จากค่าการกลั่น กลุ่มโรงไฟฟ้าและสาธารณูปโภคจาก Data Center กลุ่มนิคมอุตสาหกรรมจาก FDI และกลุ่มรับเหมาจาก Investment Cycle รอบใหม่ ขณะที่กลุ่มธนาคารยังมีจุดเด่นจากการเติบโตของรายได้ค่าธรรมเนียม คุณภาพสินทรัพย์ และอัตราผลตอบแทนจากเงินปันผล